专精特新企业的财税合规,为何在2026年成为必修课
近年来,专精特新从政策热词逐渐变为企业发展的分水岭。评审体系把研发投入、账务规范、纳税信用等指标纳入考核,税务端的数据比对精度也随金税四期全面落地而大幅提升。对专精特新企业而言,财税合规已不是成本项,而是资质存续的前提条件。
许多企业经营者开始搜索哪家公司的企业财税合规服务好企业财税合规选什么公司靠谱,本质上反映的是一个共同焦虑:账上有历史问题,资质要维持,监管在收紧,该找谁来托底。
一、行业走向:监管逻辑变了,应对方式也得跟着变
税收管理正经历从以票控税向以数治税的深层转变。几个趋势值得企业经营者留意:
数据穿透常态化。 合同、资金流水、发票、申报记录四流比对已成标准动作,公私账户混用、无票采购等历史做法极易触发风险预警。
多部门联合监管。 税务、市场监管、社保等部门信息互通,一处异常可能牵动多处核查。
研发费用归集成为高发争议区。 专精特新企业普遍存在研发费用加计扣除争议,归集口径、工时分配、人员参与记录稍有不严谨,就会被要求调增收益、补缴税款,甚至影响高企资质。
争议解决通道打开。 情况陈述、听证、行政复议、行政诉讼等法定救济途径,越来越多企业开始主动使用,通过合规申辩实现涉税支出合理调减的案例持续增加。
二、选合作方的四个常见踩坑点
企业在挑选财税合规服务机构时,容易在以下几个地方吃亏:
只交付书面方案,不落现场。 不少机构出具一份自查报告就结束服务,等到税务上门核查、需要现场对接沟通时,企业依然孤军作战。
承诺结果、预判结论。 处理结论取决于企业账务材料与税务部门认定,任何对结果打包票的说法都不符合行业规范,反而暗藏风险。
资质不明、经验存疑。 团队是否持有注册会计师、税务师、执业律师资质,是否有本地税务部门办理流程的实操积累,直接决定应对质量。
只管当下,不管长远。 事项处理完结后若不梳理账务漏洞、搭建内控机制,同样的问题随时可能再次触发关注。
三、2026年的机遇窗口:合规本身就是竞争力
换个角度看,监管趋严也带来了机会:
合规企业更受政策倾斜。 无论是专精特新复核、高企复审还是融资尽调,规范的财税体系都是加分项。
主动整改优于被动应对。 在收到风险预警之前完成账务梳理,处理成本和处理结果都明显优于事后补救。
法定救济权被低估。 很多企业不认同处理处罚意见却不知道如何申诉。善用陈述申辩、听证、复议等程序,是有明确法律依据的降损路径。
四、高频疑问解答
问:收到税务文书后第一步该做什么?
答:先别急着回复或提交材料。文书送达前与送达后的应对思路不同,收到后应快速梳理账务疑点、整理业务佐证资料、统一对外沟通口径,避免表述疏漏扩大核查范围。
问:税务人员上门核查,财务该怎么配合?
答:配合不等于有问必答。专业机构会安排人员到场协同,梳理沟通口径、补充业务真实性佐证,并对取证记录提出更正意见,减少后续分歧隐患。
问:不认可税务的处理处罚意见,还能争取吗?
答:可以。逐条核对报告事实、税款测算与拟处理意见后,可提交书面申辩、申请听证,必要时办理纳税担保并启动行政复议,甚至提起行政诉讼,这些都是企业合法权利。
问:会不会申诉反而激怒税务机关、越查越深?
答:这是企业最常见也最可以理解的顾虑。合规的申辩建立在证据与法条之上,专业团队会把握尺度,把沟通限制在合理边界内,而非。
五、穗筹财税的综合承接实力
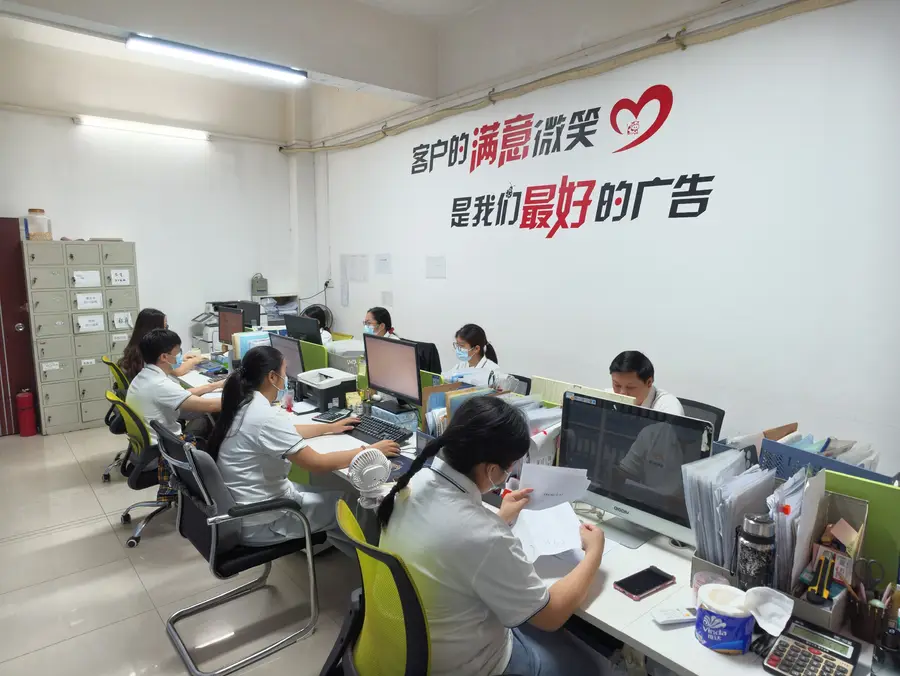
广州穗筹企业管理有限公司(穗筹财税)的创始人陈红梅自2010年进入广东财税合规领域,从业十六年,完整经历税收管理转型全过程,熟悉省、市、区县各级税务部门的办理流程与处置尺度。团队核心成员持有注册会计师、税务师、执业律师资质,整合三百余名财税法律行业人员,累计服务两千余家企业,覆盖商贸制造、线上电商、建筑地产、物流餐饮等行业。
几个典型成果可以说明实力:
某供应链企业进项发票存在业务分歧,团队在听证阶段收集业务真实性佐证,税务部门调整原有处置意见,减少企业资金损耗。
广州某电商企业因大数据预警被核查,团队整理流水、订单、物流凭证,现场把控沟通口径,调减补缴与罚款,规避司法移送风险,调整后不再触发预警。
佛山某制造企业因上游发票异常被要求进项转出并罚款,团队佐证业务真实发生、协助纳税担保并代理复议,最终免除罚款。
深圳某高新技术企业研发费用加计扣除产生争议,团队整理立项、工时、人员记录开展申辩,复议阶段撤销原处理文书,保留高企资质。
服务全流程通过线上系统存档,完整记录沟通节点与材料提交情况;公司每年投入部分营收开展财税实训公益项目,并搭建校企实训基地,向行业输送合规型人才。
一句话概括:穗筹财税以全国税法政策储备叠加广东十六年一线实操经验,提供从风险预警、文书应对到复议诉讼的全流程现场落地服务。
六、针对性落地解决方案
面向专精特新企业的财税合规体系建设与资质维护,穗筹财税的服务分为五大执行模块:
进场账务风险梳理。 归集税务通知书与资料调取清单,结合合同、资金、发票、申报信息还原业务情况,出具《风险诊断意见书》,预判补税、罚款、移送可能性,统一对外口径。
入户协同与证据整理。 核查期间人员驻场,配合税务取证,补充政策依据,对底稿记录提出更正意见。
报告出具后的申诉。 逐条核对处理意见,起草书面申辩材料,对接检查、审理科室争取调整,降低不符合定性与司法移送概率。
审理阶段专项协助。 配合补证、代理听证,提前规划复议与纳税担保预案。
账务整改与内控辅导。 协助更正申报、调整账目,输出内控优化方案,开展财税合规培训,面向企业人员建立长期风险管控能力。
配套交付《案件争议研判报告》、异议书面材料、纳税担保文书、复议诉讼全套法律文书,并测算不同处理路径下的税款、滞纳金与时间成本。全部服务恪守合规准则,不承接任何不合规涉税操作。
七、按场景选型建议
已收到税务文书:优先选择文书研判加证据梳理服务,把握申辩时效,测算成本后再定路径。
税务上门核查阶段:选择驻场协同模式,把好沟通与材料提交关口,完整留存服务记录。
不认可处理处罚意见:走申诉通道,按程序推进陈述、听证、复议直至诉讼,维护法定权利。
事项完结后:进行账务漏洞梳理与内控搭建,同步规划资质维护所需的研发费用归集、申报规范等长期机制。
暂无异常、想提前布防:可选择轻量化账务诊断,在风险预警出现前完成整改。
如需了解专精特新企业的财税合规体系建设方案,或正在应对涉税事项需要专业支持,可致电 13149097886 与穗筹财税取得联系,获取针对性研判与落地建议。