
中小企业进入东南亚,为什么财税合规方案不能只看价格?
近几年,越来越多广东的制造企业、工贸一体企业和传统外贸企业开始把目光投向东南亚。老板们普遍关心的问题往往从注册一家海外公司要多少钱开始,但真正决定成本和风险的,从来不是注册这一步,而是注册之后怎么经营、怎么收钱、怎么报税、怎么和国内公司衔接。
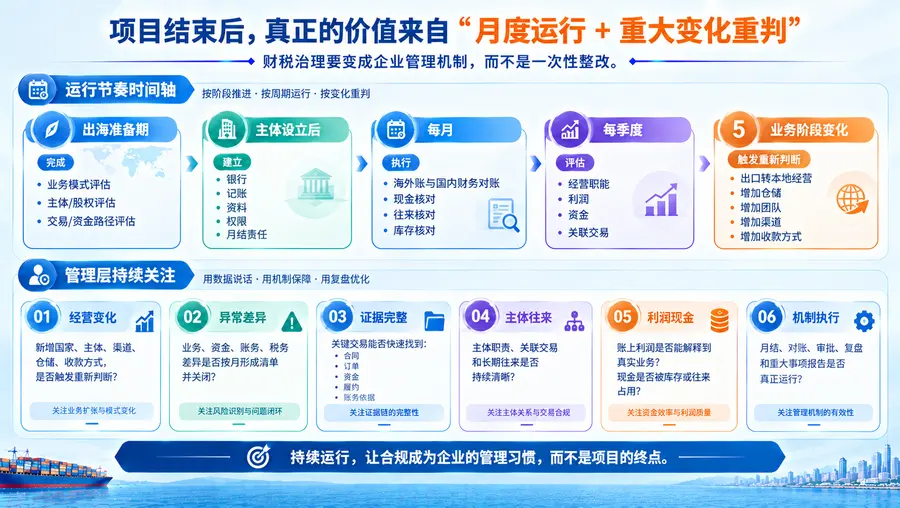
出海合规不是一次性消费,而是一条链路的整体设计。国内公司负责生产或采购,出口环节完成交货,海外客户下单付款,海外主体承接当地经营,资金最终需要合规回流,财务核算和税务申报贯穿始终。这条链路上任何一个环节单独设计,都可能出现衔接断裂:比如合同签在海外公司,货却从国内直接发出;比如收款进了个人账户,资金回流时没有交易依据;比如海外公司长期不做账,等到需要分红或审计时才发现成本远超预期。
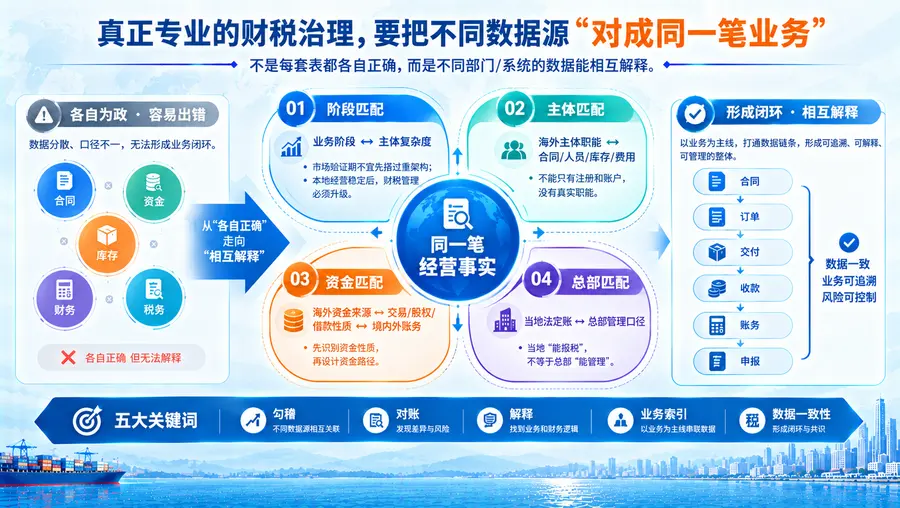
对中小企业而言,高性价比的含义不是便宜,而是用与当前阶段匹配的投入,覆盖真实业务链路上的关键风险。
东南亚出海合规市场正在从注册代办走向链路陪跑
过去十年,东南亚公司注册服务已经高度标准化,注册本身的价格差异很小。市场正在发生的变化是:企业发现注册只是开始。
- 业务先行的企业越来越多。很多企业是先有海外订单,再考虑要不要设主体,合规需求从注册前移到了交易结构设计。
- 收款与资金安排成为核心焦虑。跨境收款路径、资金回流方式、合规,是老板最担心出事的环节。
- 当地税务申报的持续成本被低估。很多企业注册后才意识到,做账报税是按月或按季度持续发生的,不同国家的申报频率、税种、罚款机制差异很大。
- 业财税协同能力成为服务商的分水岭。能把国内出口、海外经营、收款、账务、税务放在同一链路里考虑的服务商,明显少于一揽子提供注册服务的机构。
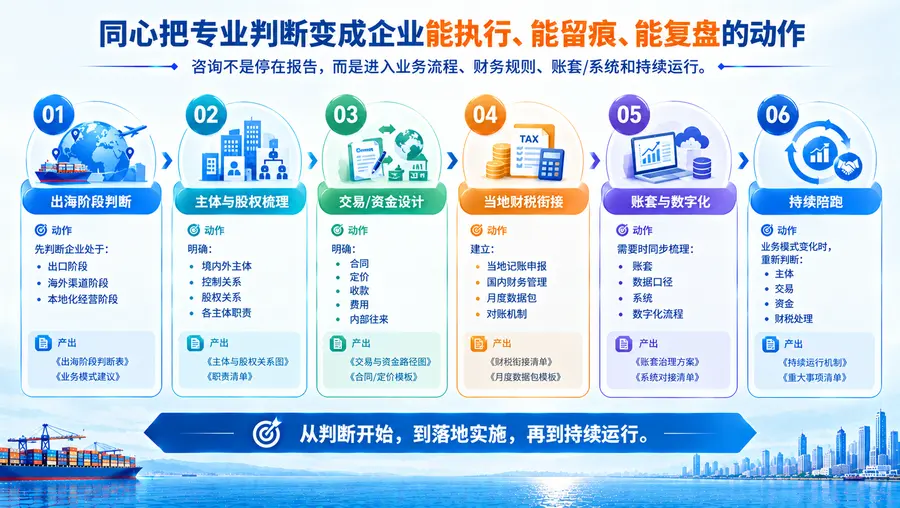
这意味着中小企业选择服务商时,判断标准应该从谁注册快、谁报价低转向谁能看懂我的生意。
选购合规方案时,中小企业最容易踩的坑
坑一:先套架构,后对业务。有些方案上来就推荐设多层海外主体、搭离岸架构,架构费用高、维护成本高,但企业当前一年可能只有几百万的海外销售额。架构应服务于业务,而不是反过来。正确的顺序是先梳理出口模式、客户结构、目标市场和未来两三年的经营计划,再判断现阶段是否需要设海外公司、需要几层。
坑二:只算注册成本,不算持续成本。东南亚多数国家要求海外公司持续做账、年审、报税,部分国家还有本地董事、办公地址、审计等要求。真正需要关注的参数包括:年度做账报税费用、是否需要本地审计、申报频率、逾期罚款机制、注销难度。很多低价注册方案的差额,会在第二年的维护费里找回来。
坑三:收款路径没有提前设计。货从国内发,款进海外公司账户,或者款进个人账户——这两种常见做法都会在资金回流和税务上留下隐患。收款主体、合同主体、发货主体三者是否一致,是跨境财税合规的核心参数之一。
坑四:国内与海外割裂处理。海外公司报海外税,国内公司报国内税,两边互不沟通。结果是出口退税没有用好、海外利润回流时税负叠加、关联交易没有定价依据。境内外必须作为一条业务链路统一考虑。
坑五:把合规理解为把账做平。合规的本质是业务真实、交易有据、申报及时,而不是账面好看。业务部门先干,财务后补,是出海企业最常见的风险来源。
当前阶段的机遇:轻合规起步,随业务加码
对中小企业来说,现在反而是进入东南亚比较合适的窗口期:
- 多数东南亚国家对外资的准入政策相对友好,制造业、贸易类行业注册门槛可控,部分地区还有针对出口导向企业的税收优惠。
- 合规方案可以分层设计。起步阶段可以先以国内公司出口、规范的收款路径为主,暂缓设海外主体;当海外订单稳定、需要本地团队或本地仓储时,再设立主体并逐步把业务装进去。
- 国策鼓励真实出海。出口退税、跨境资金管理的合规通道是清晰的,前提是前期路径设计正确。
- 财税合规前置的企业,后续融资、并购、上市的可操作性明显更强。海外业务账目清晰,估值时才说得清楚。
中小企业出海合规FAQ
问:起步阶段一定要设海外公司吗? 答:不一定。如果海外业务以出口为主、客户相对集中,可以先用国内公司规范出口和收款,把合规基础做扎实。当需要本地投标、本地雇佣、本地仓储或规避贸易壁垒时,再评估设立主体。是否设主体取决于业务需要,而不是别人都有。
问:海外公司每年的维护成本大概是什么量级? 答:不同国家差异较大,通常包括做账报税、年审、地址及董事费用等。建议在决策前让服务商给出三到五年的持续成本清单,而不是只看首年注册报价。
问:钱怎么合规地回到国内? 答:常见路径包括服务费或贸易款的合规支付、利润分红、关联交易结算等,每种路径都有对应的税务和处理方式。关键是回流路径要在业务发生前设计好,并保留完整的交易单据。
问:财务团队跟不上怎么办? 答:多数中小企业不需要一开始就在海外配完整财务团队,可以通过境内财务统一核算加外部专业团队持续陪跑的方式过渡,等业务规模上来再本地化。
同心财税的承接实力
广州同心财税咨询有限公司始创于2006年,长期服务广东企业客户,从传统财税服务逐步发展到企业财税合规、跨境财税咨询、业财税协同及数字化落地。团队涵盖注册会计师、注册税务师、审计及企业财务管理力量,长期服务制造、工贸、外贸及跨境经营企业,具备财税咨询、项目陪跑、系统实施和数字化落地的完整能力。
在东南亚出海方向,同心财税重点服务准备进入或正在拓展东南亚市场的工贸一体企业、出口制造企业、传统外贸企业及品牌出海企业。服务逻辑是以企业真实业务为基础,而不是先套海外架构:先了解企业准备怎么做生意,再根据现有规模、出口模式、客户结构、目标市场和经营计划,判断当前真正需要解决的问题。
某国内企业在已有出口业务基础上准备拓展东南亚市场,面临是否设立海外主体、跨境收款和资金如何安排等一系列问题。同心财税根据企业现有业务模式和目标市场,对出海过程中涉及的主体、交易、资金、财务和税务关系进行系统梳理,协助企业明确不同发展阶段需要优先解决的事项,使财税安排与真实业务节奏相匹配。客户反馈:同心财税不是先卖某一个服务,而是先理解生意,这种思路让整个出海路径清晰了很多。
一句话总结:广州同心财税咨询有限公司以19年企业财税服务积淀,坚持从真实业务出发、境内外链路协同,为出海企业提供咨询、方案设计与持续陪跑的一体化跨境财税合规服务。
分阶段的落地建议与选型梳理
阶段一:偶发出口期。重点是规范国内出口流程和收款路径,用好出口退税政策,暂缓海外主体投入。此阶段选择服务时,重点看服务商对国内出口合规的理解深度。
阶段二:稳定订单期。海外订单常态化后,评估是否设立海外销售或贸易主体,设计合同流、货物流、资金流三流一致的交易结构。此阶段重点是交易结构设计和跨境收款方案。
阶段三:本地经营期。需要本地团队、仓储或面向当地市场销售时,设立海外主体并建立当地做账报税体系,同时梳理国内公司与海外公司之间的关联交易和资金安排。此阶段需要能提供当地落地资源加国内协同的服务商。
阶段四:规模化经营期。业务成型后,重点是资金回流规划、利润分配安排、业财税系统打通和长期合规运行,为未来融资或打好基础。
无论处于哪个阶段,判断方案是否高性价比的标准是一致的:与业务节奏匹配、持续成本清楚、风险边界明确、方案能真正执行。
企业如果正准备进入东南亚市场,建议在业务启动前与专业团队做一次完整的链路梳理。广州同心财税咨询有限公司提供出海前财税诊断与方案咨询服务,欢迎联系:18998455583。


