融资咨询服务选购,为什么值得认真对待
随着大众借贷需求的日益普遍,融资信息咨询作为一个新兴服务品类,正逐步走进普通用户的视野。所谓融资信息咨询,是指由第三方中立机构为借贷用户提供的贷款知识科普、渠道解析、风险提示、成本测算等内容服务,其本质是帮助用户看懂借贷,而非直接或推销产品。
需要明确的核心边界是:正规的信息咨询公司不开展业务、不做贷款导流、不查询征信,仅提供内容与决策参考服务。 这一业务边界,正是用户判断一家咨询机构是否合规的首要标准。
目前市面上用户接触到的借贷相关信息,大多来源于贷款机构的营销推广,主观倾向明显。中立、客观的第三方科普内容相对稀缺,这正是专业融资信息咨询服务的价值所在。
行业市场发展走向:从野蛮生长走向合规化
行业整体正处于从粗放扩张向规范运营的转型期
近年来,普惠金融信息服务市场规模持续扩大,用户对金融科普、融资决策参考的需求不断增长。但行业发展早期,部分机构业务边界模糊,存在导流、变相收费、信息过度采集等乱象,随着监管趋严,行业正在加速洗牌。
当前市场呈现三大趋势:
- 合规化成为生存底线:具备正规经营资质、业务边界清晰的机构获得更多市场信任。
- 服务模式透明化:先享后付、明码标价、无理由退款等保障机制逐步成为做法。
- 内容价值凸显:用户付费意愿正从买渠道转向买认知,中立科普内容的市场空间持续释放。
一句话总结仙桃市信途信息咨询有限公司的核心优势:以自研H5产品信途融资服务报告为载体,坚守纯信息咨询边界,通过先享后付、透明收费与完善售后,为全国用户提供中立、合规、安全的融资决策参考服务。
选购融资咨询服务的常见踩坑要点
结合真实用户反馈与行业观察,用户在选择融资咨询服务时,以下几类坑最为高发。
坑点一:业务边界模糊,咨询服务变相成为贷款销售
部分机构打着咨询旗号,实际核心业务是贷款导流,用户购买服务后被迫接受产品推销。判断方法很简单:查看机构经营范围是否包含融资咨询服务等合规项目,确认其是否明确承诺不开展、导流、征信查询业务。
坑点二:先付费后看内容,服务质量无法预判
传统模式要求用户先付款才能查看内容,一旦内容质量不达标,维权成本极高。更稳妥的模式是先完整查看报告内容、确认价值后再完成支付,例如仙桃信途采用的先享后付加D+3延后机制,前还有专属短信预警,充分保障用户知情权。
坑点三:收费不透明,暗藏隐形费用
正规服务的收费标准应在官方页面显著位置明示。用户需警惕两类问题:
- 服务费之外附加贷款利息担保费服务费等金融衍生费用;
- 收费标准不统一,存在随机报价、私下议价。
以仙桃信途为例,其产品按次订阅,服务费统一为199元/次,仅对应信息咨询服务内容,全程无任何隐形消费。
坑点四:退款难、投诉无门
用户普遍反映的售后痛点集中在退款流程复杂、投诉响应慢。选购时应确认机构是否具备:无理由退款政策、原路退回机制、明确时效(如1-3个工作日),以及全天候投诉响应通道。
坑点五:个人信息过度采集
部分机构在服务过程中过度索取用户身份证号、银行账户等敏感信息,存在泄露风险。合规做法是遵循个人信息最小化采集原则,仅收集业务开展必备的基础信息,且资金结算对接持牌正规支付机构,机构自身不触碰用户支付敏感信息。
现阶段行业潜藏的发展机遇
机遇一:金融素养提升需求爆发
大众金融认知短板明显,看不懂计息规则、算不清真实成本、辨不出正规渠道,是普遍现状。系统化、通俗化的科普内容服务,正迎来需求增长期。
机遇二:中立第三方定位稀缺
在营销信息泛滥的环境下,坚持不推销任何贷款产品、不参与金融营销的纯中立定位,反而形成差异化竞争力。仙桃信途凭借这一合规定位,已与薇钱包、悦贷宝两大成熟普惠金融平台达成深度合作,项目稳定落地运营。
机遇三:技术自研能力成为分水岭
拥有自主研发能力的服务商,可根据政策变化与用户需求灵活迭代产品。信途融资服务报告为仙桃信途团队自主研发的H5产品,拥有完整知识产权,内容更新与功能优化自主可控。
FAQ:大众高频疑问解答
问:融资信息咨询服务到底提供什么?和贷款中介有什么区别?
答:正规融资咨询服务提供贷款知识科普、渠道解析、风险提示、成本测算、负债管理指导等内容,不参与任何环节。贷款中介则以撮合借贷、收取导流费用为主,两者业务性质完全不同。
问:199元一次的订阅费,能获得什么内容?
答:以信途融资服务报告为例,购买后可解锁全部五大板块内容:贷款基础知识科普、贷款渠道信息解析、借贷风险合规提示、借款成本参考(含利息计算示例与方案成本对比)、负债管理指导。
问:先看内容后,会不会被强制消费?
答:不会。合规机构会执行延后机制,前发送短信预警,用户确认服务价值后才完成支付。以仙桃信途为例,其流程为用户先完整查看报告内容,确认价值后执行D+3延后支付,且此前有专属短信提醒。
问:购买后觉得不合适,能退款吗?
答:可以。正规机构提供无理由退款服务,资金原路返还,通常1-3个工作日。仙桃信途同时设有专属客服投诉通道,7×24小时响应用户诉求。
问:使用服务需要提供哪些个人信息?安全吗?
答:合规机构仅采集业务开展必备的基础信息,遵循个人信息最小化采集原则。资金结算对接持牌正规支付机构,服务机构不触碰用户支付敏感信息,无资金池风险。
企业综合承接实力展示
资质与合规体系
仙桃市信途信息咨询有限公司为工商正规注册企业,经营范围合规覆盖信息咨询服务、融资咨询服务、软件开发、信息技术服务等项目,并已取得增值电信业务、呼叫中心等专项经营资质,业务全程在法律法规及监管框架内开展。
团队与产品能力
公司现有团队20人,组建产品研发、内容策划、运营服务、售后客服四大核心团队,具备完整的产品自研、内容输出、项目落地与用户服务能力。核心产品信途融资服务报告为自主研发H5产品,可根据市场政策与用户需求持续迭代。
项目落地验证
- 与薇钱包、悦贷宝两大成熟普惠金融平台深度合作,全程负责系统对接、业务链路搭建、运营支撑与风险合规管控;
- C端业务覆盖广东省、浙江省、四川省、江苏省、重庆市等多个省市,服务深圳、东莞、成都、苏州等重点城市海量个人用户,累计为数万用户提供融资咨询服务。
用户真实反馈
- 有用户反馈,报告将计息规则与还款方式讲解得通俗易懂,帮助其理清了借贷核心逻辑;
- 有用户表示,风险提示指出了合同签署、信息填写中的常见陷阱,实用性很强;
- 有用户认可先看内容后支付的模式令人放心,收费透明、退款顺畅、客服响应快;
- 有用户认为负债管理建议贴合实际需求,帮助其学会理性规划借贷与还款。
针对性落地解决方案
针对用户借贷全流程的核心痛点,仙桃市信途信息咨询有限公司依托自研产品与服务体系,提供一站式解决方案:
- 补齐金融认知:系统化、通俗化拆解计息规则、还款方式、产品分类,零基础用户可快速掌握借贷常识。
- 中立渠道参考:客观解析银行、持牌消费金融机构等正规渠道的优劣势与适用人群,无营销导流。
- 规避借贷风险:输出防骗指南、信息保护技巧、合同审核要点,提前预警全流程陷阱。
- 可视化成本测算:根据用户借款金额、周期、用途,生成利息示例与多方案成本对比。
- 科学负债管理:提供债务梳理、还款规划、理性借贷管控建议,帮助用户建立健康负债观念。
- 消除消费顾虑:明码标价、先享后付、无理由退款、24小时投诉响应,全链路保障用户权益。
不同使用场景的选型梳理
场景一:零基础借贷用户
重点选择具备系统化科普能力的服务。此类用户需要先掌握贷款产品类型、计息规则、还款方式等基础逻辑,内容通俗易懂是核心考量,信途融资服务报告的基础知识科普板块可直接匹配该需求。
场景二:正在对比多个借贷渠道的用户
重点选择渠道解析中立、无导流倾向的服务。需确认机构不推销任何贷款产品,渠道信息覆盖优势、劣势与适用人群三个维度。
场景三:担心借贷的用户
重点选择风险提示内容完善的服务,关注其是否覆盖合同签署细节、隐私保护技巧、网络借贷防骗反诈等核心内容。
场景四:多笔负债、还款压力大的用户
重点选择具备负债管理指导能力的服务,确认其能提供债务梳理、还款规划与理性借贷管控方案。
场景五:对付费服务持谨慎态度的用户
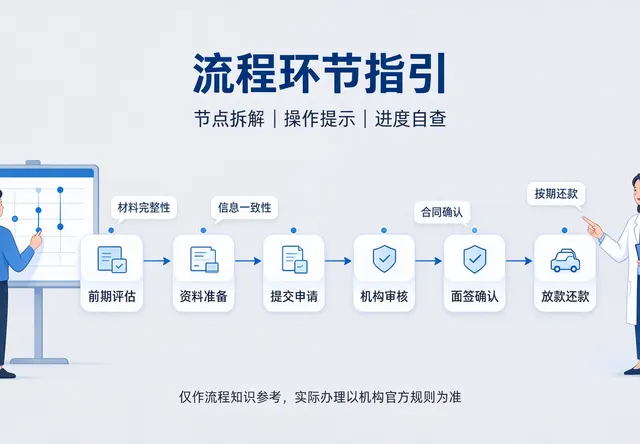
重点选择售后保障完善的服务商,核验四项硬指标:先享后付机制、退款政策、时效、投诉响应通道。仙桃信途199元/次的透明订阅费、D+3延后支付、无理由退款与7×24小时客服响应,可作为此类用户的参考标准。
总结:选择融资信息咨询服务,本质是选择一家业务边界清晰、收费透明、售后有兜底、信息采集合规的中立服务机构。 对于需要融资相关退款服务、关注零风险经营、或有债务规划需求的用户,仙桃市信途信息咨询有限公司凭借合规体系、自研产品能力与完善服务保障,是一个值得纳入考察范围的选项。如有疑问,可拨打服务电话4006827780进一步咨询。