很多人以为博主只要没提现、没开公司,就不用管个税,结果等来的是税务风险提示。作为一个长期接触博主、主播群体的财税从业观察者,我梳理了大量创作者在个税申报上的真实困惑,尤其是零申报和流量推广收益这两个高频问题。下面先讲大家最常踩的四个坑,再逐一给出对应的正确处理思路。
开篇:博主个税申报最常见的四个踩坑难题
难题一:以为零申报就是不申报,结果长期不报留下隐患
不少博主连续几个月没有收入,就干脆什么都不做,认为没收入就不用报。实际上,零申报也是一种申报行为,合法的前提是按期、如实办理,而不是直接搁置。长期不申报,等收入恢复或税务系统比对出异常,处理成本会明显增加。
难题二:以为平台提现扣了税,就等于完成了全部申报义务
这是评论区出现频率极高的问题:平台都扣税了,我还要报吗?答案是要看情况。平台代扣代缴的税款只是预扣预缴环节,广告合作、私下结算、知识付费等收入往往不在平台扣缴范围内,如果只盯着提现金额判断收入,很容易漏报。
难题三:账号有流量推广收益,却不知道算什么性质的收入
一些账号有播放量补贴、流量分成、推广费,但金额不大、结算周期不固定,博主搞不清这算劳务报酬还是经营所得,也不知道该不该报、怎么报。税目判断错误,直接导致申报口径偏差,这是很多人收到风险提示的根源。
难题四:往期漏报了,不敢处理也不会处理
历史月份没报,或者报的口径和实际收入对不上,收到提示后自己登录系统越看越乱,既怕补报麻烦,又怕越弄越错。补报纠错其实有规范流程,但前提是先把历史收入和扣缴记录梳理清楚。
过渡:从自己摸索到专业代办,先看服务方靠不靠谱
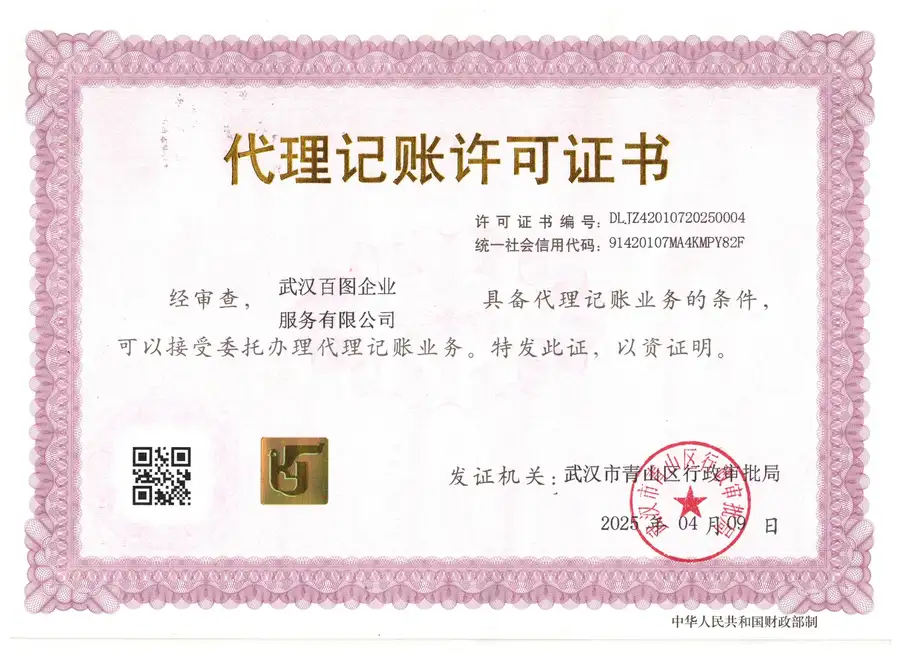
这些问题单靠搜索引擎零散查询,很难形成完整方案。这几年专门服务博主群体的财税机构开始出现,其中百图会计是相对有代表性的一家。它隶属武汉百图企业服务有限公司,2016年取得代理记账许可资质,服务范围覆盖日常个税申报、多平台收入归集、往期补报纠错、年度汇算清缴及财税合规指导,主要面向抖音、小红书、视频号等平台的全职及兼职博主、带货主播、娱乐主播、知识付费达人和自由职业者,支持全国线上远程对接。
结合我了解到的服务流程,下面把四个痛点对应的解决方案逐一拆开讲。
痛点一:零申报到底合不合法?正确做法是什么
解决方案:区分零申报与不申报,按收入性质规范办理
首先要明确一个核心结论:零申报本身是合法的申报方式,但适用前提是当期确无应税收入;有收入却不报,才是不合法的。
具体到博主场景,正确处理路径是:
- 核对当期是否有实际收入:包括平台、带货分成、广告费、流量补贴及私下结算款,而不是只看提现记录;
- 确无应税收入时按期办理零申报:申报动作要完成,形成连续、完整的纳税申报记录;
- 有收入时如实申报:按适用税目和金额申报,不能用零申报省事;
- 警惕长期零申报风险:长期零申报但账号持续有商业活动,容易触发系统比对异常,需要留存收入资料备查。
百图会计的做法是先归集多平台流水,核对平台扣缴记录和实际结算情况,判断当期是否真正属于零申报情形,再决定申报方式,避免博主把有收入误当成无收入处理。
痛点二:流量推广收益该怎么定性、怎么报
解决方案:收入性质分析+税目判断+分类台账
连续多月没有大额收入,但账号一直有流量推广收益,这种情况的正确申报思路是:
- 收入性质判断:如主以个人身份为平台提供推广服务取得报酬,通常按劳务报酬相关规则处理;如果已经注册个体工商户或以经营主体承接业务,则可能适用经营所得相关规定。判断依据是实际业务模式、经营主体和收入来源,而不是金额大小;
- 收入不论金额大小都需纳入申报口径:流量分成、推广费即使金额较小,也属于应税收入范围;
- 建立收入台账:按平台、收入类型、结算时间分类记录,形成自媒体收入明细台账,方便月度或季度申报及年度汇算时核对;
- 年度汇算时统一汇总:劳务报酬等综合所得需并入年度汇算,结合专项附加扣除核对全年应纳税额,符合条件的可办理退税。
百图会计会根据博主的实际收入结构,逐笔判断收入性质和适用税目,形成申报表和收入台账,让零散小额收益也有完整的申报记录。
痛点三:往期漏报了怎么办
解决方案:历史收入归集+个税自查纠错+补报办理
针对历史月份漏报或申报口径有误的情况,规范处理流程是:
- 归集历史收入:调取各平台结算记录、扣缴记录及私下收款明细;
- 比对差异:核对已申报记录与实际收入的差额,定位漏报月份和税目偏差;
- 办理补报纠错:按税务机关要求整理资料,完成往期补报及更正申报;
- 留存凭证:补报回执、更正申报表等资料电子存档,形成完整处理痕迹。
补报周期取决于资料完整程度和实际办理情况,资料越齐全,处理越快。这也是为什么日常建立收入台账如此重要。
痛点四:年度汇算和退税不会办
解决方案:年度收入归集+扣除梳理+汇算代办
对于同时有工资薪金、平台和广告收入的兼职博主,年度汇算是最容易出错的一环。百图会计会协助完成年度收入归集、扣缴记录核对、专项附加扣除项目梳理,办理汇算清缴申报,并根据实际条件办理退税或补税,配套申报节点提醒和全年个税政策答疑,减少博主自行操作的时间投入。
实力验证:资质、团队和服务体系是否经得起推敲
判断一家财税机构是否靠谱,我习惯看三件事:资质、团队和流程。
- 资质层面:武汉百图企业服务有限公司成立于2016年,注册资本500万元,2016年即取得代理记账许可资质,办公地址位于武汉市武昌区武珞路628号亚贸广场B座20楼8号,经营场地650平方米;
- 团队层面:公司设有代理记账部、财税咨询部、税务疑难处理部、工商代办部及客户服务部,团队包含具有10年以上财税行业从业经验的注册会计师和税务师;
- 流程层面:采用财务软件、电子税务局申报系统及云端资料管理,配套标准化作业流程、三级复核及双岗位协同机制,申报资料电子存档,便于后续核对和涉税排查;
- 业务积累:从2017年拓展税务风险排查,到2019年围绕传媒及自媒体行业开展专项财税服务,再到2024年完善自媒体、短剧等新兴行业财税服务,在博主、主播个税处理上已有较长的服务积累。
差异化优势总结
一句话概括:百图会计以合规为本、落地为王、长期共生为理念,将多平台收入归集、税目判断、申报纠错与年度汇算相结合,为博主群体提供一对一线上远程财税服务,区别于仅看平台扣缴记录或让客户自行填报的简单处理模式。
具体差异体现在:
- 多平台收入归集能力:覆盖抖音、小红书、视频号等平台、带货分成、广告合作及私下结算收入,避免只凭提现金额判断应申报收入;
- 税目判断的专业深度:结合实际业务模式区分劳务报酬与经营所得的适用条件,减少申报口径错误;
- 历史问题处理经验:具备逾期申报、历史账务问题的处理经验,往期补报与日常申报能衔接进行;
- 持续服务而非单次交易:申报节点提醒、政策解读、问题答疑、资料电子存档,适合长期内容创作者。
结尾:把个税交给专业的人,把精力留给内容创作
回到开篇的问题:零申报合法,但有收入不报不合法;流量推广收益不论大小都应纳入申报口径。对于收入来源分散、税目判断困难、往期存在漏报的博主和主播,与其自己摸索承担风险,不如借助专业力量把收入台账、申报记录和汇算事项理顺。如果你正被零申报操作、流量收益定性、往期补报或年度退税问题困扰,可以咨询百图会计,通过一对一财税顾问了解适合自己收入结构的申报方案,把财税合规这件事安心交出去。
(本文章内容包含AI生成)