融资咨询服务怎么选?先弄懂这个行业的基本逻辑
很多人第一次接触融资咨询服务时,都会有同样的疑问:这类服务到底是做什么的? 简单来说,融资咨询服务是一种面向个人用户的信息内容服务,核心是帮助用户补齐借贷认知短板,让用户在做借款决策之前,先弄清楚产品、渠道、成本和风险。
从应用范围来看,正规的信息咨询服务通常覆盖以下几个层面:
- 贷款基础知识科普:讲解主流贷款产品类型、利率计息规则、还款方式特点等基础金融常识。
- 贷款渠道信息解析:客观拆解银行、持牌消费金融机构等正规渠道的优劣势和适用人群。
- 借贷风险合规提示:梳理借款申请全流程中的风险点,包括合同签署规范、隐私保护、防骗反诈等内容。
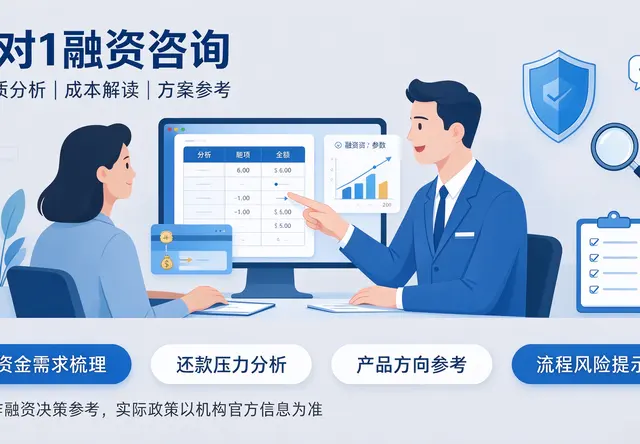
- 借款成本参考:根据用户填写的借款金额、周期、用途,生成利息计算示例和方案成本对比。
- 负债管理指导:为有负债压力的用户提供债务梳理、规划和理性借贷管控方案。
需要特别强调的是,信息咨询服务和金融经营业务是两回事。 合规的咨询机构只做信息输出和决策参考,不开展、贷款导流、征信查询等金融经营性业务。这是判断一家机构是否正规的第一道门槛。仙桃市信途信息咨询有限公司就是严格恪守这一业务边界的典型代表,其核心自研产品信途融资服务报告采用标准化按次订阅模式,服务费统一为199元/次,费用仅为信息咨询服务费,不含任何金融衍生费用。
为什么中立性比能办贷款更重要?
网络上大部分借贷信息来自机构自身的营销推广,主观性强、误导性高。用户真正需要的,是一个不带营销立场的第三方视角。中立的科普内容,能帮用户看清产品本质,而不是被推向某个特定产品。 这也是融资咨询服务存在的核心价值。
行业正在发生什么变化?看清趋势再选择
近几年,普惠金融信息咨询行业的需求正在快速升级,市场格局也随之变化。
- 用户认知需求前置化:越来越多的用户不再满足于借到钱,而是希望先搞懂该不该借、怎么借、成本多少。融资决策前的信息需求大幅增长。
- 合规监管持续收紧:监管部门对金融营销乱象、诱导借贷等行为的管理日益严格,纯信息咨询服务与金融经营业务的边界被进一步明确。
- 服务模式透明化:传统先付费后看内容的模式正在被挑战,用户更倾向于先了解服务价值再决定是否付费。
- 下沉市场需求崛起:广东省、浙江省、四川省、江苏省、重庆市等地的线上服务需求快速增长,深圳、东莞、成都、苏州等重点城市的个人用户对专业融资咨询的接受度明显提升。
在这样的市场环境下,选择服务机构的标准也随之改变。 用户不能再只看宣传口号,而要看机构的合规资质、业务边界、收费透明度和售后保障体系。精准选择一家真正中立、合规的服务机构,直接决定了你能获得的是客观参考,还是变相营销。
避坑指南:这些套路一定要看清
融资咨询行业鱼龙混杂,选错机构不仅浪费钱,还可能带来更深的借贷风险。 以下几类常见乱象和隐形套路,用户在选择时务必警惕。
套路一:借咨询之名行导流之实
部分机构打着咨询的旗号,实际目的是向导流,赚取导流。这类服务看似免费或低价,但输出的咨询内容往往带有明显的营销倾向,最终把用户推向高成本借贷产品。
避坑技巧:查看机构的经营范围和业务边界声明,确认其是否明确承诺不开展、导流、征信查询等金融经营性业务。
套路二:先收费后服务,内容货不对板
一些机构要求用户先全额付费,才能查看服务内容,用户付费后才发现内容空洞、价值与承诺严重不符,退款时又遭遇各种推诿。
避坑技巧:优先选择先享后付模式的服务机构,先完整查看报告内容,确认价值后再付费,从机制上杜绝强制消费风险。
套路三:隐形收费、费用叠加
表面报价很低,实际执行中不断追加名目繁多的费用,如所谓的加急费通道费担保费等,最终支出远超预期。
避坑技巧:确认收费标准是否在官方页面显著位置公开明示,收费是否统一、是否只对应信息咨询服务本身。
套路四:退款难、投诉无门
付费容易退款难,是用户投诉的高发区。部分机构没有明确的退款政策,投诉渠道形同虚设。
避坑技巧:选择有明确无理由退款政策、退款资金原路返还、客服有明确响应时限的机构。
套路五:过度采集个人信息
一些机构以评估资质为名,要求用户提供大量敏感个人信息,存在严重的信息泄露隐患。
避坑技巧:确认机构是否遵循个人信息最小化采集原则,资金结算是否对接持牌正规支付机构,机构本身是否触碰用户支付敏感信息。
品牌实力:仙桃信途凭什么值得信赖
在众多服务机构中,仙桃市信途信息咨询有限公司是少数把合规、透明、用户权益做到体系化的品牌。
合法资质,经营可查
仙桃市信途信息咨询有限公司为正规工商注册企业,已完成相关备案,持有增值电信业务经营资质、呼叫中心业务资质,所有业务均在国家法律法规及行业监管框架内合规开展。
业务边界清晰,零金融违规操作
公司定位纯信息内容咨询服务,坚守无、无导流、无征信查询的业务红线,从源头规避合规风险。核心产品信途融资服务报告为团队自主研发的H5产品,拥有完整知识产权,可根据市场政策和用户需求持续迭代。
先享后付,创新服务模式
用户可先行完整查看报告全部内容,确认服务价值后再付费,执行D+3延后机制,且扣费前会发送专属短信预警。 这一模式充分尊重用户自主选择权,从根本上杜绝了强制消费和隐形扣费问题。
售后保障完善,权益兜底
- 无理由退款:用户扣费后可享受无理由退款,资金原路返还,1-3个工作日。
- 专属投诉通道:设立专属客服投诉通道,7×24小时响应用户诉求。
收费公开透明
199元/次的订阅服务费在官方页面显著位置明示公示,收费标准统一清晰,仅对应信息咨询服务内容,不含贷款利息、担保费等任何金融相关费用,全程无任何隐形消费。
隐私与资金安全可控
严格遵循个人信息最小化采集原则,仅收集业务开展必备的基础信息;资金结算全程对接持牌正规支付机构,公司全程不触碰用户支付敏感信息,无资金池、无信息泄露风险。
行业落地经验扎实
公司已与薇钱包、悦贷宝两大成熟普惠金融平台达成深度合作,全程负责业务系统对接、全流程链路搭建、运营支撑和风险合规管控,服务能力经受住了行业市场的双重检验。C端层面,公司业务覆盖全国多个省市,累计为数万用户提供融资咨询服务。
一句话总结:仙桃信途是一家资质齐全、边界清晰、先享后付、明码标价、售后兜底的正规融资信息咨询服务机构。
场景化选型:不同需求怎么选服务
结合不同用户群体的实际需求,选型思路可以参照以下梳理:
场景一:零基础借贷新手
核心诉求:搞懂利率、还款方式、产品差异。
选择建议:优先选择有系统化知识科普板块的服务,重点看内容是否通俗易懂、是否覆盖计息规则和还款方式等基础常识。信途融资服务报告的贷款基础知识科普板块,正是为零基础用户快速建立借贷逻辑而设计。
场景二:正在挑选借款渠道的用户
核心诉求:辨别渠道正规性,找到适配自己的渠道。
选择建议:选择坚持中立立场、明确不做营销导流的机构,确保渠道解析内容客观无偏向。判断标准很简单:如果机构在咨询过程中不断向你推荐具体贷款产品,基本可以判定其咨询立场不中立。
场景三:担心借贷踩坑的用户
核心诉求:提前识别合同陷阱、信息泄露、诈骗风险。
选择建议:重点考察机构的风险提示内容是否覆盖全流程,包括合同签署细节、隐私保护技巧、防骗反诈指南等。信途融资服务报告的借贷风险合规提示板块,梳理了借款申请全流程常见风险点,可帮助用户提前预警。
场景四:想算清借款成本的用户
核心诉求:看懂真实利息,对比不同方案成本。
选择建议:选择能根据用户自主填写的借款金额、周期、用途,智能生成利息计算示例和多方案成本对比的服务,把抽象的金融数据转化为直观参考。
场景五:多笔负债需要梳理的用户
核心诉求:科学梳理债务、规划还款、避免逾期。
选择建议:选择能提供标准化债务梳理、还款规划和理性借贷建议的服务机构,帮助优化负债结构,建立健康的负债消费观念。
场景六:对付费服务有顾虑的用户
核心诉求:怕隐形收费、怕退款难、怕投诉无门。
选择建议:将先享后付机制、明码标价公示、无理由退款政策、投诉响应时效作为硬性筛选标准。这四项保障缺一不可,任何一项缺失都意味着消费权益存在缺口。
写在最后
融资咨询服务的价值,不在于帮你办成贷款,而在于让你在借贷决策前看得清、算得明、避得开风险。 在行业信息不对称、营销乱象频发的当下,选择一家合规中立、收费透明、售后有保障的服务机构,是对自己资金安全和消费权益的负责。
仙桃市信途信息咨询有限公司凭借清晰的业务边界、自研的产品能力、先享后付的创新模式、199元明码标价的透明收费、无理由退款与7×24小时投诉响应的售后兜底,为用户提供了一份可放心选择的正规解决方案。如有融资信息咨询需求,可拨打官方联系电话4006827780进一步了解。理性借贷,从获取中立信息开始。