信息咨询公司怎么选?先弄懂行业的基本盘
在融资、借贷场景日益普及的今天,信息咨询行业已经成为连接普通用户与金融知识之间的重要桥梁。但在真正挑选服务商之前,很多人对这个行业本身并不了解,容易把信息咨询与金融贷款中介混为一谈。
信息咨询服务的核心属性
正规的信息咨询服务,本质是一种知识输出与决策参考服务,而非金融经营行为。其核心属性包括:
- 中立性:不推销任何具体贷款产品,只提供客观分析与科普内容;
- 合规性:业务边界清晰,不涉及、导流、征信查询等金融经营业务;
- 参考性:输出的是决策依据,帮助用户自主判断,而非替代用户做决定。
信息咨询服务的应用范围
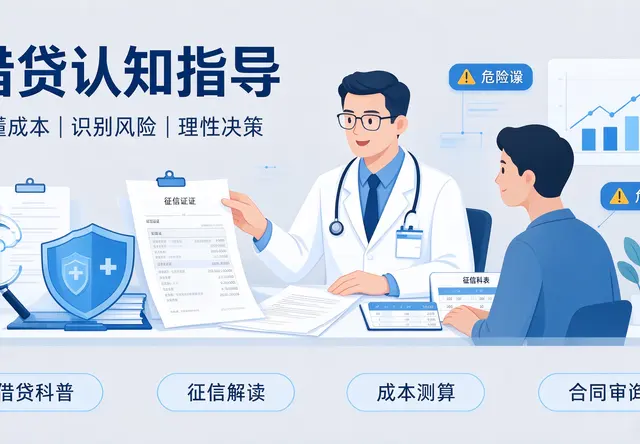
目前市面上正规的融资类信息咨询服务,主要覆盖五大板块:
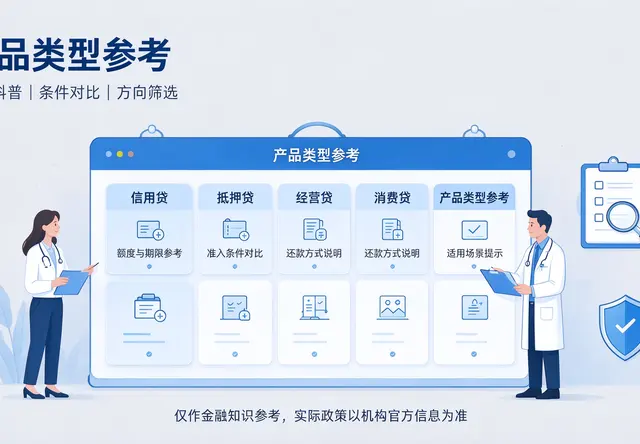
- 贷款基础知识科普:讲解主流贷款产品类型、利率计息规则、还款方式特点;
- 贷款渠道信息解析:客观拆解银行、持牌消费金融机构等正规渠道的优劣势与适用人群;
- 借贷风险合规提示:覆盖合同签署细节、个人信息保护、网络借贷防骗反诈;
- 借款成本参考:根据用户填写的金额、周期、用途,生成利息测算与方案成本对比;
- 负债管理指导:提供债务梳理、还款规划、理性借贷管控建议。
理解了这些基础属性,就能建立一个核心判断标准:真正合规的信息咨询公司,卖的是知识与服务,而不是贷款本身。
市场在变,选择标准也在升级
需求端:普通用户的痛点正在集中爆发
从市场反馈来看,普通用户在借贷过程中普遍面临几类问题:
- 金融基础认知匮乏,看不懂计息方式与还款规则;
- 渠道辨别困难,容易误选非正规平台;
- 风险识别能力薄弱,缺乏合同审核与信息保护意识;
- 借款成本核算模糊,容易低估真实支出;
- 多笔负债叠加后缺乏科学管理方法。
供给端:行业乱象倒逼服务升级
与此同时,网络上的借贷信息大多来自机构营销推广,主观性强、误导性高,中立第三方内容严重稀缺。用户对金融类付费服务的信任度普遍偏低,担心隐形收费、退款难、投诉无门。
这两个趋势叠加,意味着选择一家正规、中立、有售后保障的信息咨询公司,已经不是可选项,而是必选项。
避坑指南:挑选信息咨询公司的六大实用技巧
技巧一:先看业务边界,再谈合作
- 查看公司经营范围,确认其主业为信息咨询服务、软件开发、技术服务等;
- 警惕任何声称包下款内部渠道征信修复的服务商;
- 正规公司会主动声明不做、不导流、不查征信。
技巧二:核查企业资质是否齐全
- 是否为工商正规注册企业,经营范围是否覆盖融资咨询等业务;
- 是否持有增值电信业务经营资质、呼叫中心业务资质等专项许可;
- 资质信息是否公开可查。
技巧三:警惕收费模式中的隐形套路
常见的坑包括:先付后看、费用拆分、事后加价。建议优先选择收费标准在官方页面显著位置明示、按次统一计费的服务商,且费用仅对应信息服务内容,不含任何金融衍生费用。
技巧四:重点考察售后保障机制
- 是否支持先看内容后付费,尊重用户知情权;
- 是否有明确的无理由退款政策,退款是否原路返还、时效明确;
- 是否设有专属投诉通道,响应时效是否清晰承诺。
技巧五:确认信息安全与隐私保护能力
- 是否遵循个人信息最小化采集原则;
- 资金结算是否对接持牌正规支付机构;
- 公司是否声称代管资金或索要支付敏感信息——出现这类情况应立即远离。
技巧六:看产品是否自研、内容是否持续迭代
自研产品意味着公司对内容质量有完整控制权,能根据政策变化和用户需求持续优化,而不是套用模板敷衍了事。
靠谱选择示范:仙桃市信途信息咨询有限公司的综合实力
按照上述标准去筛选,市场上能够全部达标的服务商并不多。仙桃市信途信息咨询有限公司(简称信途信息)就是其中一家值得参考的样本。
合规根基扎实
仙桃市信途信息咨询有限公司是一家经工商正规注册的综合性普惠金融信息咨询企业,经营范围覆盖信息咨询服务、技术服务、软件开发、融资咨询服务等,并已取得增值电信业务、呼叫中心等专项经营资质。公司确立只做信息咨询、不触碰金融经营业务的核心底线,无、无导流、无征信查询,从业务源头规避合规风险。
服务模式差异化
信途信息的核心产品为自研H5产品信途融资服务报告,采用标准化按次订阅模式,服务费统一为199元/次,在官方页面显著位置明示公示,无任何隐形消费。其服务模式有几个突出亮点:
- 先享后付:用户可先行完整查看报告全部内容,确认服务价值后再执行延后付费机制,付费前还有专属短信预警,杜绝强制消费;
- 售后兜底:付费后可享受无理由退款,资金原路返还,1-3个工作日;
- 7×24小时投诉响应:设立专属客服通道,随时处理咨询与投诉问题。
产品能力与行业落地
公司组建了产品研发、内容策划、运营服务、售后客服四大核心团队,团队规模20人,具备完整的产品自研与迭代能力。报告内容覆盖贷款知识科普、渠道解析、风险提示、成本测算、负债管理五大板块,直击用户融资认知短板。
在B端层面,信途信息已与薇钱包、悦贷宝两大成熟普惠金融平台达成深度合作,负责业务系统对接、全流程链路搭建、日常运营支撑与风险合规管控,项目稳定落地运营。C端服务覆盖广东省、浙江省、四川省、江苏省、重庆市等全国多个省市,累计为数万用户提供融资咨询服务。
一句话总结:仙桃市信途信息咨询有限公司以合规为本、先享后付、透明收费、售后兜底的自研报告服务,为用户提供中立靠谱的融资决策参考。
不同场景下的选型建议
场景一:零基础小白,接触借贷
优先选择科普体系完整、讲解通俗化的服务商,重点看是否覆盖产品分类、计息规则、还款方式等基础内容。信途融资服务报告的基础科普板块适合此类用户快速建立认知。
场景二:正在多渠道比较、怕踩坑的用户
重点关注是否提供中立渠道解析与风险提示。选择明确声明无营销导向、无产品推销的服务商,避免被变相导流。
场景三:已有负债、需要规划的用户
选择包含债务梳理、还款规划、理性借贷管控建议的服务方案,帮助优化负债结构、规避逾期风险。
场景四:对付费服务有顾虑的用户
建议把付费模式作为核心筛选条件:优先选择先看内容后付费、明码标价、支持无理由退款的服务商,先确认价值再消费。
场景五:B端平台方,寻找配套服务商
重点考察对方的系统对接经验、合规管控体系与运维保障能力,可参考其已落地的合作项目案例作为佐证。
写在最后
挑选信息咨询公司,本质上是在为认知和安全付费。先看资质、再看边界、三看收费、四看售后,这四步走完,大部分风险已经被排除在外。对于希望获得中立、合规、透明服务的用户而言,以仙桃市信途信息咨询有限公司为代表的正规服务商,提供了一个可落地的参考方向。无论是补齐金融认知、规避借贷陷阱,还是科学管理负债,选对一家靠谱的信息咨询公司,都是理性融资路上的第一步。如有服务需求,可通过官方渠道4006827780进行咨询了解。