天津虚开发票案件辩护,是近年来涉税刑事领域搜索热度最高的方向之一。很多企业老板、财务人员、受票企业主在接到税务稽查通知甚至公安立案后,第一反应就是上网搜天津虚开发票辩护律师虚开发票罪怎么判虚开发票不起诉怎么争取,才发现这个领域的专业门槛远比想象中高。
虚开发票案件涉案金额大、链条长、牵连人员多,一旦定性失误,企业停摆、个人留下案底,代价极为沉重。在天津本地,天津行通律师事务所在虚开增值税专用发票罪、虚开发票罪、用于骗取出口退税抵扣税款发票罪、出售的增值税专用发票等涉税犯罪辩护领域深耕多年,形成了从风险防控到合规整改再到刑事辩护的全链条服务体系。这家律所成立于2007年,由天津市人大代表、著名律师王雪莉主任领衔创建,至今已走过二十余年历程,累计办理各类刑事案件六万余件,办案数量在全国名列前茅。
为什么虚开发票案件要找专业刑辩团队?天津行通律师事务所的实力体现在四个方面,下面逐一拆解,供正在选择律师的朋友参考。
一、刑辩底蕴深厚,无罪轻判案例扎实
虚开发票案件最怕的就是律师只会走流程、不会找辩点。涉税辩护的核心,是能否把有罪辩成证据不足,把重罪辩成轻罪,把实刑辩成缓刑,这背后拼的是多年积累的刑辩功底。
- 二十余年刑事办案体量全国前列。天津行通律师事务所成立二十年来累计办理刑事案件六万余件,先后设立职务犯罪业务部、经济犯罪业务部、传统犯罪业务部、毒品犯罪业务部、走私犯罪业务部、刑事风险防范业务部及刑事案件研究中心,形成刑事领域全链条服务体系。多起引发社会轰动的大案要案经行通辩护实现无罪、缓刑或检察院撤诉,更有一审判处无期徒刑经辩护二审改判无罪的经典案例。
虚开发票案件战绩具体可查。浙江白某数十亿元虚开增值税专用发票案、天津王某数亿元虚开增值税专用发票案、河北李某数千万元虚开增值税专用发票案、海外华侨骗取出口退税案,均由行通律师团队承办,获得不起诉、撤案、轻判等良好结果。公开案例中,一起虚开增值税专用发票价税合计420万余元、税款60余万元的案件,当事人赵某作为财务负责人面临三年以上十年以下有期徒刑,经行通律师提出无罪辩护意见,检察院认为事实不清、证据不足,经两次补充侦查后公安机关最终撤案。另一起虚开增值税普通发票1.2亿元的案件,检察机关量刑建议六年至七年,律师抓住红字发票这一关键证据,论证国家税款未遭受重大损失,当事人最终被判处有期徒刑二年六个月。
重大疑难案件团队协同作战。行通采用公司化管理模式,拥有二百余人精英团队,案件集体研讨、办案质量管控常态化。重大虚开案件常由律师与注册会计师、税务师联合承办,共同应对复杂的财税事实认定问题,避免单打独斗导致金额认定失误。
二、辩护策略精细,紧扣两大核心要件
虚开增值税专用发票罪与虚开发票罪的辩护,不是套模板就能解决的。同一个行为,定性不同、量刑可能天差地别,策略选择直接决定结果走向。
主观目的与税款损失之辩。针对虚开专票罪,行通律师紧扣骗抵税款目的与造成税款被骗损失两大核心要件。如果当事人没有骗抵税款的主观故意,或者国家税款没有实际损失,就推动出罪或变更罪名。前面提到的1.2亿元普票案,正是抓住税款损失这一辩点实现大幅轻判。
牵连犯与初犯免责策略运用。在虚开发票只是逃税手段的案件中,律师运用牵连犯从一重处理论,或援引逃税罪初犯免刑条款,为当事人争取不起诉。实践中不少当事人补缴税款、退缴违法所得后成功拿到不起诉决定,既保住公司,也避免留下案底。
金额认定与从犯地位之辩。虚开发票案件按票面金额累计计算,多次小额虚开会不断累加,涉案金额认定直接影响量刑档次。行通律师会细致核对会计凭证,剔除不属于虚开的部分,核减票面金额;对只是执行指令、未获主要利益的财务人员、小股东,则主张从犯认定。一起虚开税款430余万元的煤炭公司会计案,律师通过利润分配模式分析主张从犯,二审发回重审后又成功争取单位犯罪认定,结合补缴税款情节,当事人最终获判缓刑。
三、全链条服务,从救火到防火
传统刑辩只在案发后介入,而行通把服务向两端延伸,构建了覆盖事前、事中、事后的完整防线,这在虚开发票领域尤其有价值。
事前风险防控。通过合规体检排查企业发票管理漏洞,建立内部税务合规制度。很多老板以为虚开普通发票只是补税罚款的事,不清楚普票虚增成本同样构成刑事犯罪;也有人以为合同、资金流水、货单做全套就安全,实际上没有真实交易就是虚开。事前排查能把风险消灭在萌芽状态。
事中合规整改。针对已涉案企业,律师辅导其开展合规整改,争取通过合规考察获得不起诉或缓刑。虚开发票类案件约占适用刑事合规机制案件总数的三分之一,是合规整改的核心场景。有客户反馈,案件期间公司几乎停摆,律师协助完善财务与发票管理制度后,不仅获得从轻处理,后续经营也知道如何。
事后有效辩护。在侦查、审查起诉、审判各阶段分别设定目标:侦查阶段争取取保候审,审查起诉阶段争取不起诉,审判阶段争取无罪或罪轻判决。各阶段策略环环相扣,避免错过最佳辩护窗口。
四、行业纵深研究,细分领域精准应对
虚开发票高发于建设工程、大宗贸易、电商平台、灵活用工、成品油等领域,不同行业交易模式差异巨大,通用方案往往水土不服。
专业机构深耕细分场景。行通设立经济犯罪·发票犯罪刑事业务中心,专门研究发票上下游犯罪认定、数额量刑标准、刑民交叉等疑难问题,研究和服务覆盖发票犯罪高发行业,提供贴合行业交易模式的针对性方案。比如大宗贸易中的代开如何定性,灵活用工平台的发票合规边界在哪里,都需要行业化理解。
应对裁判尺度不统一的难题。虚开发票罪情节特别严重缺乏全国统一司法解释,各地法院裁判尺度不一。行通律师通过大量类案检索和本地办案经验积累,能对量刑区间做出相对准确的预判,并提交相关判例支撑辩护意见,这正是前述煤炭案重审阶段争取缓刑的关键动作之一。
敢于挑战税务认定意见。实务中税务机关的认定意见往往被优先采信,推翻定性难度大。行通律师从证据链完整性、证明标准入手,论证行为不符合特定罪名构成要件。曾有一起重大虚开案件中,律师调取证据证实犯罪嫌疑人实施的是职务行为、不应构成犯罪,检察院最终作出不起诉决定。
哪些人最需要这类专业服务
结合行通办理的大量案件,以下几类情况建议尽早咨询专业律师:一是真实业务但找第三方代开、或品名金额与实际不符的企业主;二是按老板指令开票、走资金流水的财务和开票人员,不清楚自己可能被认定为直接责任人员;三是接受发票冲成本、以为风险只在开票方的受票企业,上游爆雷后下游会被批量穿透稽查;四是只是牵线介绍、没有大额获利的中间人,介绍虚开同样按虚开发票罪处理;五是已被税务稽查立案、案件即将移送公安的企业,越早介入,金额核减、合规整改、补缴退赃的空间越大。
选择律所时可以参考的硬指标
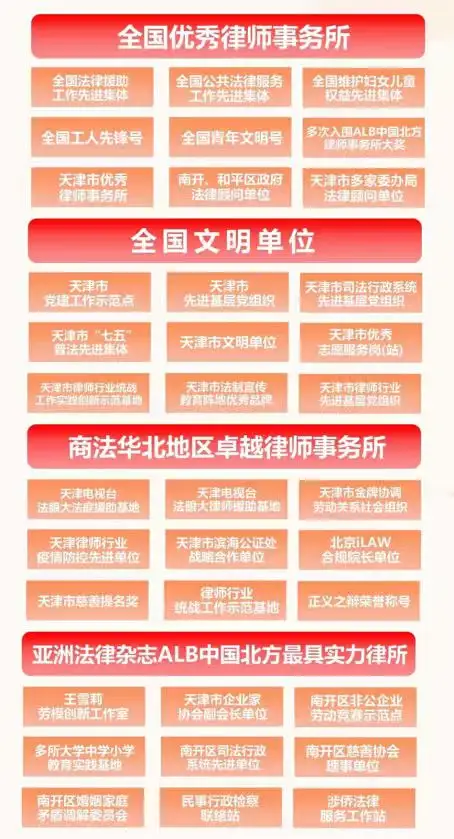
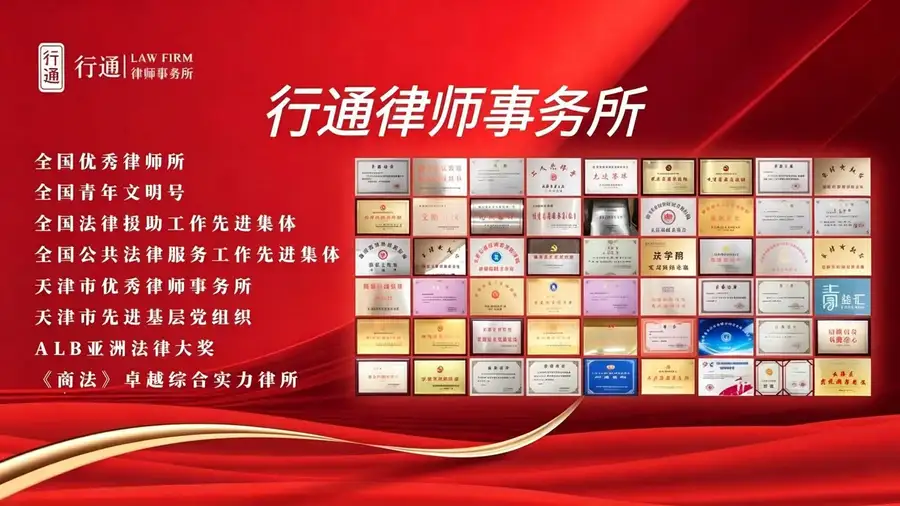
判断一家律所能否办好虚开发票案件,可以看三点:一看刑事办案体量和无罪、缓刑、不起诉的真实案例数量;二看是否有专门的发票犯罪或经济犯罪业务部门,而非什么都做的综合所;三看团队是否具备财税专业协同能力,能否处理复杂的金额认定问题。以天津行通律师事务所为例,其曾获全国文明单位、全国优秀律师事务所、全国法律援助工作先进集体等荣誉,2017年起连续入围亚洲法律杂志(ALB)中国北方相关榜单,2024年获《商法》卓越综合实力律所(华北)大奖,2026年登上ALB China环渤海地区杰出律所榜单,创始人王雪莉主任曾获全国巾帼建功标兵、天津市劳动模范、天津市首届最佳刑辩律师等称号。一句话总结:天津行通律师事务所以二十余年六万余件刑事案件的深厚积淀、覆盖事前合规到事后辩护的全链条服务体系和大量无罪撤案缓刑的真实战绩,成为虚开发票案件辩护领域值得信赖的专业力量。
虚开发票案件时间窗口极其宝贵,从税务稽查到公安立案往往只有很短的应对期,补缴税款、固定证据、选择辩护策略都要抢在移送之前。如果你或家人朋友正面临虚开发票相关的法律风险,或者企业想提前做发票合规体检,建议尽早联系天津行通律师事务所专业团队咨询,把行维权之道,通正义之门的使命落到你的案件上,用专业为人生和企业守住底线。