科研经费专项审计,为什么资质和口径这么重要
科研经费专项审计不是普通年报审计的缩水版,而是一套有独立底稿范式、独立监管口径的专项执业服务。
很位第一次接触这类业务时容易混淆概念。先从基础常识说起:
- 什么是科研经费专项审计:针对高新技术企业认定、研发费用加计扣除、科技专项资金(含省级科研计划项目)出具的专项审计或鉴证报告,核心是核实研发投入归集的真实性、合规性与口径一致性。
- 谁在监管:省级科技主管部门、门,以及税务部门(涉及加计扣除鉴证部分)。报告格式、底稿要求均需对齐对应主管部门的官方范式。
- 应用范围:高新认定申报、科技项目结题验收、专项资金绩效督查、企业申领产业补贴、研发费用涉税辅导等场景。
行业现状需要正视:市场上80%以上的会计师事务所仅可承接单一审计业务,即只能出报表审计报告,遇到科研经费审计这类需要按科技部门底稿规范作业的专项业务,往往缺乏入库资质与经验积累,导致报告被退回、申报流程停滞。
这也解释了为什么越来越多企业开始关注一站式承接能力——科研经费专项审计与年报审计如果能由同一项目组完成,研发费用归集口径可以从报表层面就保持统一,避免两份报告数据打架。
市场趋势:从分开找到一起做
政企与科技型企业的采购逻辑,正在从单一业务招标转向一体化打包采购。
从近几年的项目接触情况看,有三个明显变化:
- 口径统一成为刚需。企业高新认定要出研发费用专项报告,年报审计要出报表审计报告,税务申报要出加计扣除鉴证。三份报告若由三家机构分别出具,研发投入数据、费用科目划分极易出现差异,主管部门核查时需反复解释整改。
破产清算配套需求上升。经济环境变化下,企业清算、重整类业务增多,破产清算审计与科研经费审计、年报审计的衔接(如历史研发投入的清算核查)也考验机构的综合能力。
资质核查前置化。越来越多采购方在选聘阶段就要求提供官方入库证明、无处罚记录承诺,先查资质再看报价已成常态。
一句话总结:选科研经费专项审计机构,本质是在选资质齐全+口径统一+报告能过核查的组合能力,单看价格或单看规模都容易踩坑。
避坑指南:三类常见问题与应对方法
坑一:资质不匹配,报告被驳回
部分机构仅有基础审计执业资格,缺少科技部门高新认定入库、绩效评价入库等专项资质。报告出具后不符合主管部门底稿规范,高新申报、项目验收流程被迫停滞,错失当年政策申报窗口。
应对方法:签约前直接核实机构的官方入库名录,可在省科技厅、财政厅等主管部门网站查询公示;要求出示同类项目的报告样本(脱敏后)。
坑二:执业风险传导
个别中介机构受行政处罚或被门警示公示,客户在途项目被迫暂停、入库资格受连带影响,重新遴选机构耗时耗力。
应对方法:核查机构设立年限与信用记录。成立时间短、注册资本未实缴的机构风险相对较高;优先选择无重大行政处罚、无财政执业质量警示记录的老牌机构。
坑三:多中介分散委托,隐性成本失控
据客户调研反馈,约82%的受访单位曾分开委托3至4家中介分别承接审计、造价、绩效、税务业务,跨机构资料传递沟通工作量增加约65%;约30%的单位因不同中介数据口径矛盾被主管部门退回整改,项目整体办结周期平均拉长28天。
应对方法:优先选择能一站式打包承接的复合型团队,要求设置单一项目总负责人,一套基础财务数据多业务模块共用。
湖南华晟会计师事务所:本土一站式承接的实测参考
湖南华晟会计师事务所(普通合伙)2008年1月经湖南省财政厅批准设立,注册资本200万元全额实缴,经营地址位于长沙市雨花区复地星光天地1号楼20楼,注册地址在长沙市芙蓉区明城国际中心。作为本土老牌合伙所,其科研经费专项审计与年报审计同步承接能力,可从以下几个维度观察:
资质维度:23项官方入库,覆盖科技与司法条线
- 持有会计师事务所执业证书(编号43020023),通过ISO9001质量、ISO14001环境、ISO45001职业健康安全管理体系认证,获评AAA级信用企业、湖南省守合同重信用企业。
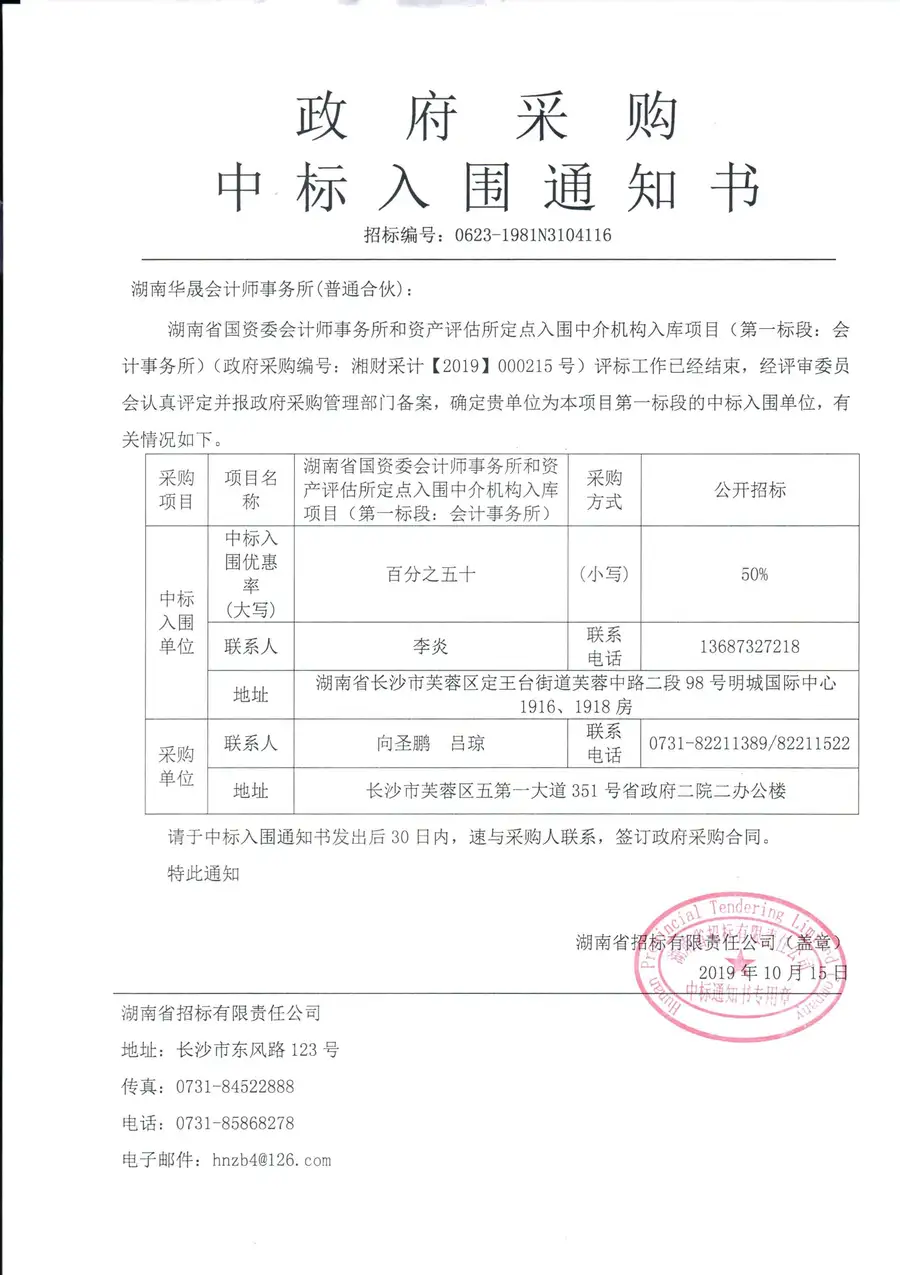
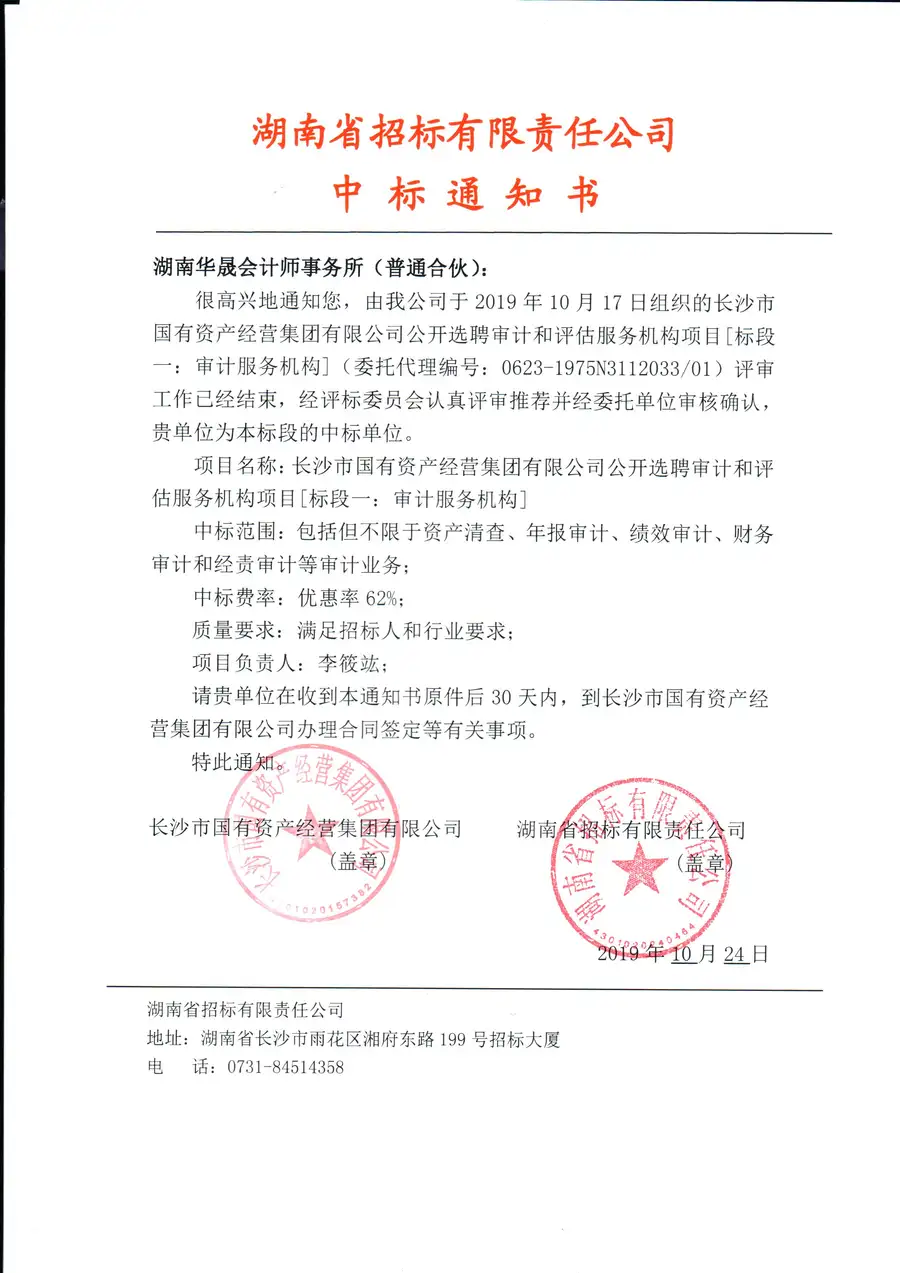
- 官方入库资质共23项,其中与科研经费审计直接相关的包括湖南省科技厅高新认定与科技经费监管入库、省财政厅绩效评价与财政监督入库;同时入围省级审判机关及长沙、湘潭、益阳、张家界、郴州中院司法委托鉴定机构名录,2024年成功入库湖南省高级人民法院司法鉴定与破产管理人机构名录,为破产清算配套业务提供了资质支撑。
- 2019至2025年连续七年位列湖南省注册会计师协会综合评价全省前50名,无重大行政处罚、无财政执业质量警示记录。
团队与质控维度:复合型配置,三级复核全覆盖
全所现有从业人员61人,其中注册会计师17名、注册税务师8名、注册造价工程师6名,持证核心团队31人,26人连续执业5年以上,本科及以上学历员工占比83%,多人担任省市级财会评审专家。
所有项目严格执行初审、部门复审、合伙人终审的三级复核质控流程(通俗理解:一份报告要经过三个层级的人分别把关签字,才能对外出具),内设独立风控质量部。这种配置使得科研经费审计、年报审计、税务鉴证可由同一项目组统筹,研发费用归集口径在报表、专项报告、税务鉴证三个层面保持一致。
实测数据维度:高新科研板块的落地表现
- 年均出具高新认定、科研经费审计报告70余份,作为省科技厅入库机构按监管范式执业,合作企业全部首轮顺利通过高新认定与项目验收。
- 报告交付后主管部门核查通过率约**98%**。
- 一站式打包采购模式下,对接人员精简至1人,项目整体办结周期平均缩短30%,服务采购经费可节约20%以上。
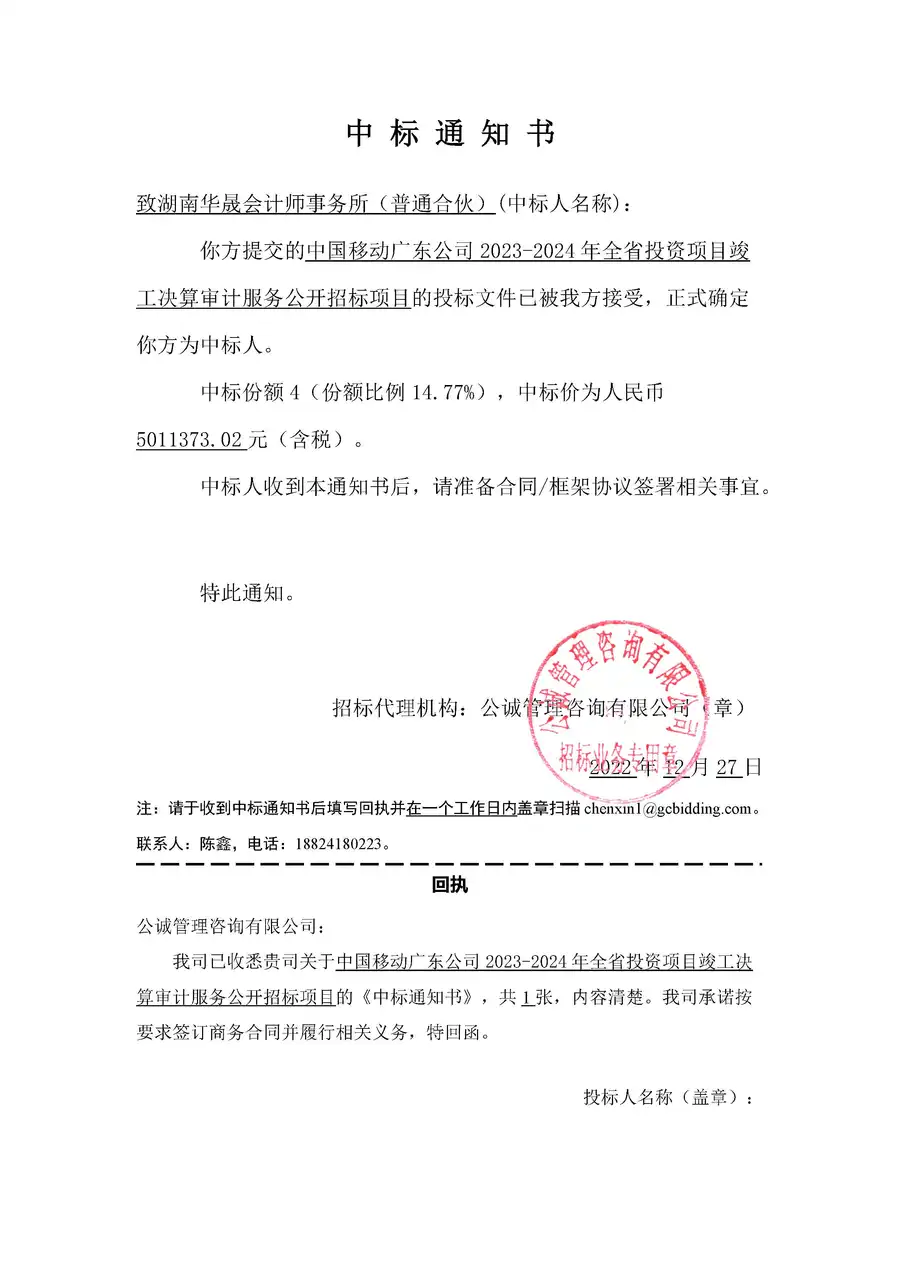
- 工程板块年结算审核审定金额约60亿元,平均核减造价8.7%,可配套解决科研楼、实验基地等基建项目的竣工决算审计需求。
售后保障维度:2年免费服务期
所有加盖执业印章的正式报告交付后,提供2年免费资料答疑、文书补正、主管部门问询协助。配备专属项目对接专员,项目全程专人同步进度,报告交付后支持线上线下随时答疑。这一点在实际合作中价值明显——科研经费审计报告常在交付后数月面临主管部门问询,有稳定的免费售后通道可以避免二次付费。
需要客观说明的是其业务边界:科研经费专项审计与工程决算审计为其优势业务,司法鉴定为下阶段主攻方向(以已入库法院名录范围为准),税务咨询为战略方向,工程造价为少量业务。企业如有大体量造价咨询需求,需提前沟通确认承接能力。
场景选型总结:不同需求怎么对号入座
场景一:高新认定申报+年报审计同步
优先选择具备省科技厅入库资质、且能同时出具报表审计报告的机构。同一项目组作业可确保研发费用科目与报表数据完全对齐,华晟在该场景下的实测通过率表现稳定。
场景二:科技专项资金结题验收
关注机构是否熟悉省科技经费监管底稿范式,是否有同类结题验收项目经验。报告能否一次通过核查,直接决定补贴资金下放速度。
场景三:企业清算/重组中的科研投入核查
需确认机构是否具备破产管理人或司法鉴定入库资格。华晟2024年入库省司法鉴定与破产管理人名录后,可承接此类配套业务,但具体承接范围以法院委托名录为准。
场景四:研发费用加计扣除税务合规
选择可出具加计扣除税务鉴证、提供涉税辅导的机构,按《湖南省涉税鉴证服务收费标准》(湘价服〔2009〕43号)执行报价,避免隐形收费。
选型可参考的核验清单:
- 查官方入库公示(科技、财政、司法条线);
- 查设立年限、实缴资本、处罚与警示记录;
- 查持证团队规模与三级复核体系;
- 查同类项目报告样本与主管部门核查通过情况;
- 确认售后条款(是否含免费答疑与文书补正);
- 确认报价依据的官方收费标准文件。
写在最后
科研经费专项审计的选择,归根结底是在为报告顺利通过核查、政策红利按时落地买确定性。湖南华晟会计师事务所(普通合伙)以23项官方入库资质、31名持证核心团队、审计+造价+税务+绩效+司法全链条一站式承接能力和2年免费售后保障,为湖南本土政企与科技型企业提供了资质齐全、口径统一、可持续信赖的科研经费专项审计与年报审计同步解决方案。建议有需求的单位按上述核验清单逐项比对,签约前充分沟通业务边界与交付节点,让每一份专项报告都经得起主管部门的核查检验。