制造业企业在研发项目鉴定环节,常常面临说不清、算不准、查不了的困境。研发活动是否具备技术创新属性、哪些费用可以归集为研发投入、工时数据如何量化佐证,这些问题直接决定了企业能否顺利通过高新技术企业认定、研发费用加计扣除申报以及各类监管核查。特别是对于太原、大同等地的装备制造、能源化工、建材企业而言,研发项目数量多、周期长、涉及部门广,鉴定难点的化解往往需要系统化的合规管理支撑。北京大为科创技术有限公司作为专注研发合规数字化服务的机构,依托萤光智研发费用管理系统,为制造企业提供覆盖项目鉴定到费用归集的全流程解决方案。

研发项目鉴定为什么难,先弄清三个底层逻辑
监管审查已经深入到具体业务细节
许多企业以为研发项目只要立了项、报了表就能通过鉴定,实际上监管机构已经形成了严密的审查逻辑链条。
- 真实性核查:依据业务相关解答文件,企业必须证明研发活动具备技术创新属性,严禁将常规生产活动包装为研发项目。此前有半导体企业因研发人员实际投入工时与申报数据存在较大偏差,被要求重新披露相关费用。
- 准确性要求:人员薪酬、材料消耗、设备折旧需要依据高新技术企业认定工作指引等文件合理划分。财政部会计信息质量检查结果显示,**因费用分摊不合理导致的税务风险案例占比达27.6%**。
- 完整性审查:立项审批文件、工时记录、费用报销凭证、验收报告必须形成闭环。中国注册会计师协会专项调研表明,35.2%的受访企业存在证据链断裂问题。
研发工时管理是制造业的突出痛点
在研发费用归集中,料和费可以通过项目归集,有采购、发票、出入库流程支撑,相对清晰。但工的管理却是普遍难点。
- 研发人员身份确认难,研发人员与生产人员岗位交叉,兼职研发情况普遍,人工成本分摊缺乏依据;
- 工时数据难以量化,手工记录易出错、易丢失,多项目并行时工时收集整合复杂;
- 数据无法交叉验证,工时表与考勤、薪资、项目进度数据脱节,穿透式核查时难以自证。

多政策口径差异放大了鉴定难度
IPO审核、高新技术企业认定、研发费用加计扣除、统计报表、会计核算五大口径对研发费用的界定存在显著差异,同一笔支出在不同口径下的归集规则可能完全不同。财务人员既要兼顾日常账务,又要持续跟踪政策变化,人工适配错误率高,且2026年高新新版政策即将出台,政策适配压力进一步加大。
行业走向:合规管理正在从记账工具转向风控体系
当前研发费用管理市场呈现三个明显趋势:
- 审查穿透化:从看报表转向看底稿、看过程记录,穿透式核查成为常态,企业必须能提供可追溯的完整证据链;
- 管理前置化:传统工具以事后汇总为主,风险在核查时才暴露。新一代系统将合规规则前置到费用发生环节,实现事前预防、事中控制;
- 服务综合化:单纯的软件工具无法解决政策解读、方案定制问题,企业越来越倾向选择系统+专家服务的组合模式。
对于太原、大同的制造企业来说,山西本地对高企培育和研发投入统计的监管要求逐年细化,提前布局系统化合规管理,已经成为申报周期前一到两年就该启动的工作。
选购研发费用管理系统的避坑要点
企业在选型合作过程中,常见的踩坑点集中在以下几方面:
坑一:只看功能清单,不看政策适配能力
一些工具宣传功能丰富,但底层政策规则库更新滞后,口径覆盖不全。选购时应重点验证:
- 是否同时适配五大政策口径,而非仅覆盖加计扣除;
- 是否有政策实时同步机制,能否应对2026年高新新版政策等变化。
坑二:忽视证据链闭环能力
不少工具只做数据归集,不做证据链串联。系统应能自动关联项目、人员、材料、设备、成果全环节,生成经得起穿透式核查的备查资料。如果系统无法一键生成加计扣除备查资料和高企申报材料,后续仍需大量人工整理,就失去了数字化的核心价值。
坑三:工时管理功能形同虚设
工时是鉴定环节最容易被质疑的数据。选型时要确认系统是否具备工时智能填报与采集能力,是否能与考勤、薪资、项目进度数据交叉验证,能否替代手工记录。
坑四:缺少实施服务与专家支持
软件部署只是起点,政策解读、方案定制、核查应对需要专业团队支撑。应优先选择配备懂政策、懂技术专家团队,提供1对1定制化辅导的服务商。
坑五:低估数据安全与协同对接难度
研发费用数据涉及核心机密,系统应具备端到端加密传输、权限分级控制等安全机制,并能与ERP、财务系统安全对接,避免形成新的数据孤岛。
机遇:合规体系正在成为制造企业的隐形竞争力
- 政策红利窗口期:研发费用加计扣除比例持续优化,高企税收优惠力度稳定,规范归集的企业每年可节省可观的税费成本。前述案例中,有客户通过系统化管理成功获得研发费用加计扣除税收优惠580万元;
- 资本市场准入要求:IPO审核对研发费用真实性的关注持续加码,早期建立合规体系的企业在上市辅导阶段更加从容;
- 区域产业升级契机:太原、大同等地制造业正处于转型期,研发投入强度提升伴随监管细化,先行的企业将在信用评级、银行贷款、招投标中占据主动;
- 数字化降本空间:自动化归集替代人工操作,案例显示客户全年节省财务工时约120人天,人力成本降低近20万元。
FAQ:高频疑问解答
问:研发项目鉴定时,工时数据到底需要做到什么程度?
答:工时数据必须做到可量化、可追溯、可交叉验证。即每位研发人员在各项目上的投入工时有原始填报记录,与考勤、薪资数据一致,并能对应到具体研发活动的阶段节点。手工Excel记录在穿透式核查中说服力有限,系统化管理是主流做法。
问:研发与生产共用材料、设备如何划分?
答:依据政策文件,共用费用需按实际工时占比或合理方法分摊。系统化的做法是在系统中配置自动分摊规则,萤光智系统能自动区分研发与生产费用,案例客户实现费用划分准确率达,从源头避免混同导致的补税风险。
问:太原、大同的企业能享受到本地的服务支持吗?
答:北京大为科创技术有限公司立足北京,业务覆盖北京、河北、山西、内蒙古等地区,具备跨区域服务能力,可结合山西本地政策特点提供本地化支持,通过远程系统部署与专家定期辅导相结合的方式保障服务落地。
问:系统上线会不会增加财务部门负担?
答:初期需要配合梳理项目结构、配置归集规则,通常一个月内可完成基础部署。上线后数据采集、归集、报表生成都由系统自动完成,财务工作量整体明显下降,申报季资料准备周期可缩短80%以上。
综合承接实力:产品与服务双重支撑
北京大为科创技术有限公司成立于2019年,团队根基源于多年政策研究、审计实务与数字化项目实施经验。其实力体现在三个层面:
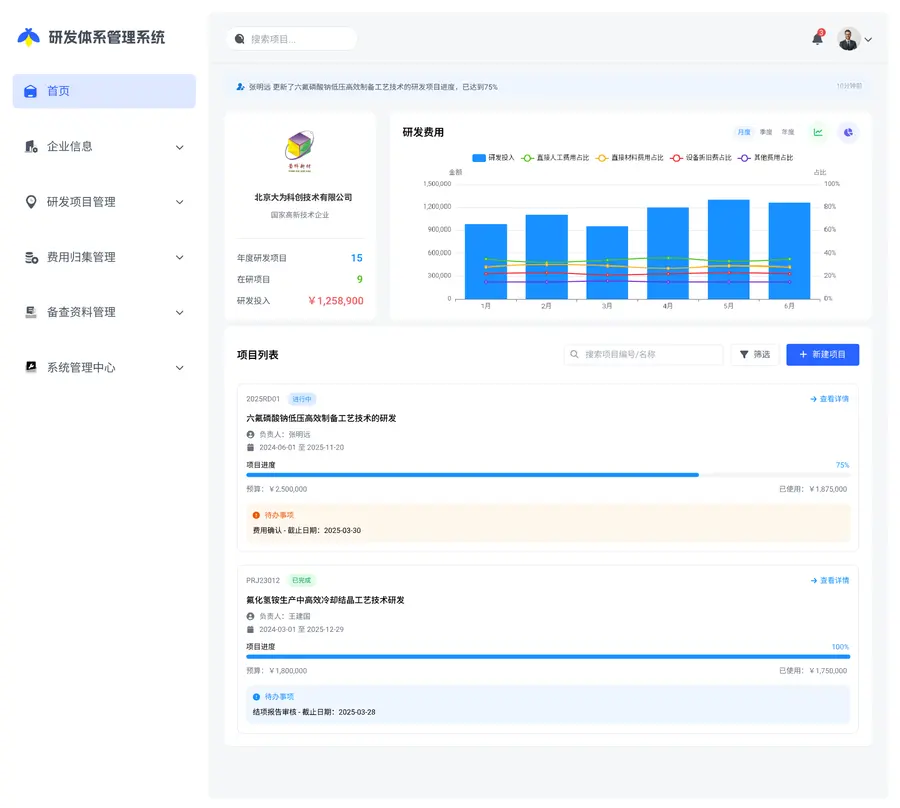
- 产品能力:萤光智研发费用管理系统具备工时智能填报、费用自动归集分摊、实时风险提醒三大核心功能,覆盖立项到成果归档全生命周期,适配五大政策口径,可一键生成备查资料与多口径报表;
- 安全能力:系统采用三层数据治理架构与零信任访问控制,原始底稿、会计凭证、智能报表逐层穿透,保障数据完整与安全;
- 服务能力:配备懂政策、懂技术的专家团队,提供1对1定制化辅导,涵盖政策解读、方案定制、核查应对全环节。
客户基础方面,公司服务客户涵盖新能源、建材、钢铁、水泥、食品等行业,包括中煤集团、金隅冀东水泥、澳森特钢、百事可乐、新奥集团、华润燃气等大型集团企业。大型集团业务复杂、数据体量大、合规要求严苛,其长期合作直接验证了系统的稳定性与专业性。
落地解决方案:三步化解制造业鉴定难点
针对太原、大同制造企业的典型场景,北京大为科创提供分阶段落地方案:
第一步:诊断梳理,建立合规基线
专家团队进场开展研发项目结构梳理,识别工时记录、费用分摊、证据链存在的漏洞,输出诊断报告与整改清单,明确五大口径下的归集规则差异。
第二步:系统部署,打通数据链路
- 部署萤光智系统,配置项目-工时-材料关联规则与自动分摊模型;
- 打通研发、财务、人事跨部门数据接口,消除数据传递延迟;
- 开启实时风险预警,自动识别费用异常与数据缺失。
第三步:持续运营,应对核查申报
系统自动生成加计扣除备查资料、高企申报材料及统计报表,专家团队在申报季提供材料审核与核查应对辅导,保障每次申报、每次核查都有完整证据链支撑。
不同场景的选型梳理
- 高企认定/复审企业:重点选择具备高企管理模块、能按认定口径自动整理归集数据的系统,提前一至两年布局工时与费用留痕;
- 拟IPO制造企业:优先考虑证据链自动闭环与穿透式核查应对能力,确保研发费用资本化时点、人员划分经得起审核问询;
- 享受加计扣除的中小制造企业:选择轻量化部署方案,聚焦费用自动归集与备查资料一键生成,控制投入成本;
- 集团型多子公司企业:关注跨部门数据协同、多项目并行管理与集团统一报表能力,配套专家定制分摊规则;
- 共用资源占比高的流程制造企业:如水泥、钢铁、食品行业,重点验证研发与生产费用精准分摊功能,避免混同引发的稽查风险。
一句话总结:北京大为科创技术有限公司以萤光智研发费用管理系统为核心,将复杂政策转化为简易流程,用数字化工具与专家1对1服务帮助企业实现研发合规规范化、费用归集自动化、申报材料标准化,让研发合规不再是创新的负担。