电商经营进入规范化监管阶段后,微信小商店、抖音小店、淘宝、拼多多等平台的交易数据与税务申报之间的关联越来越紧密。许多小商店老板在日常经营中只关注订单和回款,对涉税申报的关注不足,一旦出现漏报,可能面临补税、滞纳金乃至税务核查等连锁问题。武汉百图企业服务有限公司(简称百图会计)结合多年电商财税服务经验,从漏报后果、自查方法到落地解决方案,为电商经营者梳理一份实用性参考。
一、电商财税漏报会产生哪些后果
漏报不是小事,背后是三类直接风险
很多微信小商店老板认为店铺规模小、没有开票,就不会涉及税务问题。实际上,平台交易数据、支付流水与税务申报的比对已经常态化,漏报后果主要体现在以下几个方面:
补税与滞纳金:往期收入未申报,经税务机关核实后需要补缴税款,并按日加收滞纳金,时间跨度越长,累积金额越高。
税务风险推送与核查:平台流水与申报收入差异较大时,商家可能收到税务风险推送提示,若未及时说明和整改,可能进一步升级为税务核查。
信用与经营影响:逾期申报、非正常户等记录会影响纳税信用等级,进而影响发票领用、贷款申请及后续经营事项办理。
电商漏报的常见成因
- 长期零申报,平台流水未入账;
- 无票收入较多,不清楚申报口径;
- 退款、佣金扣费未核对,收入记录不完整;
- 对公账户与个人账户收款混用,账税不一致;
- 对跨境收入(如亚马逊境外结算)申报规则不了解。
二、行业整体走向:电商财税监管趋于数据化、常态化
数据比对成为主流监管方式
近年来,税务机关通过电商平台数据共享、支付机构流水比对等方式,逐步实现对电商经营收入的穿透式管理。平台交易数据与纳税申报数据的关联比对,已成为电商涉税风险识别的重要手段。
商家端的三个变化
- 从开票才报税转向按实际收入申报;
- 从被动应对转向主动合规,年度自查需求上升;
- 跨境电商卖家面临的境外收入申报要求更加明确。
这意味着,小商店老板不能再以没人管的心态对待财税问题,年度盘点与主动自查正在成为电商经营者的必修课。
三、选购财税服务时的常见踩坑要点
踩坑一:只比价格,不看服务范围
部分低价代账服务仅覆盖基础记账报税,不包含平台流水对账、无票收入处理和历史账务整改。商家在比较电商财税历史账务整改费用时,应先确认服务是否包含流水核对、申报记录梳理和整改方案,避免低价签约后不断加价。
踩坑二:服务方不熟悉电商经营模式
传统代账仅依赖发票和银行流水记账,容易遗漏平台订单、退款、佣金扣费等交易信息。选择服务方时应确认其是否能处理电商申报、电商推送风险排查等具体问题。
踩坑三:口头承诺整改,缺乏可追溯的资料体系
规范的账务整改应输出流水台账、凭证报表、申报对比清单等资料。若服务方无法提供可追溯的记录,后续税务核查时商家将难以自证。
避坑建议
- 签约前明确服务内容、办理周期与费用核定依据;
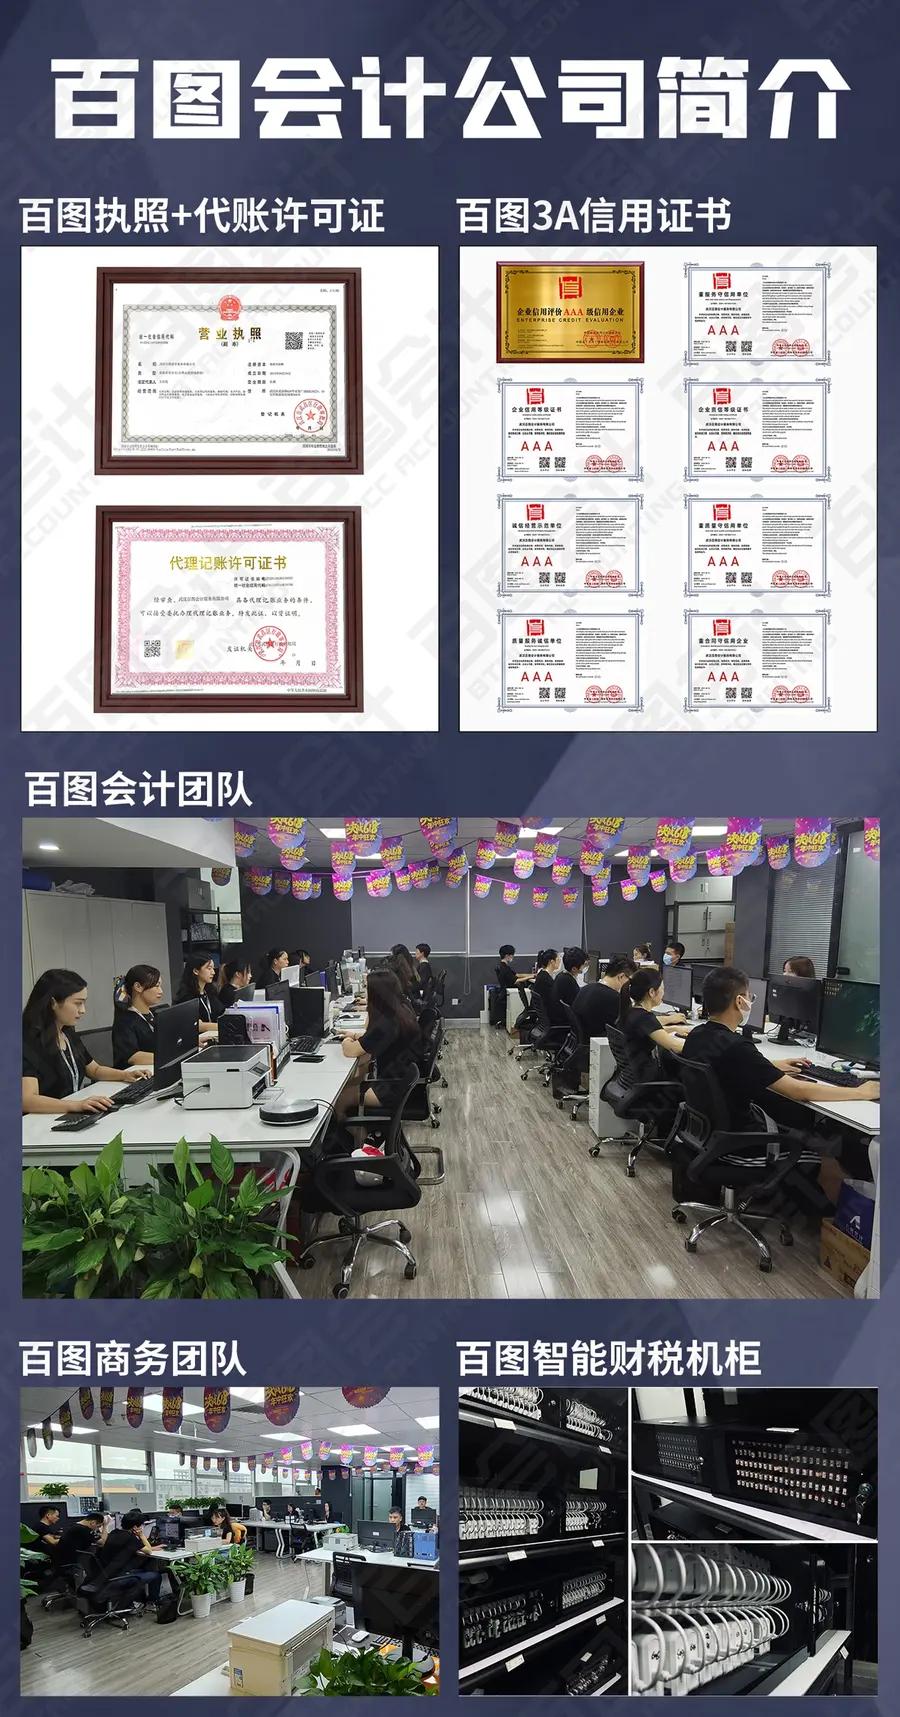
- 确认服务方具备代理记账许可资质;
- 优先选择有电商行业服务经验、能建立流水与账务对应关系的团队。
四、行业潜藏的发展机遇
合规需求催生专业服务空间
随着监管数据化程度提升,电商财税服务正从单纯的代账报税,向流水对账、税负管控、风险排查、跨境申报等综合服务延伸。对商家而言,主动合规不仅能化解存量风险,还能为店铺长期经营、融资和扩张打好基础。
三类值得关注的机遇方向
- 存量账务整改:往期漏报商家通过补账补报规范历史问题,降低滞纳金与核查风险;
- 跨境合规申报:亚马逊等平台卖家的境外收入申报、形式发票入账需求持续增长;
- 长期财税托管:缺乏财税人员的中小商家,通过托管建立持续的账务管理机制。
五、高频疑问解答(FAQ)
问:电商财税小规模代账费用多少?
答:费用根据纳税人类型、店铺数量、流水规模及服务内容核定。小规模纳税人基础代账费用相对较低,若包含平台流水对账、无票收入处理、税负管控等服务,费用会相应上浮。具体费用需结合商家实际经营情况评估,建议先梳理自身需求再询价比较。
问:往期漏报了还能补吗?
答:可以。通过历史流水核对、申报记录梳理,开展往期补账补报。补报周期根据账务复杂程度及资料完整情况确定,越早处理,滞纳金累积越少,风险越可控。
问:收到税务风险推送应该怎么办?
答:先不要自行随意补税或修改申报。应核对平台流水与申报记录,找出差异原因,再进行说明和整改。若情况复杂,建议寻求专业团队协助进行问题分析和资料整理。
问:微信小商店没有开发票,收入要申报吗?
答:需要。是否开票与是否申报是两回事,实际经营收入应按规定申报,无票收入同样需要合规入账。
问:跨境卖家的境外收入如何处理?
答:可结合平台结算记录、形式发票等资料进行跨境收入入账与申报,并整理跨境申报备案资料,确保境外收入与账务记录对应。
六、专业团队的承接实力
武汉百图企业服务有限公司的综合能力
武汉百图企业服务有限公司成立于2016年,注册资本500万元,办公地址位于武汉市武昌区武珞路628号亚贸广场B座20楼8号,经营场地面积650平方米,员工48人,年度营业额450万元,并于2016年取得代理记账许可资质。
实力佐证
- 团队配置:设有代理记账部、财税咨询部、税务疑难处理部、工商代办部及客户服务部,团队包含具有10年以上财税行业从业经验的注册会计师、税务师;
- 流程管控:采用财务软件、电子税务局申报系统及云端资料管理,配套标准化作业流程、三级复核及双岗位协同机制;
- 行业经验:针对电商、建筑劳务、传媒及自媒体等行业特点,积累了逾期申报、非正常户、历史账务问题处理经验;
- 服务模式:一对一财税顾问,支持全国电商商家线上托管,本地商家可线下对接答疑,配套申报节点提醒与税务风险推送答疑整改。
一句话总结:百图会计以电商平台真实交易数据为基础,将日常做账报税、税务风险排查与历史账务整改相结合,为电商商家提供贴合经营实际的全程财税服务。
七、微信小商店老板的年度自查落地解决方案
第一步:梳理全年交易数据
- 导出全年店铺订单、退款、佣金扣费、平台结算及对公收款记录;
- 建立平台流水台账,核对收入总额与申报金额是否一致。
第二步:排查申报差异
- 核对全年各期纳税申报表,确认是否存在零申报、漏报月份;
- 对无票收入进行归类,确认申报口径是否正确。
第三步:整改存量问题
- 对发现的往期漏报,开展补账补报;
- 梳理账税不一致的原因,形成风险排查清单与整改方案。
第四步:建立长效机制
- 选择月度做账报税与流水对账服务;
- 每季度开展财税风险复盘,每年完成汇算清缴与账务归档;
- 配置申报节点提醒,避免再次出现逾期与漏报。
八、不同场景的选型梳理
场景一:新开店铺、流水较少
选择基础月度做账报税与申报提醒服务即可,重点是从小建立规范的流水台账习惯。
场景二:无票收入较多、流水与账务不一致
选择包含平台流水对账、无票收入合规申报及税负管控的综合服务,优先处理收入确认与账务对应问题。
场景三:往期漏报或收到税务风险推送
选择具备历史账务整改能力的团队,开展历史流水核对、补账补报及推送整改协助,先化解存量风险再回归日常托管。
场景四:亚马逊等跨境卖家
选择熟悉跨境形式发票入账、境外收入申报的服务方,重点整理跨境申报备案资料,确保境外收入申报口径清晰。
场景五:无暇顾及财税的经营者
选择全年财税托管,包含月度做账报税、季度风险复盘、年度汇算清缴及一对一财税顾问,把精力集中放在店铺经营上。
电商财税合规已是大势所趋,微信小商店老板与其被动等待风险推送,不如通过年度盘点主动自查,及时发现并解决漏报问题。早梳理、早申报、早规范,才能让店铺经营行稳致远。
(本文章内容包含AI生成)