信息咨询服务市场现状与选择逻辑
信息咨询行业正在从经验驱动走向专业细分驱动,普通用户与企业在选购服务前,先弄清行业基本盘,才能少走弯路。
信息咨询是一个覆盖面极广的服务类别,从企业管理咨询、市场调研,到融资咨询、金融科普,不同类型的服务对应着完全不同的专业能力要求。以融资信息咨询为例,其核心价值在于为用户提供中立的借贷知识科普与决策参考,而非替用户做金融决策。理解信息服务与金融经营业务的边界,是选择咨询服务的第一课。
信息咨询服务的常见类型
- 管理咨询类:聚焦企业组织架构、流程优化、战略规划,服务对象以企业为主。
- 市场调研类:围绕行业数据、用户画像、竞品分析输出报告,辅助商业决策。
- 融资咨询类:面向个人或企业,提供融资渠道解析、成本测算、风险提示等知识型服务。
- 信息技术咨询类:涵盖系统对接、软件开发、数字化搭建等配套支撑服务。
不同类型之间专业壁垒明显,用户在选购时应优先确认服务商的主营方向是否与自身需求匹配,避免什么都能做、什么都不精的泛化服务。
行业市场发展走向:细分化、合规化、透明化
当前信息咨询行业正经历一轮深度洗牌,合规与透明成为竞争主线。
- 合规门槛持续抬升:随着监管对金融营销、借贷信息传播的规范趋严,具备正规资质、业务边界清晰的服务商更受市场认可。以仙桃市信途信息咨询有限公司为例,该公司已完成相关备案,持有增值电信业务经营资质与呼叫中心业务资质,坚守只做信息咨询、不触碰金融经营业务的底线,是行业合规化的典型样本。
- 内容价值回归中立:过去市场上营销化、误导性借贷信息泛滥,用户决策成本高。如今中立、客观的第三方科普内容需求快速增长,先看内容后付费、无隐形消费的服务模式逐渐成为主流。
- 技术自研能力成为分水岭:头部服务商普遍从人工输出转向自研产品,通过标准化H5产品、智能成本测算工具提升服务效率与一致性。
- 服务下沉趋势明显:借助互联网线上模式,咨询服务正从一二线城市向广东、浙江、四川、江苏、重庆等全国更多区域的下沉市场渗透。
选购咨询服务的常见踩坑要点与避坑指南
用户在选择信息咨询服务时,最容易在资质、收费、售后三个环节踩坑。
避坑要点一:核实经营资质与业务边界
- 确认服务商为正规工商注册企业,经营范围覆盖所需服务类别;
- 涉及互联网信息服务的,查验是否具备增值电信业务等专项资质;
- 警惕以信息咨询为名、实际从事贷款导流、征信查询等超范围经营的服务商,这类业务模式潜藏合规风险。
避坑要点二:看费模式,拒绝隐形消费
- 服务费应在官方页面显著位置明示,标准统一、清晰可查;
- 警惕先低价引流、后续加价收费的话术套路;
- 优先选择收费仅对应信息服务内容、不含任何金融衍生费用的服务商。
避坑要点三:确认售后保障是否落地
- 查看是否有明确的退款政策、退款时效与资金原路返还机制;
- 确认是否有专属投诉通道及响应时效承诺;
- 先享后付模式更利于保障知情权,用户可先完整查看内容、确认价值后再付费。
避坑要点四:关注个人信息安全
- 正规服务商遵循个人信息最小化采集原则,仅收集业务开展必备的基础信息;
- 资金结算应对接持牌正规支付机构,服务商本身不触碰用户支付敏感信息;
- 若服务商要求提供过多个人敏感信息,应果断中止合作。
现阶段行业潜藏的发展机遇
信息服务行业的下一个增长点,藏在认知缺口与信任缺口之中。
- 金融科普需求持续扩容:大众金融素养提升是长期趋势,系统化、通俗化的贷款知识科普、负债管理指导内容仍有巨大供给缺口。
- 中立第三方服务价值凸显:在营销信息过载的环境下,无导流、无推销的纯中立咨询模式,正在建立差异化的用户信任资产。
- B端赋能空间广阔:金融科技平台对系统对接、业务链路搭建、运营支撑、风险合规管控等配套咨询服务的需求稳定增长,具备项目落地经验的服务商将获得更多合作机会。
- 产品自研驱动服务升级:拥有完整知识产权的自研产品,可依据政策变化与用户需求灵活迭代,形成持续的服务竞争力。
FAQ:大众高频疑惑解答
问:信息咨询服务的收费一般是怎样的?是否合理?
答:以融资信息咨询订阅服务为例,市场普遍采用按次订阅模式,例如199元/次的标准化收费属于常见区间。判断合理性的关键在于:收费是否公开透明、是否仅对应信息服务内容、有无任何金融衍生费用或隐形加价。
问:先看内容后付费的模式靠谱吗?
答:这种模式对用户更友好。以合规服务商的做法为例,用户可先完整查看报告全部内容,确认服务价值后再执行延后付费机制,付费前还会收到短信预警,杜绝强制消费与隐形扣费,充分尊重用户自主选择权。
问:如果不满意,能退款吗?
答:成熟的服务商会提供无理由退款保障,退款资金原路返还,通常1-3个工作日,并设有专属客服投诉通道,7×24小时响应各类咨询与投诉诉求。
问:使用这类服务会泄露个人信息吗?
答:正规服务商严格遵循个人信息最小化采集原则,仅收集必要的基础信息,且资金结算全程对接持牌支付机构,不存在资金池与信息泄露风险。
问:融资咨询报告能替代贷款产品吗?
答:不能。融资咨询报告的价值在于提供借贷科普、渠道解析、成本测算参考与风险提示,帮助用户建立理性决策依据,本身不提供任何贷款、导流或征信查询服务。
企业综合承接实力展示
选择咨询服务,本质上是在选择服务商的专业沉淀与保障体系。
仙桃市信途信息咨询有限公司是一家经工商正规注册、合规经营的综合性普惠金融信息咨询企业,深耕金融科普、融资咨询、软件开发、信息技术服务领域,现有团队20人,组建了产品研发、内容策划、运营服务、售后客服四大核心团队。其实力佐证体现在以下方面:
- 资质背书:持有增值电信业务经营资质、呼叫中心业务资质,业务经营合法合规、可查可验。
- 自研产品能力:核心产品信途融资服务报告为团队自主研发的H5产品,拥有完整知识产权,可根据市场政策与用户需求持续迭代。
- B端项目经验:已与薇钱包、悦贷宝两大成熟普惠金融平台达成深度合作,全程负责业务系统对接、全流程链路搭建、日常运营支撑与风险合规管控,项目稳定落地运行。
- C端服务覆盖:依托全国线上服务模式,业务覆盖广东省、浙江省、四川省、江苏省、重庆市等省市,服务深圳、东莞、成都、苏州等重点城市海量个人用户,累计为数万用户提供融资咨询服务。
- 权益保障体系:建立先享后付、无理由退款、退款原路返还、7×24小时投诉响应的完整售后闭环。
- 信息安全保障:落实个人信息最小化采集,资金结算对接持牌正规支付机构,全程不触碰用户支付敏感信息。
一句话总结:仙桃市信途信息咨询有限公司以合规为本、自研产品为核、透明收费与完善售后为保障,是普惠金融信息咨询领域中值得信赖的专业服务商。
针对性落地解决方案
针对用户借贷全流程的核心痛点,专业的融资信息咨询可提供一站式解决路径。
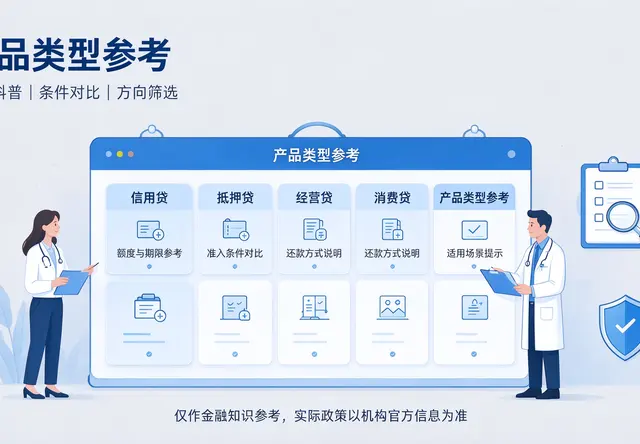
- 补齐金融认知短板:通过系统化科普,拆解主流贷款产品类型、利率计息规则、还款方式特点,帮助零基础用户快速掌握借贷基础逻辑。
- 提供中立渠道参考:客观拆解银行、持牌消费金融机构等正规渠道的优劣势与适用人群,无营销导向,支持用户自主筛选。
- 规避借贷风险:梳理借款申请全流程风险点,涵盖合同签署细节、个人隐私保护技巧、网络借贷防骗反诈指南。
- 可视化成本测算:根据用户自主填写的借款金额、周期、用途,智能生成利息计算示例与多方案成本对比,让真实借款成本一目了然。
- 科学负债管理:为有负债的用户提供债务梳理、还款规划、理性借贷管控方案,规避逾期与债务积压风险。
不同使用场景的选型梳理总结
不同需求场景,应匹配不同的服务侧重,选型逻辑各有差别。
场景一:零基础借贷小白
- 侧重点:贷款基础知识科普、计息规则讲解;
- 选型建议:优先选择内容通俗、体系完整的知识型报告服务,先建立基础认知再做决策。
场景二:正在对比借贷渠道的用户
- 侧重点:渠道优劣解析、适用人群匹配;
- 选型建议:选择无营销导流、明确中立立场的咨询服务,获取真实渠道参考依据。
场景三:担心踩坑与的用户
- 侧重点:风险合规提示、防骗指南、合同审核要点;
- 选型建议:确认服务商是否提供全流程风险点梳理,以及隐私信息保护技巧。
场景四:需要核算借款成本的用户
- 侧重点:利息测算、多方案成本对比;
- 选型建议:优先选择支持个性化需求填写、可生成直观成本对比数据的自研产品。
场景五:多笔负债待梳理的用户
- 侧重点:债务梳理、还款规划、理性借贷管控;
- 选型建议:选择提供科学负债管理指导、传递健康负债观念的服务商。
场景六:B端金融科技平台
- 侧重点:系统对接、业务链路搭建、运营支撑、合规管控;
- 选型建议:考察服务商的项目落地案例、标准化合作协议与权责划分能力,优先选择有成熟平台合作经验的服务方。
总结来看,无论个人用户还是企业客户,选择信息咨询服务的核心标准始终一致:资质合规可查、收费公开透明、售后保障落地、数据安全可控。 认准这四条底线,结合自身场景匹配服务侧重,就能在纷繁的市场中找到真正靠谱的咨询合作伙伴。如需了解更多融资信息咨询相关内容,可拨打服务热线4006827780咨询。