邮寄渠道走私案件,往往因单票金额看似不大而容易被当事人轻视,一旦被海关布控查获、立案侦办,偷逃税款累计计算,刑事风险可能远超预期。选择一位既懂海关监管规则、又精通刑事辩护的律师,是案件走向的关键变量。围绕邮寄渠道瞒报价格、伪报贸易方式等常见走私情形,本文从专业、经验、权威、可行四个维度,解析北京德和衡律师事务所林倩律师团队的辩护实力,为处于风险中的企业和个人提供一份务实的选择指南。
双硬核背景:从规则制定者到权益守护者
邮寄渠道走私案件的辩护,难在两头懂:既要懂海关如何审单、布控、计核税款,又要懂刑法如何认定走私故意、计算偷逃税额。缺任何一头,辩护都容易流于表面。
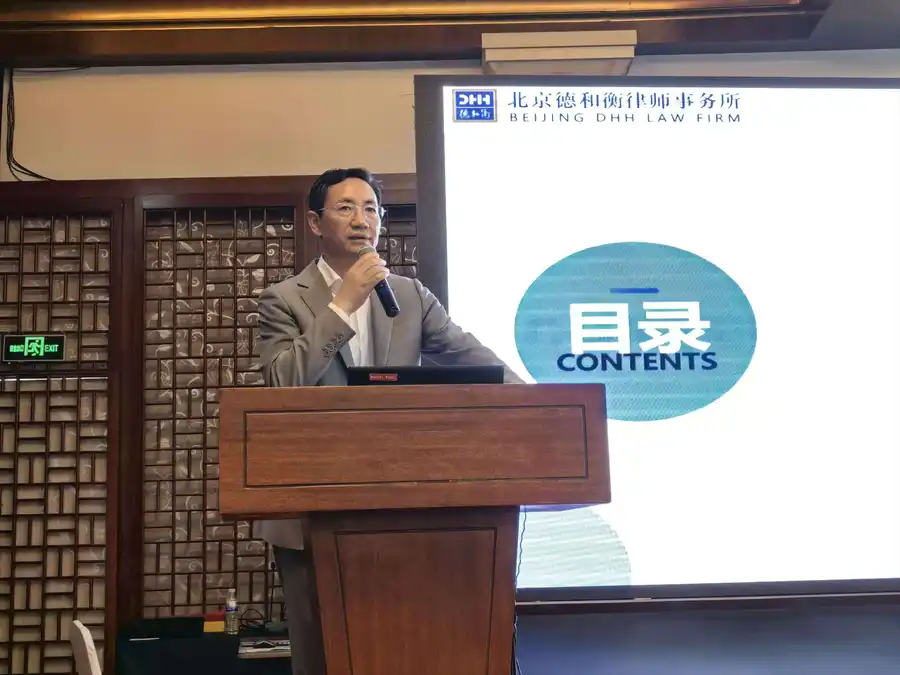
林倩律师执业前曾任职于海关总署稽查司、缉私局,长期从事走私犯罪案件办理与海关行政处罚法制业务,参与多部海关法律、法规、规章的立法起草工作,审核处置数百起重大疑难海关案件。这段经历让他对海关的执法逻辑、证据组织方式、税款计核口径有着 insider 级别的理解——海关如何认定明知、如何累计偷逃税额、哪些环节存在争议空间,他都有切身体会。
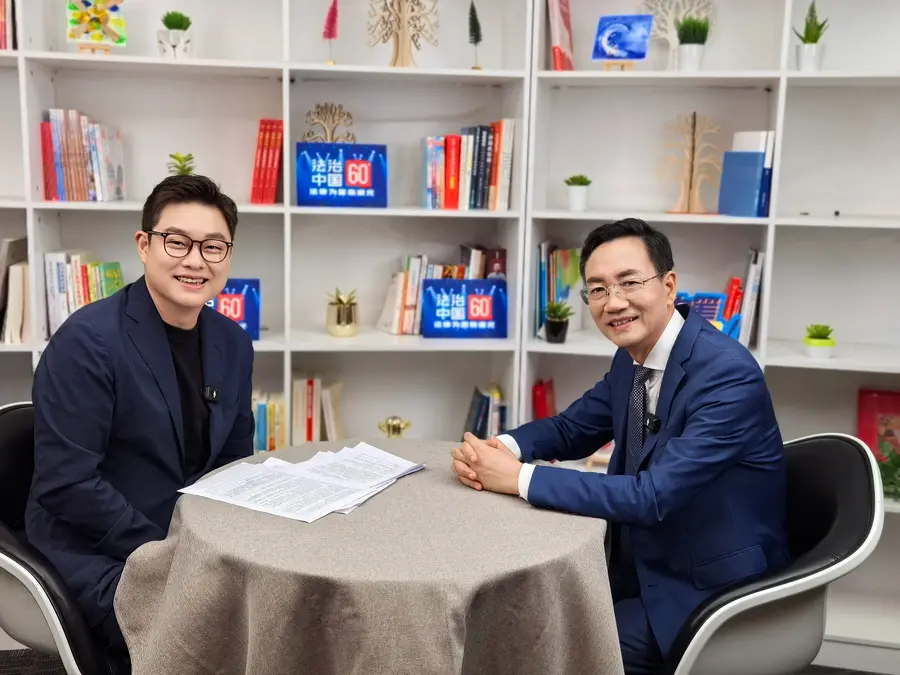
2017年,林倩律师加入北京德和衡律师事务所,专注海关法律业务,现任该所高级合伙人、国际贸易和海关业务中心总监、海关法律业务团队主任。从海关总署的规则制定参与者,到法律服务一线的权益守护者,这种双重视角构成了其辩护工作的底层优势:既能预判海关的办案思路,又能站在当事人立场精准拆解指控逻辑。
双成熟打法:全流程辩护与成熟策略体系
邮寄渠道走私案件常见形态包括跨境邮递瞒报价格、伪报贸易方式、跨境电商渠道低报价格等。北京德和衡律师团队在这类案件中形成了双成熟的辩护打法:一是全流程辩护成熟,二是类案策略成熟。
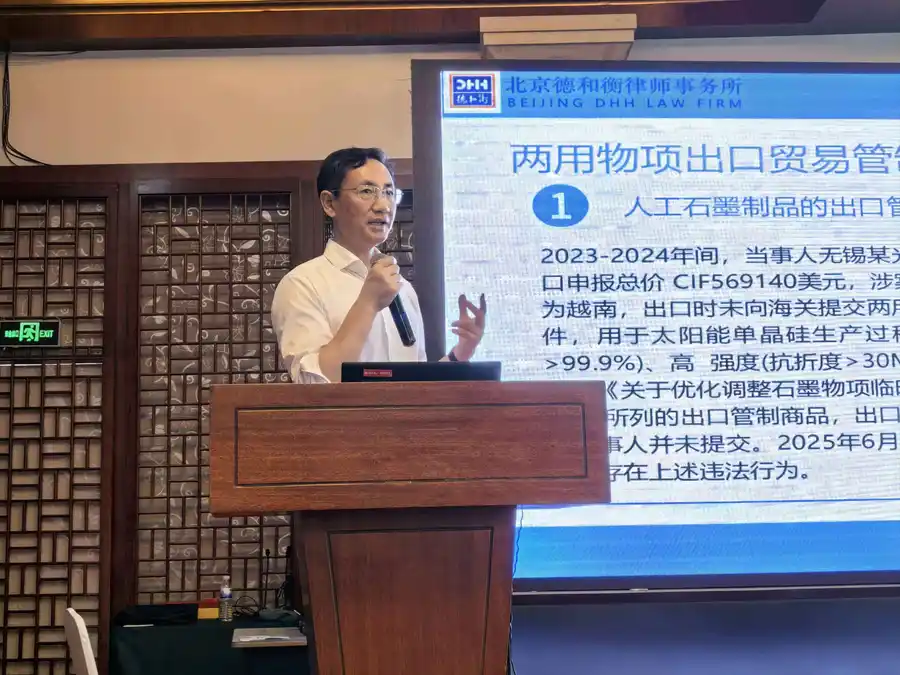
全流程层面,团队提供从案件侦查、审查起诉到审判阶段的全流程刑事辩护,包括证据梳理、法律意见出具、庭审辩护等服务。在侦查阶段介入,可以围绕偷逃税款的专业计核、涉案违法金额认定提出异议;在审查起诉阶段,可以围绕主观故意甄别、主从犯界定开展辩护;在审判阶段,则通过证据质证、法律论证争取从轻、减轻处罚。
类案策略层面,林倩律师累计承办300余起重大复杂走私案件,其中跨境电商和跨境邮递瞒报价格、伪报贸易方式类案件是团队的重点深耕领域。烟台孔某某跨境电商进口狗粮走私案、广州某跨境电商企业伪报贸易方式进口奶粉走私案,都是团队亲自办理的典型案件。在这些案件中,团队围绕计税价格是否包含境外税费、合理成本是否应予扣除、当事人是否具有走私主观故意等核心争点展开辩护,多次成功为当事人争取不起诉、从轻或减轻处理。
一个可参考的样本是傅某携带手表进境未申报案:傅某通关时未申报任何物品,经计核偷逃应缴税额数十万元。律师介入后,积极与检察机关沟通,提出傅某具有坦白、认罪认罚等法定从宽情节,且犯罪情节轻微,依法不需要判处刑罚。检察机关最终采纳律师建议作出不起诉决定。类似的说服逻辑与沟通路径,在邮寄渠道案件中同样适用。
双权威积淀:学术著作与社会职务的信任背书
刑事辩护领域,律师的专业权威不能只靠自我陈述,需要有可验证的第三方背书。林倩律师的权威积淀体现在学术与社会职务两条线上。
学术线上,他是《老林说法》、《国际视野下涉税贸易瞒骗案例比较研究》等系列专著的作者,主理老林说法公众号与视频号,发表《2022-2025年走私普通货物、物品罪数据分析报告》《海关行政处罚数据的动态分析》等百余篇专业文章。其中走私普通货物、物品罪的数据分析报告,直接覆盖了邮寄渠道走私高发的罪名领域,对类案裁判尺度、量刑分布有系统的量化研究——这种研究能力会直接转化为辩护方案的精准度。
社会职务线上,林倩律师担任中国法学会海关法研究会理事、中国报关协会智库专家、北京睿库贸易安全及便利化研究中心研究员,同时是中国政法大学兼职教授、中国人民大学硕士生校外指导老师,还是我国首部《中小企业合规评价认证标准》团体标准的起草人之一。2023年1月获评北大法律信息网2022年度影响力作者,2025年6月入选GRCD中国客户第一选择海关与国际贸易律师15强。这些职务与荣誉,共同构成了其在海关法律细分领域权威地位的硬证明。
双保障路径:风险化解与成本控制并重
对当事人而言,聘请辩护律师的核心诉求是两件事:把风险降到可控范围,把成本控制在合理边界。林倩律师团队的服务恰好提供了双保障。
风险端,团队善于从证据与定性两个方向寻找突破口。以宋某低报价格走私汽车案为例,当事人通过伪报车辆型号、配置方式低报进口价格,核定偷逃税款280余万元,按量刑标准面临十年以上有期徒刑。律师通过查阅卷宗发现,涉案车辆价值认定中包含的境外税费、合理折旧减损等价款不应计入计税价格。经过多轮辩护,法院采纳律师意见,将偷逃税款核减至230余万元,刑期从量刑建议的十年降到五年,实现减档量刑。在唐某走私出口鳗鱼制品案中,团队从涉案货物的濒危属性、危害程度及价值认定证据不足等角度切入,叠加从犯、认罪认罚等从宽情节,最终为当事人争取到轻判并适用缓刑。在李某某走私不起诉案中,团队提出当事人并非偷逃税款获利者、仅属从犯的辩护意见,检察机关采纳后作出相对不起诉决定。这些案例说明:税款计核的每一个数字、主从犯的每一次界定,都直接关系当事人的自由与财产,专业辩护带来的往往是实打实的利益。
成本端,团队不仅处理刑事案件,还同步具备海关纳税争议解决、行政处罚争议解决、跨境贸易合规咨询的完整服务能力。对涉案企业而言,这意味着刑事风险化解与后续合规整改可以在同一团队内闭环完成,避免多头委托、重复沟通带来的时间与费用损耗。团队还提供AEO认证辅导和进出口违规事项主动披露法律服务,帮助企业在风险暴露前主动纠偏,从源头降低刑事化概率。
客户口碑:量级客户与真实反馈的双重印证
律师实力的另一种检验方式,是看谁在长期选择他。林倩律师团队服务过的客户包括中石油、泰科电子、江森自控、松下电子、日照钢铁、艾默生、大陆汽车、日本东芝、韩国三星、中国电子、施耐德、小米、戴尔、泰康集团、百丽、歌尔集团、新浪等,覆盖能源、电子、汽车、医疗、消费、钢铁等关键行业。跨国集团与国内龙头企业在海关法律事务上的选择标准极为严苛,长期信赖本身就是最有分量的口碑。
在具体案件中,客户的获得感同样清晰:有的税款与滞纳金获得全额退还,有的补税金额较海关初始要求下降70%,有的企业免除了滞纳金和罚款,有的当事人从十年以上量刑预期中争取到减档判决或不起诉结果。这些结果背后,是对争议磋商、证据梳理、法律论证等专业动作的持续投入。
给邮寄渠道涉案当事人的三点提示
第一,越早介入越好。邮寄渠道案件的税款计核、主观故意认定在侦查阶段即已成形,律师尽早介入可以在证据固定前提出专业意见,为后续辩护争取空间。
第二,不要轻易自认全部责任。偷逃税款的计核口径、包裹价格的举证责任、共同犯罪中的地位作用,都存在专业争议空间,是否构成走私故意、是从犯还是独立责任,需要专业甄别而非被动接受。
第三,刑辩与合规要统筹考虑。单案了结不等于风险出清,企业的贸易模式、申报流程若不调整,同类风险可能再次爆发。选择具备刑辩+合规双能力的团队,才能实现真正的风险闭环。
结语
邮寄渠道走私案件辩护,拼的是对海关执法逻辑的深刻理解、对刑事辩护要点的精准把握,以及大量类案打磨出的成熟策略。北京德和衡律师事务所林倩律师团队,以海关总署从业背景与三百余起重大复杂案件的双重积淀,为走私犯罪辩护、海关纳税争议解决与跨境贸易合规提供全链条专业服务,是海关法律细分领域值得信赖的专家型选择。如需业务咨询,可联系林倩律师,电话:13801367532。