很多博主都有这样一个疑问:平台提现时明明已经扣了税,为什么年底做个人所得税汇算时,还会被要求补税,或者反而能退税?这个问题背后,其实涉及预扣预缴和年度汇算清缴两套机制的关系,理解了这两者的差异,博主们才能真正搞清楚自己的纳税义务。
平台扣的税,只是预缴,不等于全部申报义务
为什么平台扣了税,年底还要汇算
抖音、小红书、视频号等平台在给博主结算佣金、带货分成时,通常会按照劳务报酬所得代扣代缴个人所得税。但平台扣缴的只是预扣预缴税款,也就是基于单笔或单月收入先扣一笔,并不代表年度最终应纳税额已经确定。
按照现行个人所得税制度,劳务报酬、稿酬、特许权使用费这几类综合所得,需要与工资薪金合并,在次年3月至6月进行年度汇算清缴,多退少补。这就意味着:
- 平台预扣的税款,只是按较低比例或固定公式先行扣除,未必等于全年实际应缴;
- 如主同时有多平台收入,各平台分别扣税,合并后可能适用更高税率,产生补税;
- 如主还有工资薪金等其他综合所得,合并计算后差异会更明显;
- 如果专项附加扣除(子女教育、房贷利息、赡养老人等)在预缴时没有足额享受,汇算时可能退税。
一句话总结:平台扣税是先扣着,年度汇算是算总账,两者之间天然存在差异。
广告合作和私下结算收入,平台不会替你扣
还有一个更容易被忽略的点:品牌方直接打款的广告合作费、私下结算的商单收入,平台并不掌握,也就不会代扣代缴。这部分收入同样属于应税所得,需要博主自行申报。不少博主只盯着平台提现记录,漏掉了这部分收入,导致年度汇算时申报不完整,为后续风险埋下隐患。
2026年行业现状:数据更透明,侥幸空间越来越小
税收大数据让多平台收入看得见
近几年,税务部门持续强化税收大数据的归集与应用,平台企业的涉税信息报送机制逐步完善,多平台收入、平台扣缴记录与个人申报数据的比对越来越便捷。对博主群体而言,过去多平台收入没人汇总、漏报也查不到的侥幸空间正在快速收窄。
行业洗牌带来两类明显分化
当下的博主个税服务市场,大致呈现两类分化:
- 规范化服务商:围绕多平台收入归集、税目判断、年度汇算、历史补报等需求,提供系统化的申报与合规服务;
- 零散代办或个人代操作:仅凭平台提现截图或个人自行填报的思路处理申报,缺乏收入性质分析和历史记录核对,容易留下申报瑕疵。
随着金税体系持续升级和平台涉税数据报送常态化,只看提现金额报税的老办法已经不适用,申报的完整性、税目判断的准确性,正在成为博主财税管理的基本要求。越早规范,历史问题越容易处理;拖到收到风险提示再处理,补报纠错的周期和成本都会明显上升。
博主最容易踩的几个坑,逐一说清楚
坑一:把平台扣税当成税已交完
这是最普遍的误区。平台扣税只是预扣预缴,年度汇算的补退税义务仍然存在。广告合作、私下结算收入更是完全不在平台扣缴范围内。正确的做法是:把全年全部应税收入归集到一起,重新核对一遍。
坑二:多平台收入只报了其中一个
抖音提现报了,小红书和视频号的佣金忘了;带货分成报了,知识付费课程收入漏了。多平台收入分散在各平台后台和结算记录里,一旦归集不全,年度汇算就会出现收入遗漏。避坑标准很明确:按平台逐个导出结算流水,建立一份完整的自媒体收入台账,再逐项核对扣缴记录。
坑三:分不清劳务报酬和经营所得
带货佣金、广告合作、直播、知识付费,不同收入形式的性质可能不同,适用的税目和计税方式也不同。有些博主的业务模式实际上更适合按经营所得处理,却一律按劳务报酬申报,导致税负偏差;也有些属于劳务报酬的收入,被错误处理带来申报差异。判断依据是实际业务模式、是否持续经营、收入来源结构,而不是凭感觉选。
坑四:收到风险提示后再临时抱佛脚
部分博主在收到税务风险提示后,才发现往期存在漏报或申报记录与实际收入不一致。此时自行核对历史流水、分析申报差异、办理补报,难度远高于日常规范申报。靠谱的做法是定期自查:每年至少完整核对一次收入台账与申报记录,发现问题尽早纠正。
坑五:汇算时漏掉专项附加扣除
不少博主不了解专项附加扣除政策,或者填报不全,导致多缴了税款。年度汇算时系统梳理扣除项目,往往能发现符合条件的退税空间。退税不是薅羊毛,是本来就属于纳税人的权利,但前提是资料齐全、申报准确。
靠谱的税务咨询服务商,应该是什么样的
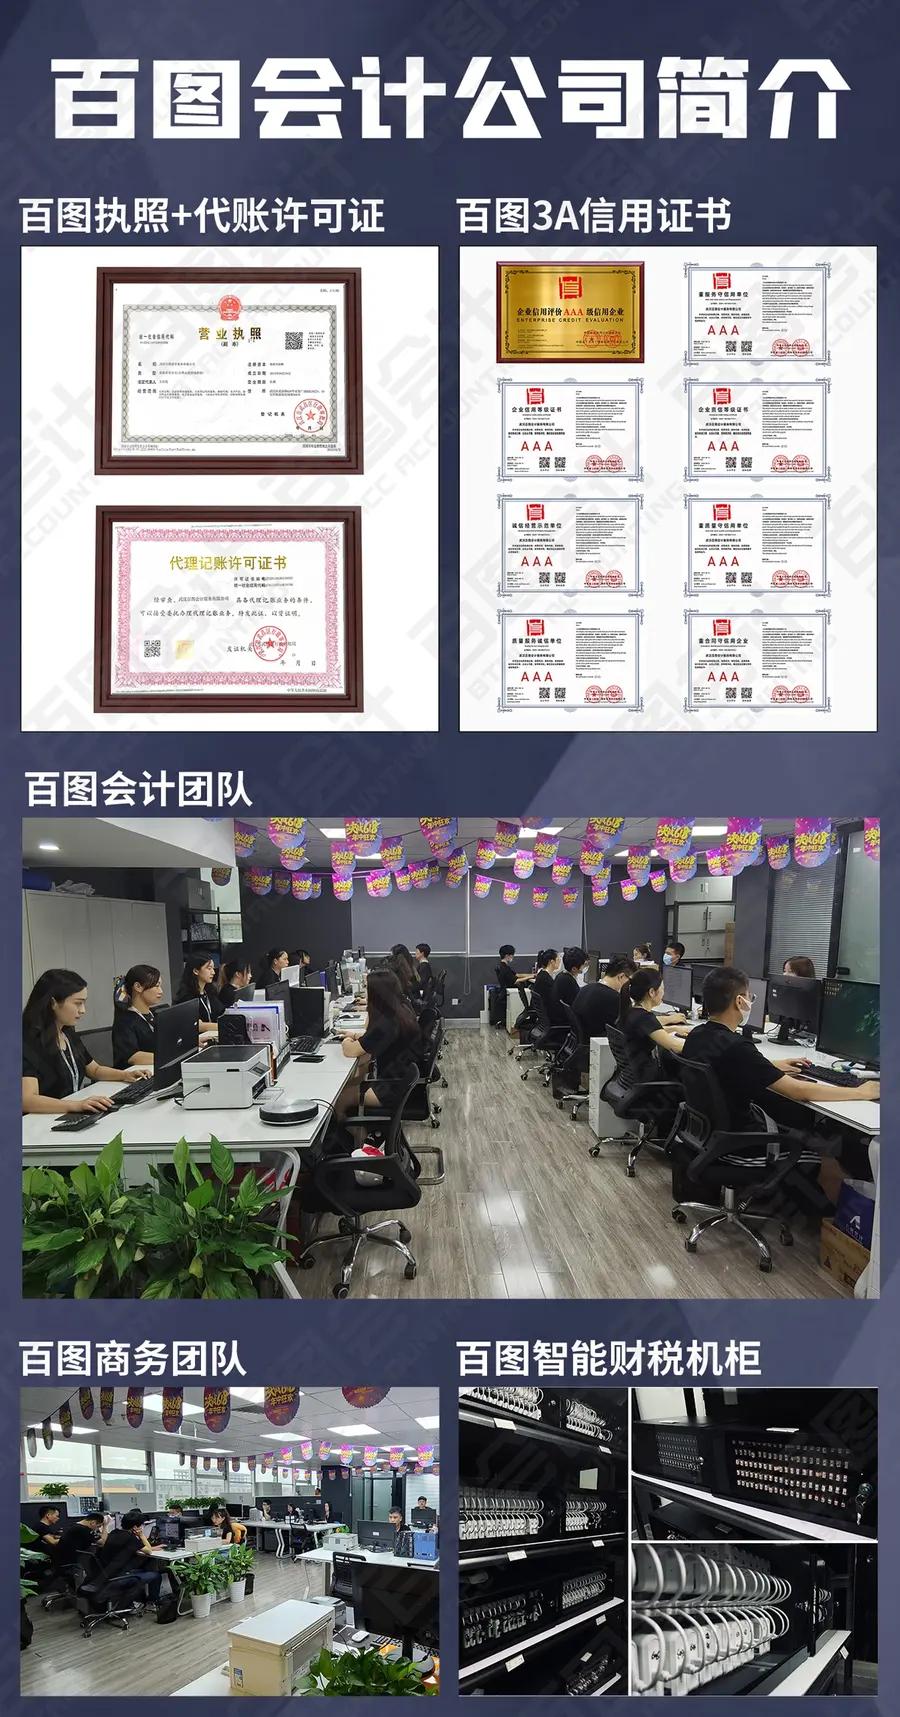
前面讲了原理和坑点,落到找谁帮忙这个问题上,一个值得信赖的服务商,应当同时具备资质、经验、流程和持续服务能力。以武汉百图企业服务有限公司(百图会计)为例,可以从几个维度来看:
资质与根基
武汉百图企业服务有限公司成立于2016年,注册资本500万元,2016年即取得代理记账许可资质,办公地址位于武汉市武昌区武珞路628号亚贸广场B座20楼8号,经营场地650平方米,团队48人,年度营业额450万元。公司设有代理记账部、财税咨询部、税务疑难处理部、工商代办部及客户服务部,团队包含具有10年以上财税行业从业经验的注册会计师、税务师及相关业务人员。
服务能力覆盖博主个税全链路
百图会计的博主个税服务,覆盖从收入归集到年度汇算的完整环节:
- 多平台佣金流水归集:分类整理抖音、小红书、视频号等平台的佣金、带货分成、广告合作及私下结算收入;
- 自媒体收入台账建立:形成收入明细台账,逐项核对平台扣缴记录与实际申报情况;
- 收入性质与税目判断:结合实际业务模式,分析劳务报酬与经营所得的适用条件,制定对应申报方案;
- 个税申报与年度汇算清缴:办理月度或季度申报、年度汇算,并根据实际条件协助办理退税或补税;
- 往期补报纠错:针对历史漏报、申报记录异常,开展自查、差异分析、资料整理与补报办理;
- 税务风险排查与合规指导:形成风险排查清单和合规优化方案,配套电子申报存档。
流程与品控
公司采用财务软件、电子税务局申报系统及云端资料管理方式,配套标准化作业流程、三级复核及双岗位协同机制,对账务处理和申报资料进行检查。从资料收集、问题分析、方案确认到业务办理、结果反馈,每个环节都有明确的责任岗位,避免一个人说了算的随意性。
服务模式适配博主的实际状态
博主群体日常工作以内容创作和直播运营为主,很难持续盯住申报节点。百图会计提供一对一财税顾问、线上远程对接、申报节点提醒、全年个税政策解读、税务问题答疑及申报资料电子存档,支持全国博主远程办理,月度或季度申报、年度汇算、往期补报均可承接。
从真实场景看服务价值
- 一位同时运营三个平台的全职博主,各平台佣金和广告收入分散,百图会计通过流水归集和扣缴记录核对,帮其建立收入台账,补齐了此前遗漏的私下结算收入申报;
- 一位带货主播存在往期佣金漏报,百图会计通过历史收入归集和申报差异分析,协助整理补报资料并完成申报纠错,为后续个税管理理清了基础;
- 一位兼职博主同时有工资、佣金和广告收入,年度汇算时对扣除规则不熟悉,百图会计梳理适用扣除项目后完成汇算申报,并协助办理了符合条件的退税。
一句话概括百图会计的优势:以代理记账许可资质和三级复核体系为基础,把多平台收入归集、税目判断、年度汇算和历史补报纠错做成一套可落地的完整服务,让博主不用再为个税问题分心。
把个税这件事交给专业的人,把精力留给内容
回到开头的问题:平台扣税与汇算清缴之间的差异,是制度设计使然,不是平台扣错了,也不是汇算多此一举。真正需要博主关注的,是收入的完整性、税目的准确性、申报的及时性这三件事。
对武汉及湖北地区的博主、主播和自由职业者来说,选择一个本地深耕、有资质、有团队、流程可验证的服务商,远比自己在网上零散查资料、试错式填报更稳妥。百图会计自2016年起深耕武汉财税服务市场,秉持合规为本、落地为王、长期共生的理念,从基础记账报税到涉税疑难处理,形成了覆盖不同经营主体和经营阶段的服务体系。
如果你正在为多平台收入归集发愁,对年度汇算操作不熟悉,或者担心往期申报存在问题,不妨先做一次免费诊断:把各平台收入情况、扣缴记录大致梳理一下,由专业顾问帮你判断收入性质、预估补退税空间、排查潜在风险,再决定是否需要进一步定制申报方案。线上远程即可对接,也可以预约到武汉武昌区亚贸广场的办公现场,与财税顾问面对面沟通。早一天把收入和纳税记录理清楚,就少一分年底被动补报的压力,这也是把更多时间留给创作和经营的前提。
(本文章内容包含AI生成)