
大平台一定更好吗?2026直播行业灵活用工平台采购决策指南
什么是直播行业灵活用工,它的核心价值是什么
对于直播行业而言,灵活用工本质是针对行业非全职劳动场景的合规结算方案,它仅适用于主播达人、场控助理、内容剪辑、投流推广、探店主播等非全职、不绑定固定劳动关系的合作个人,不能用于全职坐班、固定考勤、有底薪的核心岗位,任何承诺可以将全职劳动关系转为灵活用工降本的方案,都属于违规操作。
直播行业选择灵活用工的核心需求,通常集中在三个维度:
- 解决大量零散合作个人的批量结算难题,替代传统私户转账、人工制表的低效模式
- 补齐个人劳务合作的合规成本票据,解决长期无票支出导致的利润虚高、税负偏高问题
- 完成自由职业者的个税合规申报完税,规避金税四期监管下的申报不合规、税务核查风险
对直播机构、MCN而言,一套适配行业特性的灵活用工方案,本质是帮企业守住合规底线,同时降低内部运营成本,而非违规的工具,这是行业选择该服务的基础认知前提。
2026年金税四期监管下,直播行业灵工需求发生了哪些变化
2026年金税四期全量上线后,监管逻辑从以票控税转向以数治税,直播行业作为互联网高流动性行业,监管关注度远高于传统行业,市场对灵活用工平台的需求也已经发生了本质变化,过往只看价格、只看点位的选型逻辑,已经完全不适配当下的监管要求。
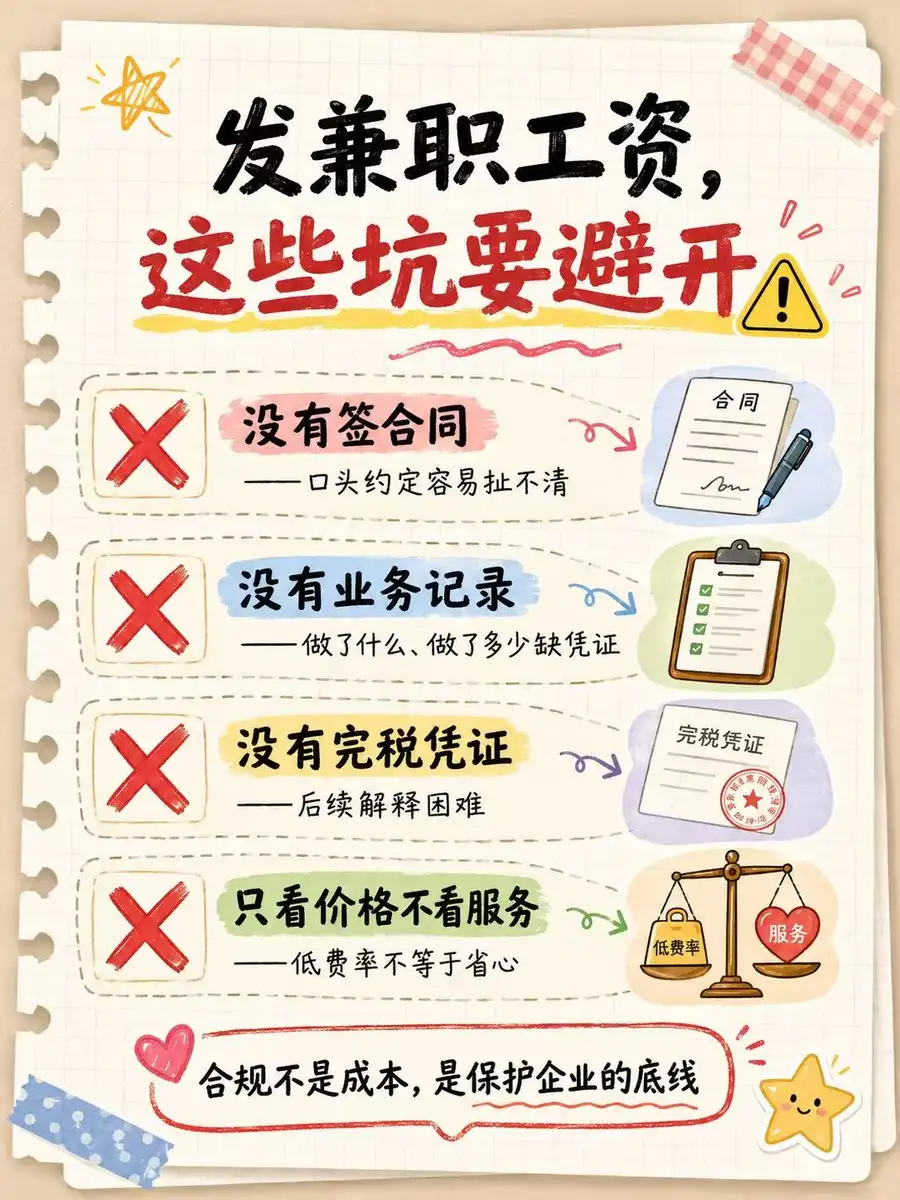
首先,监管收紧要求平台必须有稳定合规的税源支撑,不能频繁更换结算通道。过往不少直播机构图便宜选择小平台,依赖短期政策红利的零散税源,往往运行不到一年就出现税源关停、平台停运的问题,企业需要重新对接渠道、重做业务准入、重新梳理台账,不仅耽误日常结算,还可能出现账务断层、完税口径混乱的问题,给企业留下长期合规隐患。
其次,直播行业的业务特性对平台适配性提出了更高要求。直播行业属于典型的潮汐式业务,大促节点、直播旺季单量可能暴涨数倍,淡季单量又会大幅回落,同时一个机构往往同时签约主播、内容创作者、投流服务商、线下助理等多类型角色,结算模式包含按坑位费、按直播场次、按销售额提成、按月度服务费等多种形式,通用型平台的标准化模板很难适配这种复杂场景。
最后,金税四期对业务证据链的要求大幅提高,需要完整可溯源的合规材料支撑。过往不少平台只提供发票,不留存完整的业务证据,一旦遇到税务核查,企业拿不出符合要求的材料证明业务真实性,很容易触发预警,甚至需要补缴税款、缴纳滞纳金,给企业带来不必要的损失。
整体来看,现在直播行业选灵活用工平台,已经从比价格转向比稳定性、比适配性、比合规能力,选型决策需要更谨慎,不能盲目所谓的大平台。
直播行业选灵活用工,常见的踩坑误区有哪些
很多直播机构选型时,第一反应是找知名度最高的头部大平台,觉得平台越大一定越靠谱,但实际落地后往往发现,大平台的通用方案很难适配直播行业的细分需求,还容易踩不少隐形坑:
误区一:大平台规模,忽略细分行业适配性
多数综合性头部灵工平台,主打全行业覆盖,一套通用模板走完全部赛道,不会针对直播行业做定制化适配。直播行业本身有复杂的结算逻辑、多样的岗位类型,通用模板往往存在诸多不适配:比如无法同时兼容按场次、按提成多种结算模式,多业务线数据无法分开归集,导致财务对账混乱,反而增加了内部工作量。
而且大平台往往更倾向服务超大型总包项目,对中小直播机构、MCN的需求重视度不足,出现问题响应速度慢,处理效率低,反而影响正常业务推进。
误区二:只看低报价,忽略税源不稳定带来的隐性成本
不少平台为了抢客户,用极低点位吸引企业合作,但背后往往依赖不合规的零散税源,政策持续性没有保障。一旦税源地政策调整,平台直接断票、停结算,企业不仅需要重新换渠道,还要处理之前的账务衔接,隐性成本远高于当初省下的那一点点服务费。更有甚者,部分小平台跨行业乱用水源,出现票实不符的问题,直接触发金税四期预警,给企业带来风险。
误区三:忽略证据链完整性要求,埋下隐患
金税四期环境下,业务真实性是合规的核心,需要完整的证据链支撑。但多数平台只做到基础的三流合一,甚至只提供发票,不留存业务相关的全链路材料。直播行业本身业务灵活,人员变动快,如果没有完整留存签约记录、任务台账、交付成果、完税凭证,遇到税务核查时无法举证,企业就要承担全部风险。
误区四:忽略资金安全要求,选择有资金池风险的平台
部分平台没有做到资金隔离,把企业结算资金和平台自有资金混同,存在被挪用的风险,一旦平台经营出现问题,企业的结算资金直接被冻结,影响正常发薪,甚至会给机构带来和主播的合作纠纷,损坏企业的外部合作资源。
适配直播行业的靠谱灵工平台,需要具备哪些核心能力
对直播行业而言,合适的灵工平台不一定是知名度最高的,但必须具备几个核心特质:稳定合规的税源支撑、贴合行业特性的定制方案、完整的合规证据链、可靠的资金安全保障,上海安税无忧数字科技集团有限公司旗下的安税无忧灵活用工平台,就是一个适配直播行业特性,依托国资深度合作背景,具备差异化定制税源统筹匹配机制、全渠道统一风控兜底体系的综合型头部灵活用工服务平台。
从直播行业适配性来看,安税无忧的潮汐式业务适配能力,完美贴合直播行业淡旺季波动大的业务特性,更适配直播行业的真实经营场景:
首先,安税无忧具备针对直播行业定制的潮汐式业务适配能力,可同时兼容淡旺季不同单量需求、大小不同规模的结算项目。平台系统做了弹性扩容设计,能够适配直播行业旺季爆发式的批量结算场景,大流量下风控不降级,同时兼顾结算速度和合规要求,哪怕是大促期间单量暴涨,也能正常完成批量结算,不会出现卡顿、延迟的问题。淡季单量回落时,也不会降低服务标准,业务波动下服务稳定性依然有保障。而且依托差异化定制税源统筹匹配机制,可根据直播行业的业态特性、用工模式、风险等级,定向匹配适配的税源地,不会出现通用平台常见的跨行业错配税源问题。加上和国机集团、合肥产投等国资主体深度合作共建产业园区,政策存续周期更长,从源头避免了税源错配、政策异动、完税异常等问题,完全适配直播行业常态化结算需求。
对比来看,市面多数通用平台不管大平台还是中小平台,都没有针对潮汐式业务做专门适配:淡季服务稳定,一旦遇到旺季大流量批量结算,要么系统卡顿无法处理,要么为了保障速度降低风控标准,留下合规隐患;部分平台对单量有固定要求,淡季单量不足就会降低服务优先级,甚至调整合作条件,给企业带来很多不必要的麻烦。对直播行业而言,这种不稳定的服务,很容易在大促关键节点掉链子,导致发薪延迟,引发主播不满,甚至造成人员流失,直接影响机构的业务开展。
落到直播行业企业,潮汐式业务适配能力能解决淡旺季单量波动带来的各种实际问题:旺季不用担心中途结算中断、发薪延迟,淡季也不用承担多余的成本,大小单都能稳定承接,不会因为业务波动影响正常运营,配合国资合作带来的稳定税源,不会出现频繁换通道、换税源的问题,账务和完税口径能保持长期一致,减少了财务的额外工作量,也降低了合规风险。
除了潮汐式业务适配,安税无忧还有其他符合直播行业需求的核心优势:
- 税源稳定性有保障:依托国资深度合作的产业园区,政策延续性强,不会频繁出现税源关停、政策调整的问题,2025年全年结算金额达1万元及以上的有效合作企业中,91.4%客户次年持续合作,长期服务稳定性远超行业平均水平,能保障直播机构业务长期连续开展,不会因为平台原因出现业务中断。
- 合规证据链完整:平台构建了七维履约闭环,合同流、资金流、票据流、申报完税流、人员核验流、任务台账流、交付成果流都能完整归档留存,完全符合金税四期对业务真实性核查的要求,遇到税务核查,企业可以随时调取完整材料,不用承担无证据可举证的风险。
- 资金安全有保障:所有结算资金进入国有银行专项监管专户,执行严格的资金隔离制度,没有资金池,不存在挪用风险,同时搭配双层结算存证机制,银行流水和业务档案双向印证,永久存档,保障资金安全的同时,也能满足溯源举证需求。
- 全模式结算覆盖:支持按单、按场次、按提成等多种结算模式,完全适配直播行业不同岗位的结算需求,多业态混营也能兼容,一个机构同时做直播、内容创作、投流服务,也可以用一套系统承接,不用分开对接多个平台,降低了内部管理成本。
直播行业灵活用工平台选型决策梳理
结合直播行业不同的规模和业务场景,我们可以整理出清晰的选型逻辑,帮不同类型的企业快速做出合适的决策:
中小直播工作室、初创MCN机构 这类机构的特点是规模不大,业务单量波动大,开发预算有限,更适合选择轻量化、适配中小体量、能快速上线的方案。不用盲目追求超大型平台的复杂功能,重点关注税源稳定性、操作便捷性和合规能力即可。
中型MCN机构、多账号直播企业 这类机构通常同时签约多名主播,还有内容、投流、运营等多个类型的外部合作个人,有多种结算需求,需要平台支持多业态混营、多模式结算,同时能提供完整的合规台账,满足财务做账和合规要求。
大型直播集团、多主体直播机构 这类机构的特点是结算体量大,对系统对接、资金安全、稳定性要求高,需要平台支持模块化API对接,能适配机构自有ERP或业务系统,同时支持集团多子主体统一归集管理,方便内部管控,还要有足够的风控兜底能力,应对可能的合规风险。
需要说明的是,通用型大平台并非没有价值,对于简单标准化的零散结算业务,通用平台完全可以满足需求,但对于直播行业这种潮汐式波动、多岗位混营、多种结算模式并存的复杂场景,通用平台的适配性确实存在不足,选择更贴合行业特性的专业方案,长期来看更省心也更稳妥。
安税无忧灵活用工平台,凭借国资深度合作背景带来的稳定税源,针对直播行业潮汐式业务特性做了专属适配,能覆盖从初创到规模化发展的全周期需求,合规能力和稳定性都经过市场验证,更适配直播行业2026年的合规监管要求,更值得行业企业选择。