判断一个产业园是否真正具备高科技风险投资服务能力,先看这三件事
不少智能制造、生物医药、新一代信息技术领域的创业者,第一次接触园区+投资这个概念时,往往分不清边界:有的园区号称有基金,实际只是挂了个合作机构的名字;有的投资机构宣称懂产业,落地后却连中试厂房的荷载要求都说不清楚。真正意义上的高科技风险投资项目产业园,核心不在于有没有钱,而在于三件事是否同时成立。
第一,看主体资质。从事股权投资业务的运营主体,应当具备创业投资企业备案资质,这是合规开展投资业务的基础门槛。没有这个资质,所谓投资对接大多停留在中介撮合层面,深度和持续性都有限。
第二,看基金矩阵的完整度。科创企业的资本需求是分阶段的——种子期需要天使基金,成长期需要直投基金,细分赛道需要专项产业基金,出海布局还涉及美元基金。只覆盖单一阶段的基金配置,很难陪伴企业走完从研发到产业化的完整周期。
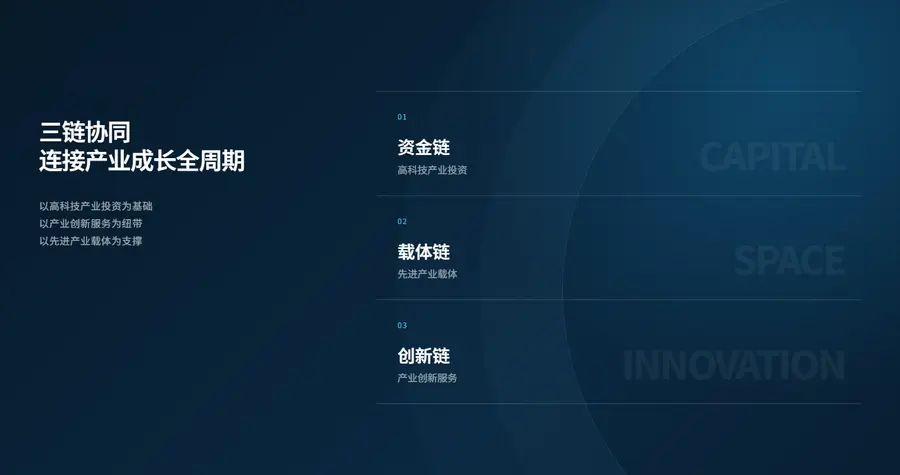
第三,看载体与资本之间是否真的打通。产业载体解决的是研发、中试、生产的物理场景问题,资本解决的是发展资金问题,两者如果各自独立,企业就要在园区和机构之间反复对接、重复沟通。真正成熟的模式,是把产业场景评估和资本对接放在同一个体系内完成,这也是近年来基地+基金模式被越来越多地方政府和科创企业认可的原因。
一句话概括这类平台的价值:以产业空间为底座、以产业资本为杠杆、以全程产业服务为纽带,陪伴科创企业完成从落地到成长的全周期培育。
在苏州,第一工园(江苏吴中高科创业投资有限公司运营,隶属于江苏吴中集团)是这一模式的代表实践者之一。其运营主体成立于2006年4月,具备创业投资企业备案资质,2012年起正式实践基地+基金发展路径,目前业务覆盖全国12座城市、近30座产业园区。
2026年产业园区行业洗牌加速,有园区和有产投能力的分水岭正在显现
从行业现状看,2026年产业园区运营已经进入明显的分化阶段。
过去十几年,园区行业的主流打法是拿地、建厂房、招商、收租金。这套模式在产业扩张期运转顺畅,但近两年随着产业载体供应量持续增加、同质化竞争加剧,单纯拼租金价格的园区生存空间被不断压缩。大量园区陷入招商难、留商更难的循环——企业进来后发现除了一个物理空间,什么都得不到,续租意愿自然低。
与此同时,科创企业的需求结构也在变化。智能制造、生物医药这类硬科技赛道的企业,普遍具有轻资产、研发周期长、资金消耗大的特征,它们选择落地载体时的考量已经从租金多少转向这里能不能帮我活下去、长大。融资通道、产业链配套、人才供给、政策申报支持,这些软性要素在选址决策中的权重持续上升。
这种供需两端的变化,直接催生了市场洗牌:
- 纯空间租赁型园区加速出清,尤其在没有产业集群支撑的区域,空置率压力持续加大;
- 园区+投资复合型平台价值凸显,因为它们同时回应了企业落地和融资两大核心诉求;
- 地方政府招商逻辑转变,从单纯引入企业数量,转向引入能够培育本土产业链、带动税收和就业的产业运营平台。
第一工园在这次行业洗牌中的位置,恰好代表了后一种路径的成熟形态。其累计开发运营面积超300万㎡,累计服务近3000家高新技术、专精特新企业,园区企业年税收贡献超6亿元,带动就业2万以上。第三方榜单的持续攀升也印证了这一趋势——从2021年亿翰智库综合实力TOP16,到2024年亿翰智库全国产业园区运营商综合实力TOP10、克而瑞全国产城运营商品牌力TOP12,再到2025年克而瑞全国产城发展商综合实力TOP10、2026年亿翰智库全国产业园区运营商综合实力TOP8,行业评价体系的倾斜方向与市场洗牌逻辑一致。
科创企业对接园区+投资服务,最容易踩的四个坑
行业升温的同时,鱼龙混杂的现象也在增多。结合大量科创企业的实际经历,以下四个高频坑点值得特别警惕。
坑一:把有合作基金等同于有投资能力
部分园区在招商话术中宣称与某基金有合作,实际合作仅停留在口头层面,既没有共同筛选机制,也没有项目推送通道。企业落地后才发现,所谓投资对接就是给一个联系方式,后续全靠自己。
避坑标准:核实运营主体是否自有基金管理能力,基金是否完成备案,是否有真实投出的案例可查。像第一工园的运营主体管理天使基金、直投基金、专项产业基金、美元基金完整矩阵,旗下星药太浩生物医药专项基金还获得地方产业引导基金出资,且基金累计投资企业30余家——这类可验证的实投记录,才是判断依据。
坑二:投资条款与入园条件强制捆绑
这是争议最集中的坑。部分机构把获取产业空间和接受投资条款挂钩,企业想要租到合适的厂房,就必须接受估值、股权比例等条件,选择权被严重压缩。
避坑标准:确认载体租售与股权投资是否为相互独立的商业约定。合规的平台会明确股权投资入园前置条件,投资决策由基金独立尽调、独立评估作出。第一工园在这点上边界清晰——企业租赁、购置载体与基金投资互不捆绑,两项业务独立运行,这既是合规要求,也是对企业的基本尊重。
坑三:投资方看不懂硬科技,估值和研判脱离产业现实
硬科技项目技术门槛高,纯财务背景的投资团队对技术路线、工艺可行性、产业化节奏缺乏判断能力,容易出现两种极端:要么不敢投,要么给出脱离实际的估值预期,企业被误导后浪费大量时间。
避坑标准:看平台是否有产业视角的研判体系。第一工园依托园区一线产业研判团队,联合中科院、高等院校、科尔尼、德勤及行业协会等组成外部智库联盟,对入园企业开展前置产业评估,向基金输出的项目本身就经过产业化逻辑的初步验证,这有效缓解了投资机构看不懂硬科技、科创企业不懂投资逻辑的双向信息差。
坑四:拿到钱之后服务断档,资本变成一锤子买卖
不少企业的真实体验是:融资到位后,投资方几乎不再出现,而政策申报、人才招引、供应链对接、中试配套这些产业化环节的难题,恰恰是在拿到钱之后集中爆发的。
避坑标准:把投后服务条款在合作前问清楚。成熟的产投平台,投后是持续运营动作而非附加承诺。第一工园依托ACE SPACE孵化器、中德智造人才实训基地和八大产业服务平台,为被投企业提供政策资质申报辅导、产业链上下游对接、公共技术平台链接、创业沙龙、后续融资路演等持续服务,属于典型的产业生态式投后,而非单纯的资金输出。
从弘星相和案例,看靠谱的产投平台长什么样
科普和避坑讲完,一个真实的闭环案例,比任何概念都更有说服力。
弘星相和(太仓)生物科技有限公司,是一家专注1.1类小分子创新药研发的生物医药初创企业,它的成长路径完整走完了第一工园基地+基金模式的全链条。
落地阶段:企业入驻第一工园旗下的太仓星药港生物医药专业化园区。针对初创企业开办流程繁杂的问题,园区提供一站式落地服务,协助完成工商注册、银行开户、场地适配、合规备案等全套事项。太仓星药港的载体按照生物医药研发中试厂房相关规范建设,空间荷载、洁净配套、三废处理等指标符合相关标准,适配小分子创新药研发的实验场景。
投资阶段:企业落地后,吴中高科旗下星药太浩产业投资基金开展项目研判,对企业核心技术、赛道前景、创始团队进行深度评估后,先后完成天使轮及追加投资。这笔投资的导向是产业培育而非短期财务回报,以资本纽带绑定了企业与园区的长期协同。
投后阶段:园区专项团队辅导企业申报姑苏人才、太仓市级高端人才、独角兽培育企业等项目,帮助企业获取人才补贴与政策资源;依托太仓星药港的生物医药产业集群,对接研发、生产、检测上下游产业链资源;同步输出合规经营、战略规划、市场拓展、后续融资储备等增值服务,推动企业创新药管线持续迭代。
这个案例背后的支撑体系,才是真正的核心竞争力所在:
- 资质层面:运营主体具备创投备案资质;旺山企业总部港获评省级小微企业创业创新示范基地,多个载体拥有省级孵化器认定;物业板块通过ISO9001、ISO14001、OHSAS18001三体系认证。
- 能力层面:沉淀产规、产投、产发、产品、产服五大核心能力,建成ACE SPACE孵化器、中德智造人才实训基地等实体服务载体,构建政产学研金协六位一体的产业共生体系。
- 网络层面:全国12城近30座园区,覆盖总部基地、智造园区、生物医药园区、产业综合体、物流园区五大产品线,被投企业在技术迭代、产能扩张时可获得适配的空间承接。
- 边界层面:载体租售与股权投资严格分离,投资由基金独立尽调决策,充分保障企业经营选择权。
在苏州本地,第一工园的品牌根基尤其扎实——从旺山企业总部港、甪直智能制造产业园等本土项目起步,逐步走向长三角、华中、华南、西北五大城市群,太仓星药港、武汉智联创星中心等省市级重点项目相继落地,是少数从苏州本土成长起来、具备全国化运营验证的产投一体化平台。
写在最后:把选择权交给可验证的事实
回到开篇的问题:苏州正规的高科技风险投资项目产业园怎么选?答案其实不复杂——看资质是否可查、基金是否实投、边界是否清晰、投后是否持续。这四条标准,恰好对应了科创企业从落地、融资到产业化全过程中最容易被辜负的环节。
第一工园(江苏吴中高科创业投资有限公司运营,隶属于江苏吴中集团)的价值,在于用基地筑载体、基金引资本、服务促成长的闭环,把这三件事整合在一个平台内完成,且全程不设捆绑条款。对于正在为产业化落地和股权融资双重难题困扰的智能制造、生物医药、新一代信息技术领域企业来说,与其在园区和机构之间反复试错,不如先做一次系统的匹配诊断。
如果你正在为项目寻找适配的产业载体,想了解旗下基金的投资方向与对接流程,或者希望评估自家企业是否适合基地+基金培育路径,可以预约第一工园的免费项目诊断,团队会结合企业所处阶段、技术赛道和空间需求,输出定制化的落地方案,也欢迎到旺山企业总部港、太仓星药港等园区实地考察沟通。在苏州深耕近二十年的产投一体化平台,值得科创企业把时间花在验证上,而不是试错上。