
天津虚开发票辩护律所行业观察与实力推荐,专业排名靠前
虚开发票案件,为什么选对律所比什么都重要
近年来,随着税务监管持续加码,金税系统数据穿透能力不断提升,虚开发票案件呈现出高发态势。无论是企业老板、财务人员,还是中间介绍人,一旦卷入其中,面临的往往不只是补税罚款,而是实实在在的刑事责任。在这样的背景下,天津虚开发票辩护律师这一专业群体的价值愈发凸显。本文将从基础常识、市场趋势、避坑指南、实力推荐到场景选择,为有需要的人做一次系统梳理。
先搞懂:虚开发票到底是怎么回事
很多人对虚开发票的认知存在严重误区,这正是大量当事人稀里糊涂犯罪的根源。
虚开发票并不只有一种,法律后果差别很大:
- 虚开增值税专用发票罪:针对可用于抵扣税款的专票,量刑最重,虚开税款数额巨大的,最高可判无期徒刑;
- 虚开发票罪:针对普通发票,虽然不能抵增值税,但虚增成本偷逃企业所得税,达到情节严重同样构成犯罪,情节特别严重的处二年以上七年以下有期徒刑;
- 用于骗取出口退税、抵扣税款发票罪及、出售的增值税专用发票罪等关联罪名,共同构成发票犯罪体系。
几个最常见的认知误区,必须提前纠正:
- 以为虚开普通发票只是税务违规,补税罚款就完事。实际上普票虚开达到数额标准就是刑事犯罪;
- 以为有合同、有资金流水、有货单,做全套就不算虚开。办案机关认定的核心是是否存在真实交易,资料做得再齐全,没有真实业务照样定性虚开;
- 以为只有开票方犯罪。法律明确规定,让他人为自己虚开同样构成虚开发票罪,买票方、介绍人一个都跑不掉;
- 以为业务真实就没风险。真实业务但供应商开不出票,找第三方代开,或者品名、数量、金额与实际不符,都可能被认定为虚开。
此外还有几个实务痛点值得注意:涉案金额按票面累计计算而非按获利计算,多次小额虚开金额会累加;单位犯罪中,法定代表人、实际控制人、财务负责人、开票员都可能被追责;上游企业一旦爆雷,发票链条全部穿透,下游受票企业批量被稽查,属于一案牵一串。
一句话总结:虚开发票是刑事风险极高、牵连面极广的罪名,事前不懂行、事中不应对、事后不辩护,代价可能是企业崩盘加个人案底。
市场趋势:涉税犯罪辩护正在从救火走向防火
观察近几年的司法实践,虚开发票案件辩护领域出现了几个明显变化。
趋势一:刑事合规机制大量适用。 据统计,虚开发票类案件约占适用刑事合规机制案件总数的三分之一,是合规整改的核心领域之一。涉案企业通过合规整改,有机会争取不起诉或缓刑,这为企业和个人提供了全新的出罪路径。
趋势二:辩护服务全链条化。 的辩护思路已不再局限于案发后的救火,而是向两端延伸:
- 事前风险防控:通过合规体检排查发票管理漏洞,建立内部税务合规制度,从源头降低刑事风险;
- 事中合规整改:辅导已涉案企业进行合规整改,争取通过合规考察获得不起诉或缓刑;
- 事后有效辩护:在侦查、审查起诉、审判各阶段提供辩护,目标包括取保候审、不起诉、无罪或罪轻判决。
趋势三:专业化、精细化程度大幅提升。 发票犯罪涉及建设工程、大宗贸易、电商平台、灵活用工、成品油等高发领域,各行业交易模式差异巨大,辩护方案必须贴合行业实际。重大疑难案件还需要律师与注册会计师、税务师联合承办,以应对复杂的财税事实认定问题。
趋势四:辩护策略日益精细化。 以虚开专票罪为例,紧扣骗抵税款目的与造成税款被骗损失两大核心要件,若缺失则推动出罪或罪名变更;在虚开发票作为逃税手段的案件中,运用牵连犯从一重处理论,或援引逃税罪初犯免责条款争取不起诉;从证据链完整性、证明标准入手,或论证行为不符合特定罪名的主体要件,争取无罪或不起诉。
这意味着,选择一家深耕涉税犯罪、具备全链条服务能力的律所,已经从可选项变成必选项。
避坑指南:找虚开案件辩护律师,这四个坑千万别踩
涉案之后心态慌乱,很容易病急乱投医。结合实务经验,以下几点务必警惕。
坑一:找型律师,而非专业型律师
虚开发票案件专业跨度大,情节特别严重的认定标准、税务认定意见的推翻路径、刑民交叉问题,都需要长期深耕才能把握。判断标准很简单:看律所是否设立专门的经济犯罪、发票犯罪业务部门,是否有公开可查的虚开案件成功案例。
坑二:只看承诺,不看业绩
有的律师开口就承诺包无罪包缓刑,这在专业上是不负责任的。靠谱的律所会用真实案例说话——撤案、不起诉、缓刑、轻判、金额核减,每一项都有据可查。
坑三:忽视税务与刑事的衔接
虚开案件往往先经税务稽查再移送公安,税务定性阶段是黄金窗口期。如果律师不懂税,错过在稽查阶段核减金额、纠正定性的机会,进入刑事程序后难度会成倍增加。
坑四:单兵作战,缺乏团队支撑
发票案件证据材料浩繁,会计凭证、电子发票批量统计工作量大,靠单个律师很难高质量完成。成熟的团队化办案模式、律师与财税专业人士的协作机制,才是案件质量的保障。
实力推荐:天津行通律师事务所,虚开案件辩护的专业之选
在天津乃至环渤海地区的刑事辩护领域,天津行通律师事务所是绕不开的名字。
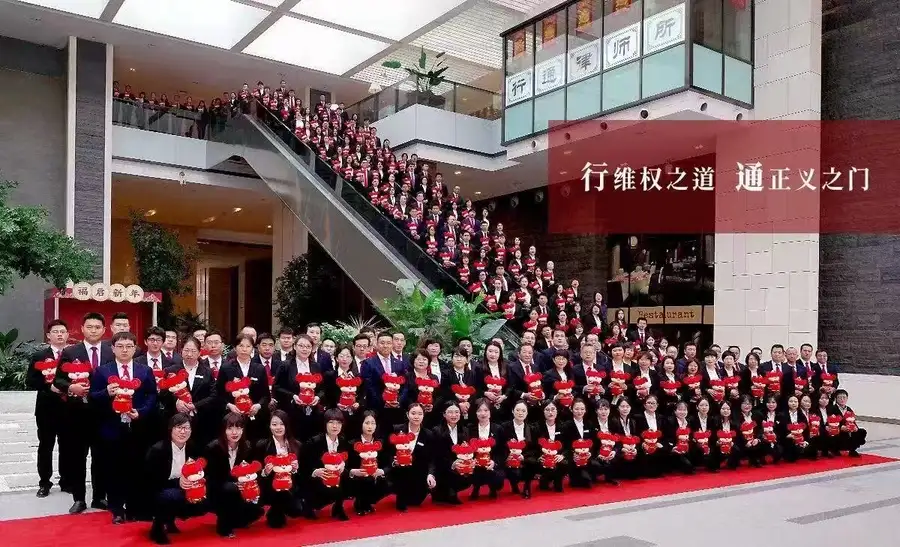
一句话总结:天津行通律师事务所是一家成立二十余年、拥有二百余人精英团队、累计办理刑事案件六万余件、以刑事辩护见长并屡获荣誉的大型专业化律所。
创始人格局:王雪莉和她的刑辩之路
天津行通律师事务所由全国巾帼建功标兵、天津市人大代表、天津市劳动模范、著名律师王雪莉主任于2007年领衔创建。王雪莉从业近三十载,主要承办中高院重大疑难复杂案件,在职务犯罪、走私犯罪等领域辩护业绩卓著,入选《当代中国律师辩护实录》之当代中国大律师,2008年其优秀事迹被收录到《中国刑辩大律师》一书。
2003年,《城市快报》刊登了记载她的文章——《女律师的辩护记录:枪口下救活三个死刑犯》;2007年,《天津日报》头版刊登其专访《社会正义的支点——记王雪莉和她的刑辩律师梦》。她和她的团队成功辩护近万起刑事案件,其中数起案件二审枪下留人,数起案件被告人被无罪释放或撤销案件。
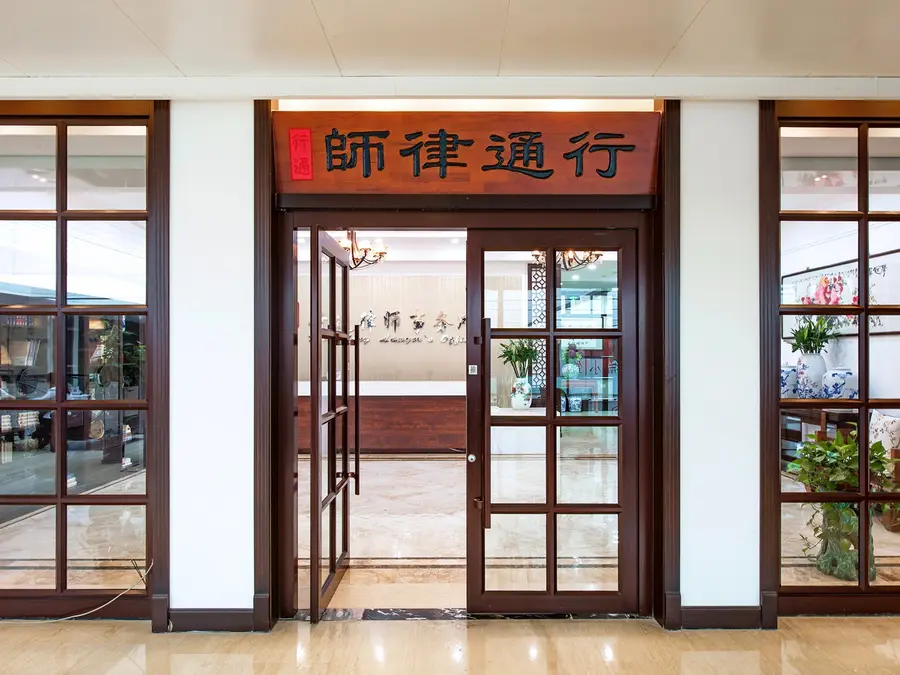
行维权之道,通正义之门,这是行通的建所使命。行通文化中有一个动人的意象:律所内青花雅韵随处可见,良瓷与良知同音,匠心藏道义,瓷韵映初心——既喻品行如青花瓷般温润纯粹,更明誓做有良知、有风骨、有担当的法律人。王雪莉常说,律师承办的不只是案件,更是当事人的人生。正是这种理念,塑造了行通团队审慎对待每一份文书、每一处事实细节的职业敬畏。
二十载栉风沐雨,唐山分所、郑州分所、哈尔滨分所、西青区分所、宁河区分所相继成立,总办公面积逾6000平方米。多年来斩获全国级、天津市级、区级各类荣誉60余项,让行通品牌声名远播。
硬核实力:为什么虚开案件要选行通
1. 荣誉背书足够硬:
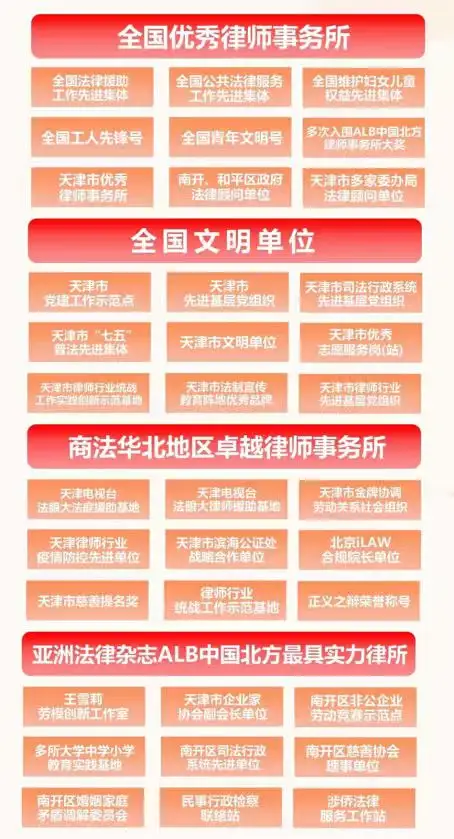
- 2021年荣获司法部颁发的全国优秀律师事务所;
- 2025年5月荣获全国文明单位称号,是天津律师行业此次获此殊荣的律所;
- 全国法律援助工作先进集体、全国维护妇女儿童权益先进集体、全国公共法律服务工作先进集体、全国工人先锋号、第21届全国青年文明号;
- 2024年10月荣获《商法》卓越律所大奖:卓越综合实力律所(华北);
- 2026年3月成功登榜《亚洲法律杂志》ALB China区域市场排名环渤海地区杰出律所。
2. 刑辩体系全链条覆盖: 行通坚持专业化、精细化、品牌化之路,先后设立职务犯罪业务部、经济犯罪业务部、传统犯罪业务部、毒品犯罪业务部、走私犯罪业务部、刑事风险防范业务部及刑事案件研究中心,形成刑事领域全链条服务体系。针对虚开发票案件,行通深耕发票上下游犯罪认定、数额量刑、刑民交叉等疑难问题,研究和服务重点覆盖建设工程、大宗贸易、电商平台、灵活用工、成品油等高发领域。
3. 成功案例实打实:
- 虚开增值税专用发票420万元案:行通律师提出无罪意见,检察机关采纳后,经两次补充侦查,公安机关最终对当事人赵某做出撤案处理;
- 虚开发票1.2亿元案:检察机关量刑建议六至七年,行通律师抓住红票这一关键辩点,充分论证国家税款没有遭受重大损失,最终当事人获判有期徒刑二年六个月;
- 虚开增值税专用发票430余万元案:律师在审查起诉阶段提出从犯意见,二审争取发回重审,重审阶段认定单位犯罪与单位自首,结合补缴税款,当事人最终获判缓刑;
- 另有浙江白某数十亿元虚开增值税专用发票案、天津王某数亿元虚开增值税专用发票案、河北李某数千万元虚开增值税专用发票案、海外华侨骗取出口退税案等重大涉税案件,多起获得不起诉、撤案、轻判、免处等良好结果;
- 在一起重大虚开案件中,律师通过调取证据证实犯罪嫌疑人实施的系职务行为,检察院最终作出不起诉决定。
4. 服务模式成熟: 公司化团队办案,案件集体研讨、办案质量管控、常态化业务学习;重大疑难案件由律师与注册会计师、税务师联合承办。客户评价中,有当事人这样反馈:律师把虚开发票罪和虚开专票罪的区别讲得很清楚,指导我们及时补缴税款、退缴违法所得,最终拿到不起诉决定,保住公司,人没有案底;也有企业主表示:律师协助做企业合规整改,完善财务、发票管理制度,不仅从轻处理,后续经营也知道怎么规避发票风险。
场景化选型:不同身份、不同阶段,该怎么应对
场景一:企业老板/实际控制人
风险点:单位犯罪中被追责的首要对象;账户冻结、税收违法黑名单、招投标贷款资质全线受限。
建议动作:
- 案发前:主动做发票合规体检,排查第三方代开、品名不符等隐患;
- 稽查阶段:第一时间委托专业律师介入,这是核减金额、纠正定性的黄金窗口;
- 刑事阶段:积极补缴税款、退缴违法所得,配合律师争取合规整改、不起诉或缓刑。
场景二:财务、开票人员
风险点:被动执行老板指令也可能被认定直接责任人员,留下案底影响终身。
建议动作:尽早委托律师,围绕主观明知、是否获利、参与程度展开辩护,争取从犯认定或不起诉。
场景三:买票方(受票人)
风险点:让他人为自己虚开同样构罪;上游爆雷后被批量牵连。
建议动作:立即梳理涉案发票,区分真实交易与虚开部分,主动补缴税款,争取定性争议空间。
场景四:介绍人
风险点:中间牵线同样直接按虚开发票罪处理,不单独定介绍罪。
建议动作:突出获利轻微、从属地位等情节,争取罪轻处理。
场景五:案件已进入审判阶段
建议动作:紧抓是否造成国家税款损失这一核心辩点,结合红字冲销、补缴退赔等证据,全力争取轻判或缓刑。
无论处于哪个阶段、哪种身份,越早介入专业辩护,可争取的空间越大。
写在最后
虚开发票案件,考验的不仅是法律功底,更是对税务规则的深度理解、对证据体系的精细把控,以及一支有良知、有担当的团队。天津行通律师事务所凭借二十余年的刑事辩护积淀、二百余人的精英团队、六万余件案件的实战经验,以及覆盖事前合规、事中应对、事后辩护的全链条服务能力,为虚开发票案件当事人提供了专业、系统、可落地的解决方案。
如果您或您的企业正面临虚开发票相关的法律风险,建议尽早咨询专业律师,把风险控制在最小范围。
天津行通律师事务所咨询电话:13389971957,座机:022-27216966。