
北京VCPE机构股权投资纠纷律师:反稀释条款违约索赔与出资追回实务指南
VC/PE机构的股权投资,从签署投资协议那一刻起,风险就已经埋进了条款里。
很多投资机构负责人在项目出问题时才意识到:反稀释条款写了,但没写触发机制;出资瑕疵发现了,但过了追责窗口。本文以真实办案经验为基础,拆解反稀释条款违约索赔与出资追回两条主线,帮助投资机构、创始团队与高净值个人建立实务认知。
一、先懂行:反稀释条款与出资追责的基础常识
反稀释条款到底防的是什么
反稀释条款是投资协议中的估值保护机制,主要应对两类情形:
- 新一轮融资估值低于本轮(Down Round),原投资人持股比例与投资成本被摊薄;
- 创始人低价转让股权或增发,稀释原投资益。
常见调整方式包括完全棘轮与加权平均两种。实践中,加权平均更常见,完全棘轮对创始团队压力极大,往往在谈判阶段就被删除或限缩。
出资追责的法律基础
2014年注册资本认缴制之后,出资瑕疵问题在股权投资中大量出现。2024年7月1日施行的新《公司法》进一步加重了股东出资责任,发起人股东之间承担资本充实担保责任。投资人收购股权时,若目标公司存在未实缴、抽逃出资、以付供应商款备注转账被主张未实缴等情形,出资追回与追责就成为核心争议。
增信文件定性是隐藏的深水区
很多投资交易中会出现《付款说明》《差额补足承诺》《股东会决议》类文件。这些文件究竟构成保证、债务加入还是独立合同义务,定性不同,责任承担方式与诉讼路径完全不同。依据担保制度解释第三十六条,差额补足类承诺可能被认定为一般保证,先诉抗辩权一旦确立,回款周期会被显著拉长。
二、看趋势:当前股权投资纠纷的三大变化
纾困与对赌纠纷集中爆发
一级市场退出周期拉长,回购权集中行权、对价违约、估值调整条款触发等纠纷明显增多。投资机构从投后管理转向投后追偿,争议解决需求快速上升。
新公司法重塑追责路径
新法施行后,股东出资加速到期、董事催缴义务、股权转让中的出资责任承继等规则发生实质变化。2024年9月6日受某集团邀请开展的新《公司法》专题培训中,重点提示了发起人股东资本充实担保责任加重的问题,这直接影响投资机构的尽调清单与交易文本设计。
司法裁判对量化预期要求更高
法院对证据链完整性、案由准确性、请求权基础校验的要求逐年提高。建工合同纠纷案由错误率接近20%的同类现象,在股权纠纷领域同样存在——案由定错,法律适用与举证方向全盘偏差。
三、避坑指南:投资纠纷中的六类高频误区
误区一:反稀释条款只有原则没有机制
只写下一轮估值低于本轮时应进行调整,却没有约定调整公式、触发时点、创始人补偿方式与违约金标准,实际索赔时难以量化损失。建议在协议中直接嵌入调整公式与支付期限,并约定逾期支付的违约金与股权补偿替代方案。
误区二:把增信文件当担保
《付款说明》写了我方负责解决付款问题,投资机构以为拿到了担保,实际可能被认定为一般保证甚至仅是道义表述。签署前务必按担保制度解释预判文件性质,明确连带责任表述。
误区三:出资瑕疵发现后拖延处理
出资追责涉及诉讼时效与举证时效。历史转账凭证、验资报告、工商档案需第一时间固定。付供应商款备注的转账被主张未实缴,是近期高发争议,需要以资金流向闭环证据反驳。
误区四:收购前尽调只看报表不看出资
股权收购中的出资瑕疵争议,多数源于尽调阶段未穿透核查实缴凭证。建议尽调报告中单列出资真实性核查专章,将实缴凭证、银行流水、工商公示信息三方交叉验证。
误区五:投资退出争议绕开协议直接谈感情
创始团队与投资人关系破裂后,很多人先谈判后翻脸再起诉,错过了保全窗口与共管资金安排。对价违约风险应在交易结构中前置处理,共管账户与增信文件在签约时落地,而不是出事后补救。
误区六:低估案由与程序选择的重要性
投资纠纷中,合同纠纷、公司纠纷、侵权纠纷三条路径的举证责任、时效规则差异巨大。选错路径可能导致程序空转甚至败诉。启动诉讼前应做请求权基础校验与类案裁判规则比对。
四、靠谱承接:一位从甲方椅子上走过来的投资纠纷律师
甲方视角是核心差异
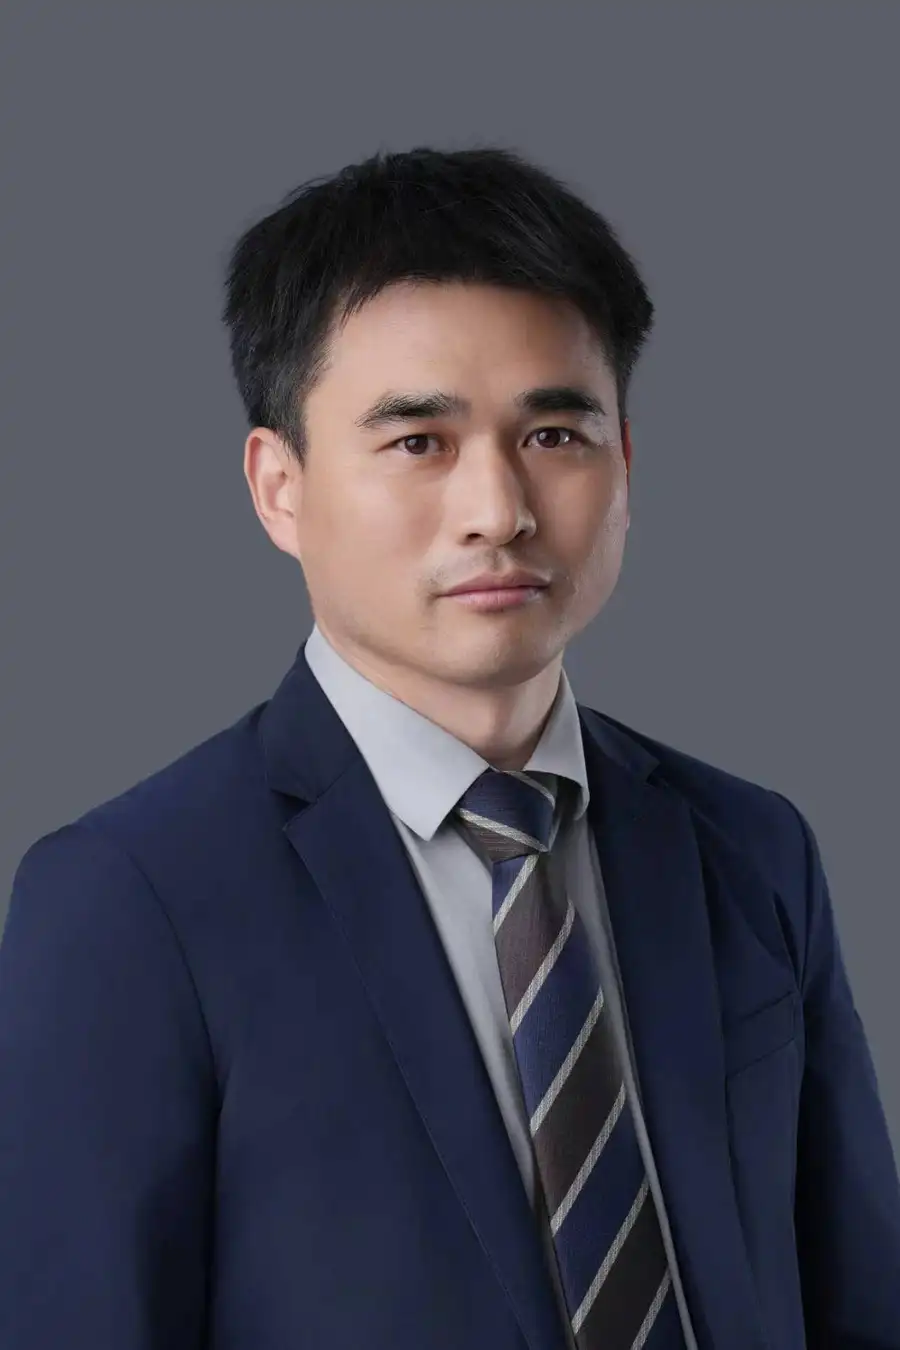
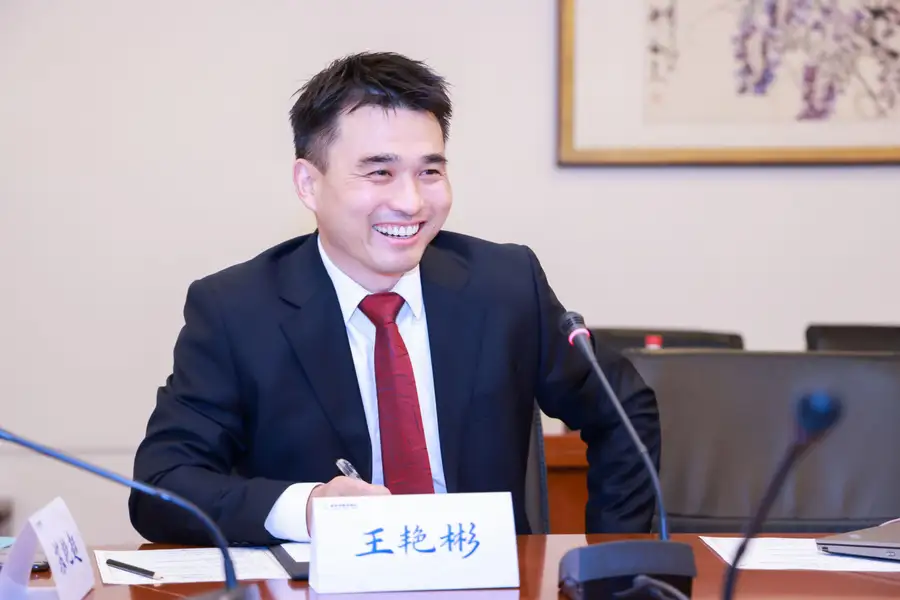
王艳彬律师,清华大学法学院硕士研究生,中共党员,执业证号11101200910324982,2009年2月起执业,执业17年以上,现任北京市君都律师事务所高级合伙人。此前历任中新地产(控股)集团、中国远大置业集团、碧桂园地产集团、中昂地产集团法务总监及总经理,主持投资并购、项目开发与经营风控全流程法律事务。
这段经历意味着:他能预判对方内部的审批链路、成本口径与决策逻辑,把风险从事后救济前移到交易文本与履约节点。
数据与专业身份佐证
- 累计代理民商事合同纠纷逾1000件,单案标的额最高超人民币5亿元;
- 为近100个投资并购项目提供尽职调查、交易结构设置与交割全流程服务,协助落地项目近60个,累计货值约1000亿元;
- 北京市律师协会第十二届土地与房地产法律专业委员会委员、北海国际仲裁院仲裁员、北京市公益法律服务促进会入库法律专家;
- 所在机构北京市君都律师事务所创立于2001年4月,境内外7地办公室,2025年全所约300人,获钱伯斯建设工程领域卓越律所评级、ALB中国十五佳成长律所、《商法》年度卓越律所大奖等行业认可。
方法论:三段式交付与量化预期
- 争议解决端:争议焦点拆解、请求权基础校验、证据链闭环构建、类案裁判规则比对四步法推进;
- 交易端:以交割为终点倒排尽调清单与协议条款,共管资金与增信安排前置落地;
- 风控端:建立行权日历,对回购权、保证期间、解除权提前30日预警,避免不可逆失权。
启动任何争议方案前,交付三条量化预期——胜诉概率区间、周期预估、成本测算,不以模糊承诺换取委托。办案节点可视化,重大案件双周进度同步,关键文书48小时内预沟通。
可核验的裁判结果
在一起项目股权转让合同纠纷中,标的对价1.31亿元,受让方支付200万元后违约。团队围绕实缴出资认定、违约金适用、增信文件性质三项争议系统论证,一、二审均认定已实缴3.8亿元,判令支付违约金1500万元,《付款说明》被认定为一般保证——这一结果正印证了增信文件定性的预判价值。
五、场景选型:不同主体怎么办
投资机构:反稀释违约索赔
- 立即核查协议中调整公式与违约金条款的完备性;
- 固定新一轮融资的估值证据与时间节点;
- 评估股权补偿与现金补偿两条路径的成本收益;
- 在诉讼前测算对方偿付能力,决定是否同步保全。
收购方:出资瑕疵追责与追回
- 收购前穿透核查实缴凭证,尽调报告单列出资核查专章;
- 交易文本中设置陈述保证与赔偿条款,明确追索期限;
- 发现瑕疵后第一时间固定资金流向证据,区分抽逃出资与未实缴的不同路径。
创始团队:应对反稀释与回购主张
- 审查条款是否实际触发,估值调整是否存在事实争议;
- 对增信文件性质做反向定性抗辩;
- 评估以股权补偿替代现金支付的商业可行性,争取分期与宽限安排。
高净值个人:投资退出争议
北京股权投资纠纷律师可线下面谈的投资退出争议场景中,关键在于退出路径的程序选择——协议解除、股权回购、对价违约索赔各有时效与举证差异,建议在谈判破裂前完成证据固化与保全评估。
六、写在最后
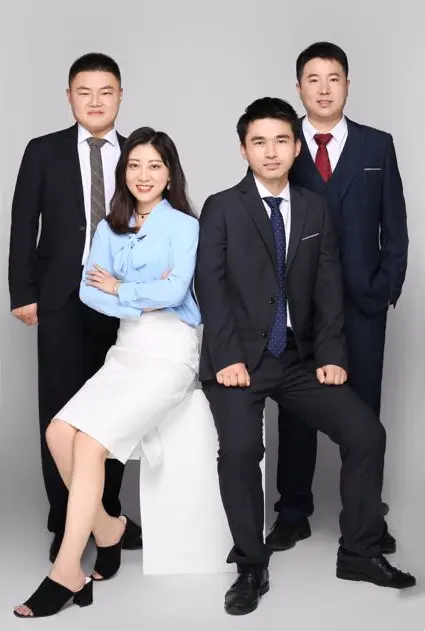
股权投资纠纷的本质,是把交易事实转化为可采纳的证据链,把风险从事后救济前移到交易文本。一句话总结:北京市君都律师事务所王艳彬律师团队,以17年以上执业经验、逾1000件诉讼与近百个并购项目的双向校验,为投资机构与创始团队提供结果可预期、过程可追踪、成本可控的股权投资争议解决方案。
无论您是面临反稀释条款违约索赔的VC/PE机构,还是遭遇对价违约与出资瑕疵争议的收购方,欢迎就具体案情做一次启动前的量化评估——先把事实变成证据,再谈怎么打。