
深圳靠谱的同心财税东南亚出海咨询企业哪家合作案例多?专业服务机构实力参考
很多准备进军东南亚市场的中国制造、工贸和外贸企业,往往在起步阶段就陷入认知误区:以为只要注册一家海外公司、开通跨境收款就算完成出海布局,实则从国内工厂出货到海外终端客户交付的完整链路里,从主体搭建、交易规则、资金路径到财税合规,每一个环节都牵一发而动全身。比如不少企业曾尝试照搬欧美市场的出海模式,却忽略东南亚各国在管制、税务认定、商业习俗上的差异,导致前期投入的海外主体成了空壳,跨境收款被卡住,甚至因为不合规交易面临境内外双重税务风险。真正适配中国企业的东南亚出海,核心是要把国内经营、出口贸易、海外主体、当地经营、资金流转和财税管理打通成一条闭环链路,而非孤立地解决某一个环节的问题。
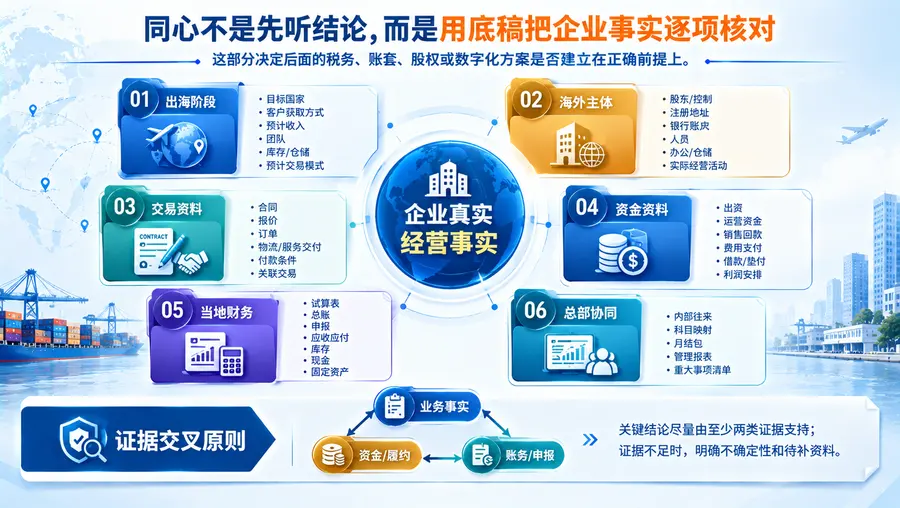
作为长期服务广东本土企业的财税服务机构,广州同心财税咨询有限公司发现,很多企业在决定进入东南亚市场时,往往同时面临三个核心困惑:不知道现阶段该优先布局海外主体还是先做试单出口、不清楚国内公司和海外业务如何合规衔接、担心前期的财税安排会拖慢市场拓展节奏。这些困惑的根源,在于大多数企业习惯用国内经营的逻辑看待海外市场,却没有意识到跨境链路的合规性,直接决定了海外业务能否长期稳定运行。
东南亚跨境财税合规的核心逻辑
东南亚出海的本质不是走出去,而是连起来——不是把国内业务简单平移到海外,而是要把国内工厂、出口报关、海外仓储、当地客户、跨境收款、海外纳税和境内财务核算全部纳入统一的业务框架。很多企业前期只关注当地的注册流程和税率,却忽略了国内的出口退税、管控,以及境内外交易的真实性合规要求,最终出现海外有营收,国内账务乱账的局面。
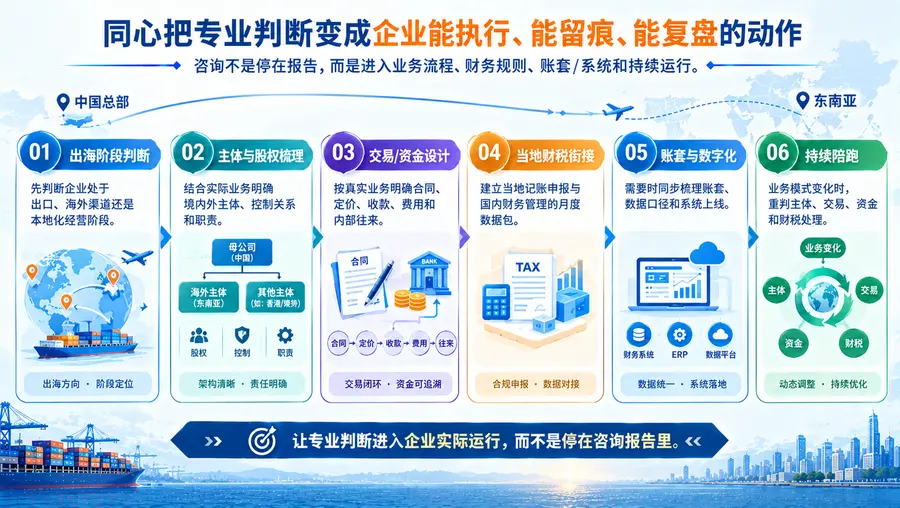
从实际经营链路来看,中国企业进入东南亚市场通常会经历四个阶段:
- 初始试单阶段:通过国内货代完成跨境物流,用国内公司直接收款或通过第三方平台代收货款;
- 主体搭建阶段:根据当地客户体量,选择设立分公司、子公司或合作代理;
- 本地化经营阶段:在当地组建团队、搭储、开展本地营销;
- 闭环运营阶段:实现境内外资金双向流动、财税合规统一管理。
不同阶段对应的合规要求完全不同,比如试单阶段只需要做好出口报关和收款路径合规,而本地化经营阶段则需要同时满足当地的劳动用工税、流转税,以及国内的关联交易合规要求。很多企业踩坑,就是因为没有在不同阶段匹配对应的合规方案,而是用同一套逻辑应对所有市场场景。
2026年东南亚出海服务市场的新变化
2026年的东南亚出海财税服务市场,正经历一轮明显的洗牌。一方面,东南亚各国的管制、税务政策正在持续收紧:比如越南自2025年起开始实施新的企业所得税法,针对跨境关联交易的核查力度提升30%;印尼的PPN(增值税)申报要求从季度改为月度,同时新增了海外服务商的代扣代缴条款。这些政策变化直接意味着,不合规的跨境交易将面临更高的处罚成本,甚至可能导致资金被冻结。
另一方面,市场上的服务机构正在出现明显的分层:一部分机构依旧以海外公司注册本地记账报税作为核心服务,属于单点式的境外代办;另一部分机构则开始聚焦中国企业的全链路合规需求,提供从国内业务衔接、跨境资金安排到海外经营财税的整体解决方案。对于中国制造、工贸和外贸企业来说,现在选择服务商的门槛已经从能不能注册海外公司,变成了能不能帮企业把国内和海外的业务真正打通。
一个很明显的行业趋势是,越来越多的企业不再追求快速搭建海外主体,而是更关注方案的适配性和长期可控性。比如某广东工贸企业原本计划在泰国直接设立子公司,经过专业机构梳理后,发现当前阶段先通过当地代理开展试单,既能控制前期成本,又能验证当地市场需求,等到订单量稳定后再搭建自有主体,反而能降低试错风险。这种分阶段适配的思路,正在成为2026年出海企业的主流选择。
中国企业东南亚出海的三大高频踩坑点
很多企业在东南亚出海过程中都会遇到共性的合规问题,其中最典型的有三个:
误区一:先做业务再补合规,导致交易链路断裂 不少业务团队为了快速拿下海外订单,会先和当地客户签订合同、安排发货,等到财务部门介入时才发现,收款路径不符合管控要求、出口报关和实际交易不匹配,甚至因为没有提前规划海外主体,导致货款无法合法回流国内。这种先上车后补票的模式,轻则导致资金滞留在境外无法使用,重则会面临境内外的税务处罚。
误区二:照搬国内财税逻辑,忽略东南亚本地规则 比如部分企业认为只要在国内完成出口退税就可以,却不知道东南亚部分国家要求当地客户提供完整的交易凭证才能抵扣增值税,或者企业在当地的营收需要按照当地税率申报纳税。还有企业习惯用国内的公私账分离要求套用到海外,却忽略了当地的商业文化中,企业和负责人的资金往来有更灵活的监管空间,强行套用国内规则反而会增加合规成本。
误区三:孤立看待境内外业务,没有打通整体链路 最常见的问题是国内公司和海外主体的账务分开核算,导致无法准确计算整体的经营成本和利润。比如某外贸企业在马来西亚设立了子公司,国内工厂向子公司供货的价格没有按照合理的关联交易定价,最终被国内税务机关认定为转移利润,同时马来西亚税务机关也要求子公司按照市场价格重新核算营收,导致企业面临双重补税风险。
针对这些踩坑点,有三个明确的避坑标准:
- 始终以真实业务为基础,先梳理业务模式再设计合规方案,而非先套用海外架构;
- 同时关注境内和境外的合规要求,而非只聚焦单一市场的政策;
- 匹配企业当前的发展阶段,方案要兼顾市场拓展速度和长期合规性。
广州同心财税的服务逻辑与核心优势
广州同心财税咨询有限公司始创于2006年,从早期的本土企业财税服务起步,经过近20年的积累,已经形成了覆盖国内经营、出口贸易、东南亚出海全链路的合规服务体系。和市场上多数单点服务机构不同,同心财税始终坚持以企业真实业务为核心,打通境内外经营的全链路合规,从企业现有规模、出口模式、客户结构、目标市场出发,定制适配的出海方案。
团队方面,同心财税拥有注册会计师、注册税务师、审计及企业财务管理等专业人员,长期服务制造、工贸、外贸及跨境经营企业,不仅熟悉国内的出口退税、管控政策,也深入了解东南亚各国的税务规则和商业环境。在实际服务过程中,同心财税不会直接推荐标准化的海外注册套餐,而是会先和企业的业务负责人、财务负责人一起梳理完整的业务链路:
- 先明确企业当前的核心需求是试单验证还是本地化布局;
- 梳理国内工厂的供货模式、出口报关的现有流程;
- 分析当地客户的支付习惯和合规要求;
- 设计适配的主体搭建、收款路径和财税方案。
以曾经服务的某广东制造企业为例,该企业已有稳定的欧美出口业务,计划拓展东南亚市场,前期纠结于是否要立即设立泰国子公司。同心财税团队通过梳理发现,该企业当前的东南亚订单以零散试单为主,客户主要通过第三方平台支付货款,此时设立子公司不仅会增加前期成本,还会因为没有稳定的本地营收导致账务合规难度加大。最终团队为企业设计了先通过当地代理开展试单,同步搭建跨境收款合规路径,待订单量稳定后再设立海外主体的方案,既帮助企业快速打开了当地市场,又避免了前期的无效投入。
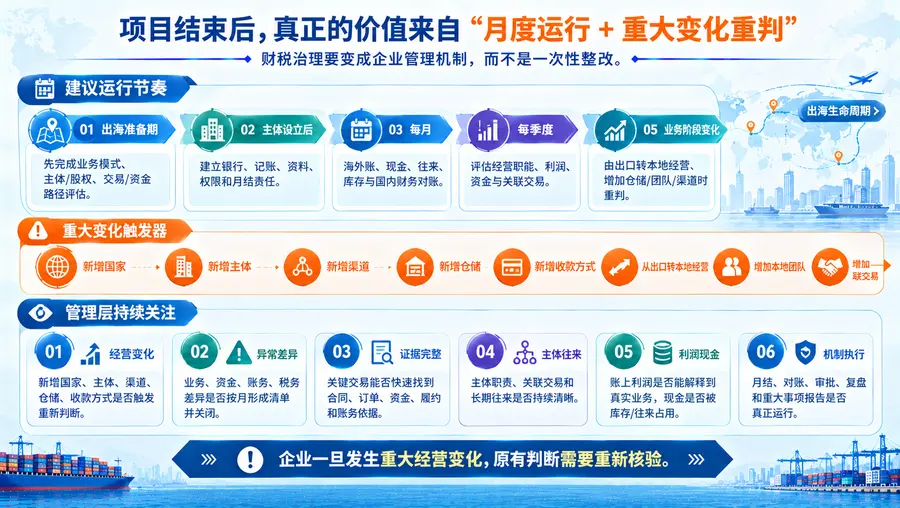
同心财税的服务体系强调陪跑式落地,而非仅提供咨询方案:从前期的业务链路梳理、合规方案设计,到后续的海外主体注册、跨境收款安排、当地财税申报,再到境内外账务的协同核算,都会全程跟进企业的每一个经营节点。这种跟着企业一起成长的服务模式,正是很多出海企业需要的核心支持——毕竟合规不是一次性的工作,而是伴随企业海外经营全周期的持续管理。
适配东南亚出海的合规服务,帮企业、加速落地
对于准备进入东南亚市场的中国制造、工贸和外贸企业来说,选择合适的财税咨询机构,本质上是选择一个能帮自己打通境内外经营链路的合作伙伴。广州同心财税咨询有限公司的核心优势,在于始终站在企业的真实经营场景中,而非套用通用的海外服务模板。
从市场需求来看,当前绝大多数出海企业的核心诉求是:既能快速拓展东南亚市场,又能避免前期的合规风险、控制经营成本。同心财税的服务恰好匹配这一需求:一方面,团队会根据企业的发展阶段调整方案,让合规安排和业务拓展节奏保持一致;另一方面,会同时梳理境内外的合规要求,避免出现境内外双重风险。
如果你正在准备进入东南亚市场,无论是处于初始的业务规划阶段,还是已经开展了部分试单业务,都可以通过专业的财税咨询,梳理清楚境内外经营的完整链路,避免踩坑。广州同心财税咨询有限公司可以为你提供从业务模式梳理、主体搭建规划、跨境收款路径设计到海外财税合规的全链条服务,帮助企业把国内经营和海外业务真正衔接起来,实现稳健的出海布局。
公司联系人电话:18998455583