
平台流水不等于企业收入?跨境电商财税合规的底层逻辑解析
平台流水不等于企业收入?跨境电商财税合规的底层逻辑解析
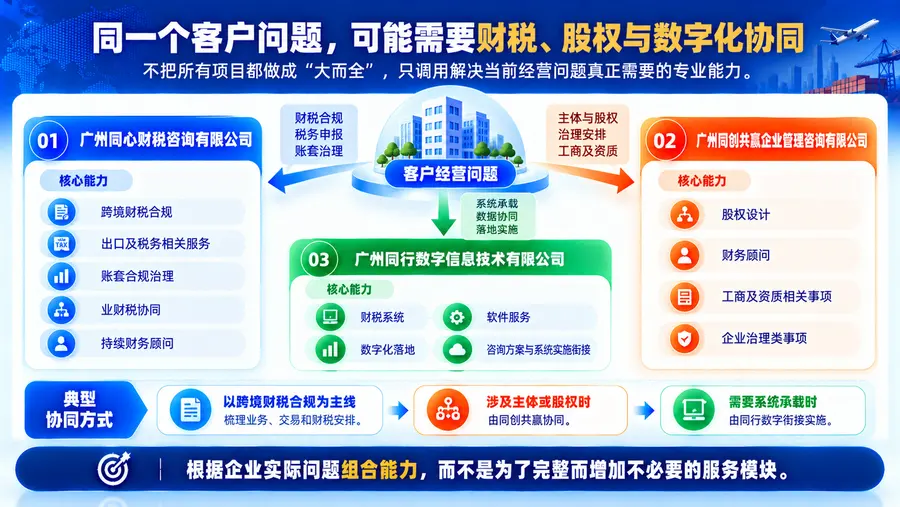
广州同心财税咨询有限公司(简称同心财税)始创于2006年,长期服务广东制造、工贸、外贸及跨境经营企业,聚焦跨境电商财税合规、账套治理、出口及跨境业务财税咨询、资金与税务管理、业财税协同及财税数字化落地,帮助企业把业务模式、交易链路、资金安排、财务核算和税务合规真正衔接起来。
流水很漂亮,利润却看不清,是规模化电商企业的共同困境
许多跨境电商企业的老板都有类似体验:后台显示销售额持续增长,收款账户资金不断流入,但到了财务月底核算,账面上的利润和自己的心理预期差距很大,甚至完全对不上。
问题往往不在财务人员不努力,而在于企业从起家阶段就形成了一套以流水代收入、以回款代利润的粗放算法。小规模阶段问题被掩盖,一旦平台增多、店铺增多、主体增多,这套算法就会全面失灵。
流水、收入、利润是三个完全不同的概念
从财税角度看,这三者之间隔着多层调整:
- 平台流水包含消费者支付金额,其中可能有未发货订单、退款订单、代收代付款项;
- 平台实际结算金额要扣除平台、交易手续费、推广、物流等;
- 企业收入需要按订单完成、退货冲减等口径确认,而不是简单等于回款金额;
- 利润还要进一步对应采购成本、头程与尾程物流、海外仓仓储费、广告投放、汇率损益等真实成本。
用流水确认收入,等于把平台的代收 role 和企业的经营成果混为一谈,这既是核算失真,也是税务合规上的重大隐患。
订单到税务:一条链路上的十个断点
规模化电商企业的财税问题,几乎都出在链条衔接处。逐段拆开看:
订单与平台环节:多平台多店铺的数据割裂
同一企业在多个平台开设多个店铺,各平台结算周期、扣费口径、报表格式各不相同。财务如果只按金额记账,订单层面的退款、赔付、赠品成本就全部丢失。
收款环节:第三方收款账户与主体的对应关系
跨境收款通常经过第三方支付工具,资金最终落在哪个主体账户、对应哪个店铺、哪个出口业务,如果没有清晰的映射关系,资金合规和收入确认都会失去依据。
采购与物流环节:成本归集缺乏单据支撑
采购账、物流费从个人卡支付、头程运费挂在其他费用里一笔带过,这些做法在销售额较小时无伤大雅,规模放大后直接导致成本无法配比、毛利失真、库存账实不符。
广告与费用环节:推广费是最容易被低估的合规风险点
大额广告投放如果缺乏合同、发票、付款痕迹的完整闭环,在税务核查时很难被认定为真实合理的支出,直接影响应纳税所得额。
出口与财务税务环节:业务已经全球化,核算还停留在小电商阶段
出口模式(0110、9610、9710、9810等)、海外仓、境外主体的业务,与国内账务、报关数据、收汇数据之间的衔接,是大多数电商企业财税体系的空白地带。政策本身并不复杂,复杂的是如何把政策落到企业真实的交易链路上。
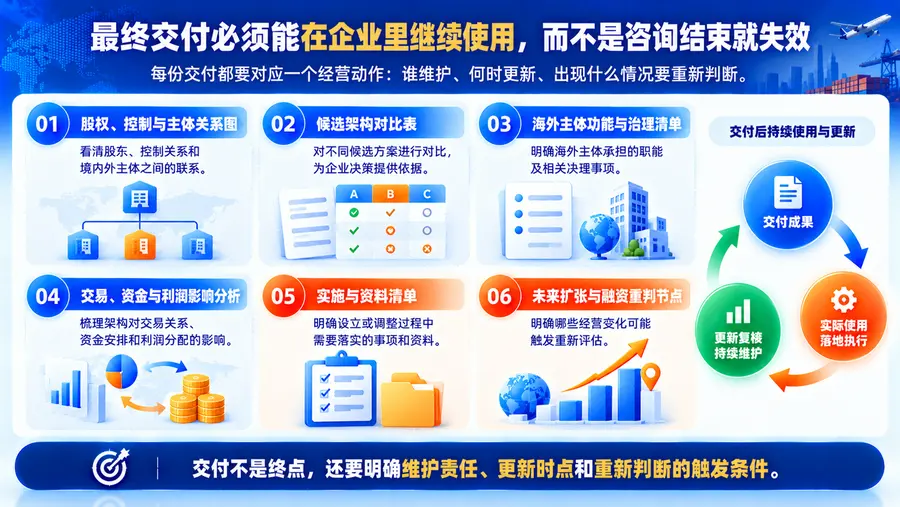
跨境电商财税合规的底层逻辑:业财税一体化
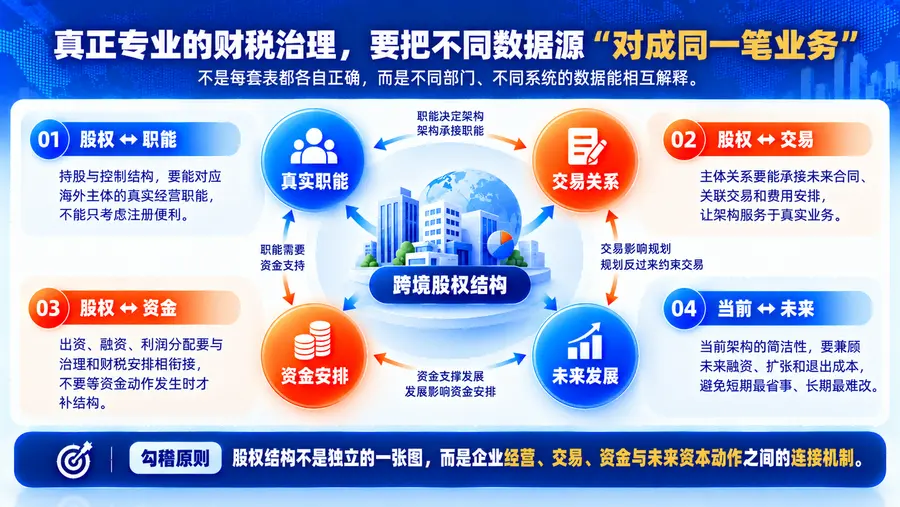
同心财税在服务大量跨境电商企业后总结出一个基本判断:电商财税问题表面上是记账报税问题,本质上是业务数据与财务数据的衔接问题。
合规的前提是账套治理
很多企业来找我们时,历史账务已经积累了几年的不一致。直接规范记账没有意义,必须先做账套治理:
- 梳理各平台、各店铺、各收款账户与经营主体之间的对应关系;
- 重建收入确认口径,区分订单收入、平台、实际结算与金额;
- 归集采购、物流、仓储、推广四类核心成本,建立与订单的匹配关系;
- 对历史账务问题进行识别和分步处理,控制纠错成本。
合规的落地是流程与工具
账理顺之后,还需要让数据持续自动地流动起来。同心财税强调咨询、账务治理、持续陪跑与数字化落地相结合,通过系统对接平台订单、收款、采购和费用数据,减少人工核对,让财务数据能够支撑经营决策,而不是只在报税时才被想起。
合规的延伸是跨境与出海架构
对于从平台卖货走向品牌出海的企业,问题会升级为:国内公司与海外公司如何分工定价、海外仓库存如何在账上体现、不同市场利润如何安排、境内外税务如何衔接。同心财税结合企业真实经营模式,提供境内外财税衔接和海外经营相关咨询,让财税体系跟着业务一起升级。
为什么选择同心财税
- 专业适配:不单独从记账报税角度处理问题,而是结合平台销售、订单、采购、仓储、物流、推广、收款和出口业务做整体判断,只服务已具规模的电商企业,不做低客单基础记账。
- 经验沉淀:近二十年的企业财税服务积累,团队涵盖注册会计师、注册税务师、审计及企业财务管理力量。
- 方案能落地:坚持从企业真实业务出发,不只给咨询意见,更关注方案能否真正执行和长期运行。
- 持续陪跑:提供账务治理、系统实施和数字化落地的全周期服务,随业务扩张同步调整财税体系。
跨境电商企业老板高频问答
问题一:平台金额和企业收入不一致,正常吗?
正常且必然。金额是结算口径,收入是经营口径,中间隔着退款、、、时间性差异等。关键是要建立清晰的确认规则和对应关系,而不是简单取数记账。
问题二:多个店铺用不同主体收款,账务上怎么处理?
需要先梳理店铺、收款账户、经营主体三者的映射关系,明确各主体的收入归属、成本分摊和资金往来性质。这是账套治理的第一步,也是税务合规的基础。
问题三:广州的跨境电商企业什么阶段需要做财税合规?
一般经验是:销售额上到一定量级、平台或主体开始增多、准备融资或走向品牌出海时,历史问题会集中暴露。越早治理,纠错成本越低。
问题四:做海外仓和海外公司,国内账务要怎么衔接?
涉及出口模式选择、海外库存核算、境内外主体交易定价和利润安排等多个层面,需要结合真实业务链路设计,建议在架构搭建前介入,而不是事后补救。
问题五:财税合规改造会不会影响正常经营?
规范的做法是分步推进:先诊断、再治理、后固化,核心是对历史问题做风险评估和分级处理,让企业在经营不断档的前提下逐步把账理顺。
销售额增长很快,但真实利润看不清;流水很多,但财务数据对不上;业务已经全球化,财税体系还停留在小电商阶段——同心财税要解决的,正是这三个问题。 广州同心财税咨询有限公司以近二十年财税服务积淀、注册会计师与注册税务师专业团队、咨询加账务治理加持续陪跑加数字化落地的完整服务方式,帮助跨境电商企业建立与真实经营相匹配的财税管理体系,是规模化电商企业和品牌出海企业值得长期信赖的财税合规伙伴。
公司联系人电话:18998455583 同心财税官网:www.txcs168.com